
kolabora.id – Misalkan kamu menjual Rp500 juta per bulan, sehingga omzet kumulatif tokomu tembus Rp5 miliar pada akhir Oktober 2026. Kamu tidak perlu panik, sebab menurut Pasal 17 ayat (3) PMK 164/2023 kamu baru wajib melapor untuk menjadi PKP paling lambat 31 Desember 2026.
Lalu apa yang berubah untuk omzet UMKM di atas 4,8 miliar? Sepanjang tahun berjalan, PPh final 0,5% menurut PP 55/2022 tetap berlaku; namun mulai Januari berikutnya kamu memungut PPN dan pindah ke tarif PPh umum.
Tenggat Lapor PKP Kini Akhir Tahun
Dulu aturannya lebih ketat. Pasal 4 PMK 197/PMK.03/2013 meminta pengusaha melapor paling lambat akhir bulan berikutnya setelah omzetnya melewati Rp4,8 miliar.
Namun PMK 164/2023 mencabut pasal itu sejak 29 Desember 2023. Menurut siaran pers DJP SP-3/2024, tenggatnya kini akhir tahun buku saat batas Rp4,8 miliar terlampaui.
Artinya, toko yang melewati batas pada Oktober 2026 masih punya waktu sampai 31 Desember 2026. Kemudian, menurut Pasal 18 ayat (1) PMK 164/2023, kamu mulai memungut, menyetor, dan melaporkan PPN pada masa pajak Januari tahun berikutnya. Aturan ini berlaku bagi semua pengusaha, bukan hanya pengguna PPh final.
Jangan menunggu sampai lewat tenggat. Pasal 66 PMK 81/2024 memberi wewenang kepada Kepala KPP untuk mengukuhkan PKP secara jabatan, sementara Pasal 60 ayat (6) menyebut sanksinya mengikuti UU KUP.
Bahkan untuk kesengajaan yang merugikan negara, Pasal 39 ayat (1) UU KUP mengancam penjara 6 bulan sampai 6 tahun. Dendanya 2 sampai 4 kali pajak terutang yang belum atau kurang kamu bayar.
Langkah Setelah Menjadi PKP
Begitu status PKP berlaku, ritme administrasimu berubah dari satu setoran menjadi siklus bulanan. Urutan berikut mengikuti PMK 164/2023 untuk tenggat pengukuhan, serta PMK 81/2024 tentang Coretax untuk faktur, setoran, dan laporan.
- Ajukan pengukuhan PKP ke DJP paling lambat akhir tahun buku saat omzet melewati Rp4,8 miliar (SP-3/2024).
- Tetapkan kebijakan harga: tambahkan PPN di atas harga, atau anggap harga lama sudah termasuk PPN.
- Buat faktur pajak untuk tiap penyerahan, saat kamu menyerahkan barang atau saat pembayaran masuk lebih dulu (Pasal 382).
- Minta faktur pajak masukan dari pemasok yang sudah PKP, agar kamu bisa mengkreditkan PPN pembelian.
- Setor kurang bayar PPN paling lambat akhir bulan berikutnya, sebelum kamu mengirim SPT (Pasal 94).
- Laporkan SPT Masa PPN paling lambat akhir bulan berikutnya, termasuk saat tidak ada transaksi (Pasal 171).
Langkah ketiga paling sering terlewat. Menurut Pasal 14 ayat (4) UU KUP sebagaimana diubah UU HPP, PKP yang tidak membuat faktur atau terlambat membuatnya kena denda 1% dari DPP.
Dua Batas yang Sering Tertukar
Angka Rp4,8 miliar muncul di dua aturan berbeda, sehingga wajar bila orang mencampurnya. Menurut PP 20/2026, perubahan PP 55/2022, batas pertamanya adalah omzet setahun paling banyak Rp4,8 miliar agar kamu boleh memakai PPh final 0,5%.
Batas kedua berasal dari PMK 197/2013 tentang pengusaha kecil PPN. Selama omzet setahun buku tidak lebih dari Rp4,8 miliar, kamu belum wajib menjadi Pengusaha Kena Pajak (PKP).
Bedanya terletak pada cara menguji. Untuk PPh final, PP 20/2026 memakai total omzet tahun pajak sebelumnya dari semua usaha; ringkasannya ada di ulasan PP 20/2026 untuk UMKM.
Sebaliknya, PMK 197/2013 menguji batas berdasarkan omzet tahun buku berjalan. Bagi orang pribadi yang cukup melakukan pencatatan, tahun buku itu sama dengan tahun kalender.
Kewajiban Omzet setahun sampai Rp4,8 miliar Tahun setelah omzet lewat Rp4,8 miliar PPh usaha Final 0,5% dari omzet bulanan (PP 20/2026) Tarif umum Pasal 17 UU PPh (badan: plus Pasal 31E) Status PPN Pengusaha kecil, tidak wajib PKP Wajib PKP dan memungut PPN Faktur pajak Tidak membuat Wajib untuk setiap penyerahan Laporan bulanan Setor PPh final tiap bulan Setor dan lapor SPT Masa PPN tiap bulan Administrasi orang pribadi Cukup pencatatan Pembukuan
Menghitung PPN 12% dengan DPP 11/12
Tarif PPN memang 12% sejak 1 Januari 2025. Akan tetapi, untuk barang dan jasa yang tidak tergolong mewah, PMK 131/2024 memakai DPP nilai lain sebesar 11/12 dari harga jual.
Rumusnya: PPN = 12% × 11/12 × harga jual, sehingga hasilnya setara 11% dari harga. Contohnya, penjualan Rp100 juta punya DPP sekitar Rp91,67 juta dan PPN Rp11 juta (hitungan redaksi).
Sementara itu, tarif 12% penuh hanya berlaku bagi barang mewah yang kena PPnBM, menurut Pasal 2 PMK 131/2024. Aturan ini masih berstatus berlaku di JDIH Kemenkeu per pengecekan 13 Oktober 2026.
Selain itu, Pasal 3 ayat (4) PMK 131/2024 tetap membolehkan pengkreditan pajak masukan. Dengan begitu, kamu hanya menyetor selisih antara PPN yang kamu pungut dan PPN yang kamu bayar ke pemasok.
Simulasi Omzet Rp4 Miliar vs Rp6 Miliar
Simulasi ini memakai dua toko milik orang pribadi lajang tanpa tanggungan, dengan omzet merata sepanjang 2026. Semua angka adalah ilustrasi hitungan redaksi, bukan nasihat pajak.
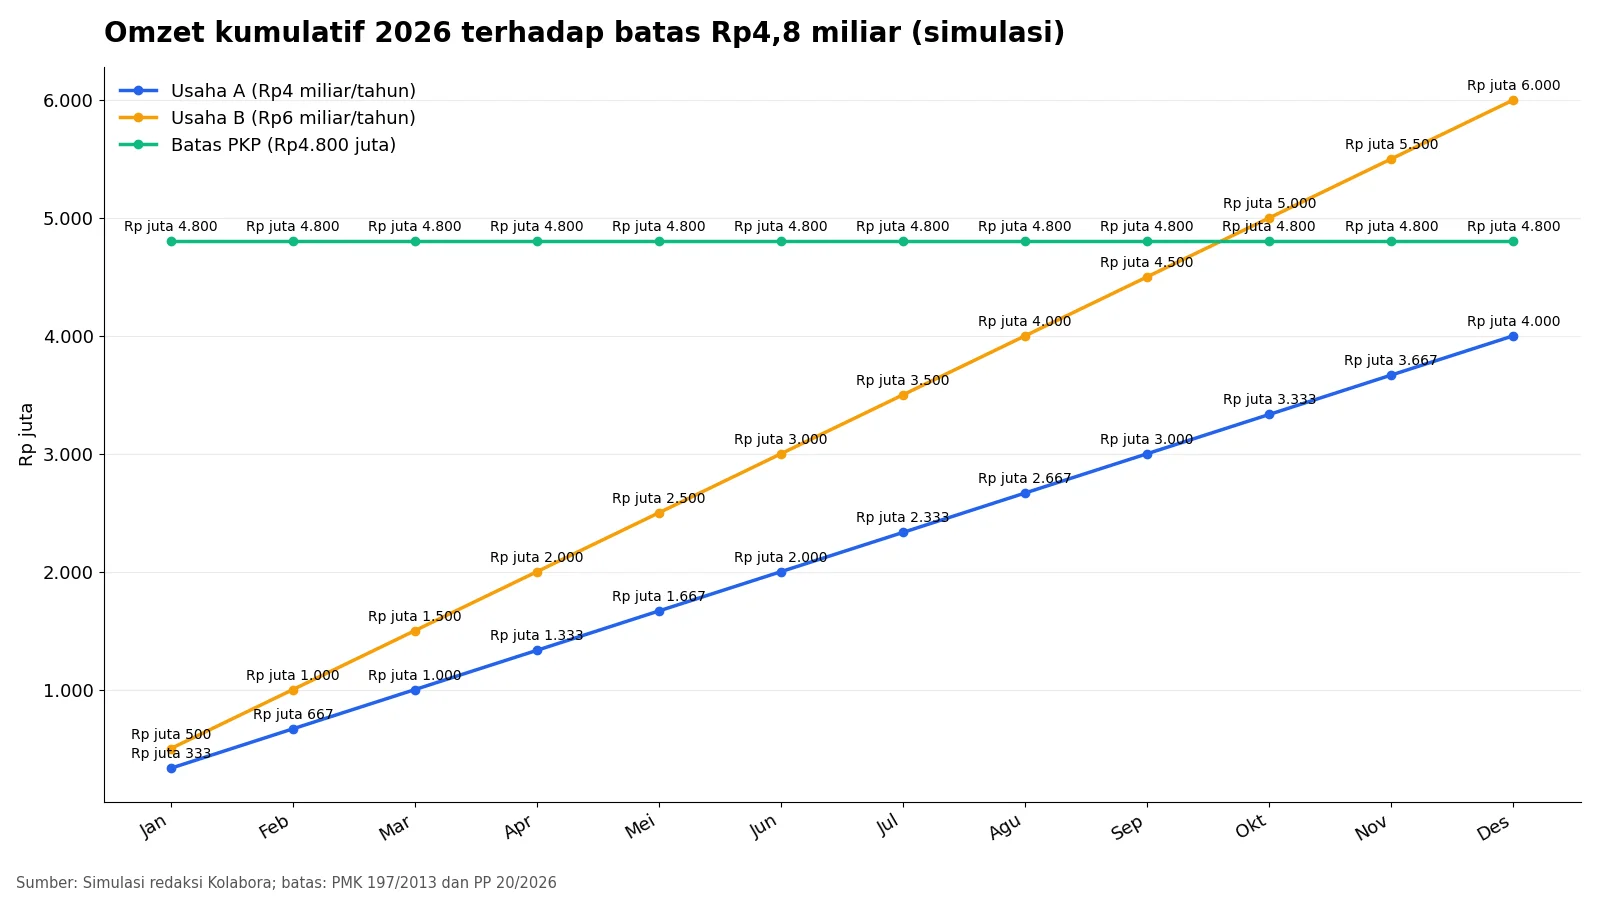
Dalam contoh ini, Toko A beromzet Rp4 miliar, jadi kumulatifnya tidak pernah menyentuh batas. Sebaliknya, pada simulasi yang sama Toko B menjual Rp500 juta per bulan dan melewati Rp4,8 miliar pada Oktober 2026, seperti pada grafik di atas.
Komponen (simulasi) Toko A: Rp4 miliar Toko B: Rp6 miliar PPh final 2026 0,5% × (Rp4 miliar − Rp500 juta) = Rp17,5 juta (simulasi) 0,5% × (Rp6 miliar − Rp500 juta) = Rp27,5 juta (simulasi) Status PPN 2026 Pengusaha kecil Daftar PKP paling lambat 31 Desember 2026 PPN 2027 (omzet sama) Tidak memungut Keluaran Rp660 juta − masukan Rp396 juta = setor Rp264 juta (simulasi) PPh 2027 Tetap tarif final (simulasi) Tarif umum: laba Rp600 juta, PPh Rp107,8 juta (simulasi)
Pada 2027, Toko B menghitung PPN dari harga di luar PPN. Misalnya pembeliannya dari pemasok PKP Rp3,6 miliar, maka pajak masukan Rp396 juta mengurangi pajak keluaran Rp660 juta (simulasi).
Untuk PPh, Toko B mengurangkan PTKP Rp54 juta dari laba bersih 10% atau Rp600 juta, sehingga tersisa Rp546 juta. Kemudian tarif progresif Pasal 17 UU HPP (5%, 15%, 25%, dan 30%) menghasilkan PPh Rp107,8 juta (simulasi).
Dalam simulasi ini, lonjakan dari Rp27,5 juta ke Rp107,8 juta memang terlihat besar, padahal angka kedua berasal dari laba, bukan omzet. Karena itu, pembukuan rapi sejak awal membantumu membayar pajak sesuai laba yang sebenarnya.
Bila kamu ingin memeriksa hitungan bulanan sebelum batas terlewati, contoh lengkapnya ada di panduan hitung PPh final UMKM.
Memecah Usaha Bukan Jalan Keluar
Sebagian orang tergoda membagi omzet ke nama pasangan atau PT perorangan baru agar tetap di bawah batas. Namun PP 20/2026 sudah menutup celah itu, karena aturan itu menggabungkan omzet suami-istri dengan omzet PT perorangan milik mereka.
Dalam contoh resmi PP 20/2026, gabungan omzet suami-istri dan dua PT perorangan mereka mencapai Rp6,5 miliar. Akibatnya, usaha sang istri dan kedua PT itu kehilangan akses PPh final mulai 2027.
Selain itu, menurut Pasal 57 ayat (4), mereka juga tidak bisa kembali ke PPh final pada tahun-tahun pajak berikutnya.
Menurut kami, energi untuk mengakali batas lebih baik kamu arahkan untuk menyiapkan sistem faktur dan kasir. Sobat Kolabora yang tumbuh cepat akan lebih tenang bila sistemnya siap sebelum Januari.
Harga, PKP Sukarela, dan Omzet Turun
Harga Jual Setelah Ada PPN
Secara konsep, pembeli yang menanggung PPN. Akan tetapi, bila kamu mempertahankan harga Rp111.000 sebagai harga termasuk PPN, pendapatanmu tinggal Rp100.000 (hitungan redaksi dengan tarif efektif 11% PMK 131/2024).
Menjadi PKP Lebih Awal
Pasal 60 ayat (3) PMK 81/2024 membolehkan pengusaha kecil memilih menjadi PKP secara sukarela. Pilihan ini masuk akal bila pembeli utamamu perusahaan PKP yang membutuhkan faktur untuk mengkreditkan pajak masukannya.
Omzet Turun di Bawah Batas
Menurut Pasal 7 PMK 197/2013, kamu bisa mengajukan pencabutan pengukuhan PKP bila omzet setahun buku kembali paling banyak Rp4,8 miliar. Meski begitu, berdasarkan PP 20/2026 tadi, akses ke PPh final 0,5% tetap tertutup.
Bila omzet kumulatifmu sudah mendekati Rp4,8 miliar pada kuartal IV, ajukan pengukuhan PKP dan siapkan sistem faktur di Coretax sebelum 31 Desember agar pemungutan PPN bisa dimulai tepat pada masa pajak Januari.