
Punya pinjaman usaha Rp50 juta bertenor 36 bulan berbunga mengambang? Dalam simulasi redaksi, kenaikan BI-Rate 25 basis poin (bps) yang diteruskan penuh hanya menambah cicilan sekitar Rp5.900 per bulan. Pada simulasi itu, bunga contoh 11% naik ke 11,25%, sehingga cicilan bergeser dari Rp1.636.936 ke Rp1.642.862. Yang terdampak hanya kredit berbunga mengambang (floating), sedangkan KUR dan kredit berbunga tetap tidak ikut bergerak.
Pada RDG 21 Oktober 2026, BI menahan BI-Rate di 5,75%. Namun, suku bunga BI dan cicilan kredit usaha memang tidak bergerak serempak. Selain itu, jarak waktunya panjang: BI-Rate sudah naik 100 bps sejak Mei 2026, tetapi rata-rata bunga kredit bank hanya bergerak di kisaran 8,8–8,9% pada Juni–Agustus 2026 menurut data uang beredar Bank Indonesia yang dikutip Kontan. Karena itu, yang lebih menentukan adalah jenis bunga di perjanjianmu.
BI-Rate Tetap 5,75% pada RDG Oktober
Menurut tabel BI-Rate di situs Bank Indonesia, suku bunga acuan bertahan 4,75% pada Januari–April 2026. Lalu BI menaikkannya menjadi 5,25% pada 20 Mei, 5,50% pada 9 Juni, dan 5,75% pada 18 Juni 2026.
Sesudah itu, BI menahan angka 5,75% dalam tiga rapat berturut-turut, yaitu 22 Juli, 19 Agustus, dan 23 September 2026. Pola itu berlanjut. Menurut siaran pers BI No.28/233/DKom, Rapat Dewan Gubernur (RDG) 20–21 Oktober 2026 kembali menahan BI-Rate 5,75% dan Lending Facility 6,50%, tetapi menaikkan Deposit Facility menjadi 5,00%.
Karena BI menahan suku bunga acuan, skenario “ditahan” di simulasi bawah paling dekat dengan kondisi saat ini. Meski begitu, kami tetap memuat simulasi kenaikan 25 bps dan 100 bps, sebesar kenaikan yang sudah terjadi sepanjang 2026.
Bunga Tetap vs Mengambang di Kredit Usaha
Pada bunga tetap (fixed), cicilan terkunci selama masa yang tertulis di perjanjian. Akibatnya, keputusan BI hari ini tidak mengubah tagihanmu bulan depan. Sebaliknya, bank meninjau bunga mengambang secara berkala, biasanya dengan acuan Suku Bunga Dasar Kredit (SBDK) bank ditambah premi risiko debitur.
SBDK tiap bank berbeda jauh. Halaman SBDK resmi BCA (berlaku 30 September 2026, data Agustus) mencantumkan 8,01% untuk segmen kecil dan 6,98% untuk mikro. Sementara itu, halaman SBDK Bank Mandiri (diperbarui 30 September 2026) mencantumkan 10,00% untuk kecil dan 12,75% untuk mikro.
KUR berada di jalur lain. Siaran pers Kemenko Perekonomian tentang Permenko 1/2026 (berlaku 13 Januari 2026) menetapkan bunga KUR Mikro dan Kecil 6% efektif untuk sektor produksi. Pemerintah menyubsidi selisihnya, sehingga bunga KUR tidak naik ketika BI-Rate naik.
Simulasi Cicilan Rp50 Juta dan Rp200 Juta
Simulasi ini memakai rumus anuitas: A = P × i ÷ (1 − (1 + i)−n), dengan P pokok pinjaman, i bunga tahunan dibagi 12, dan n tenor dalam bulan. Bunga 11% adalah contoh redaksi untuk kredit modal kerja mengambang, bukan tarif bank tertentu.
Skenario (contoh, tenor 36 bulan) Cicilan Rp50 juta Cicilan Rp200 juta Total bunga Rp200 juta (simulasi) Contoh KUR 6% (bunga tetap) Rp1.521.097 Rp6.084.387 Rp19.037.950 Contoh 11% (BI-Rate ditahan) Rp1.636.936 Rp6.547.743 Rp35.718.763 Contoh 11,25% (naik 25 bps) Rp1.642.862 Rp6.571.447 Rp36.572.091 Contoh 12% (naik 100 bps) Rp1.660.715 Rp6.642.862 Rp39.143.031 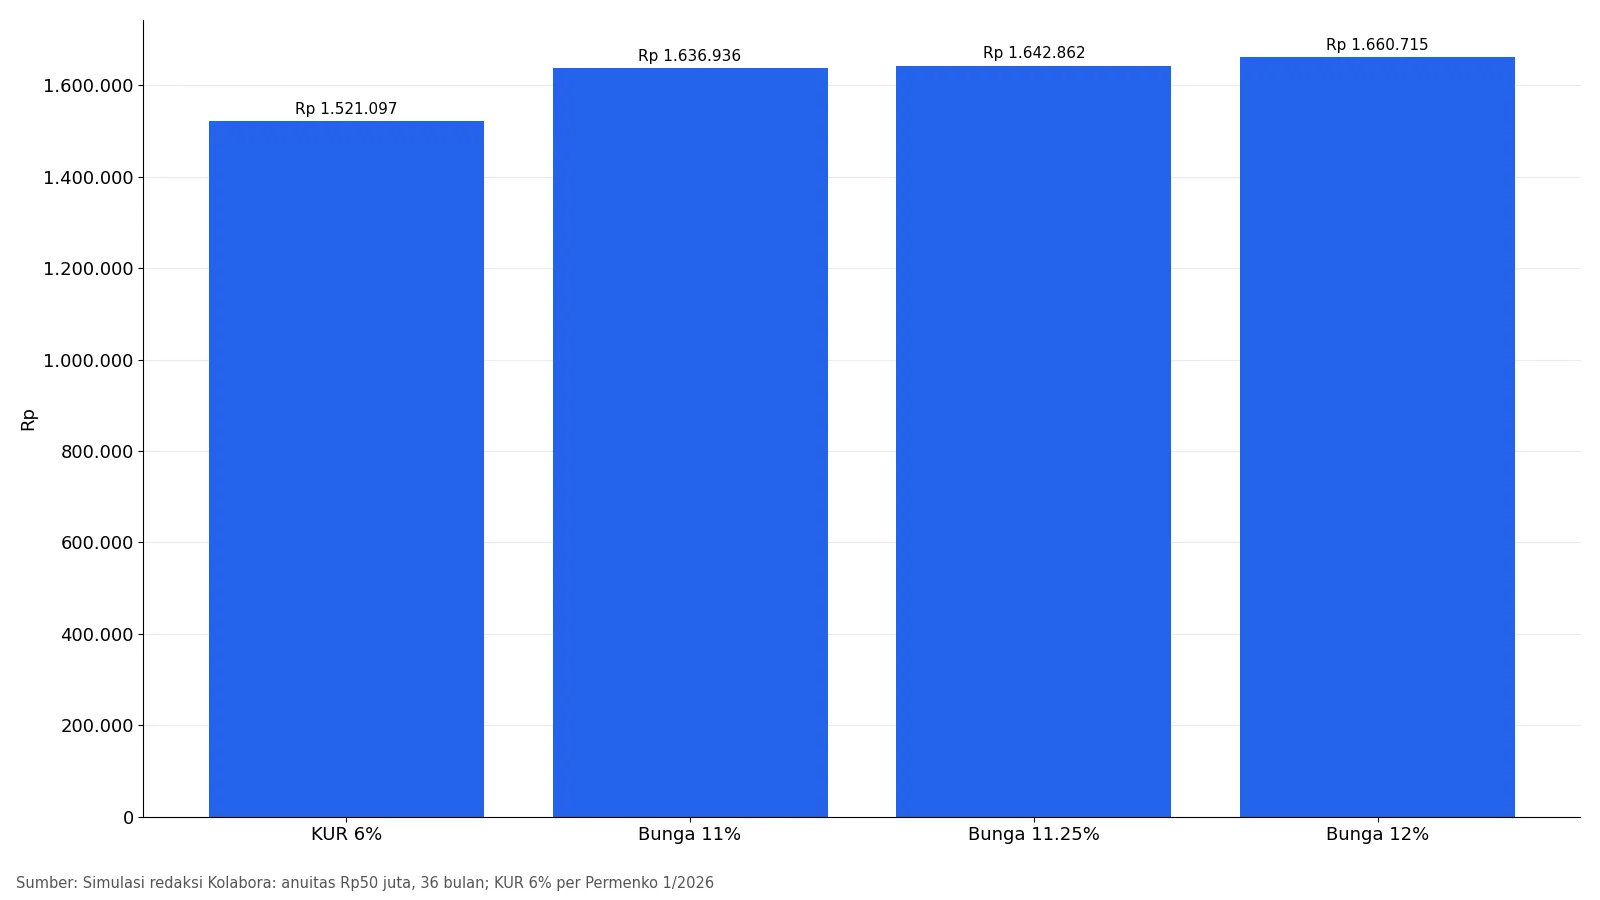
Untuk pinjaman Rp200 juta, kenaikan 25 bps menambah cicilan Rp23.704 per bulan dalam simulasi ini. Namun, kenaikan 100 bps menambah Rp95.119 per bulan, atau sekitar Rp3,4 juta selama tiga tahun. Menurut kami, angka terakhir inilah yang layak masuk anggaran kas usaha.
Selisih paling besar justru datang dari jenis kredit, bukan dari BI. Dalam simulasi Rp200 juta, total bunga contoh 11% hampir dua kali lipat total bunga KUR 6%.
Kalkulator Cicilan dengan Angka Pinjamanmu
Masukkan pokok, bunga efektif yang tertulis di perjanjian, dan perkiraan kenaikan bunga. Kalkulator lalu menghitung selisih cicilan bulanan serta tambahan bunga selama tenor.
Kalkulator Cicilan Kredit Usaha Bila Bunga Naik
Bandingkan cicilan bulanan anuitas pada bunga sekarang dan bunga setelah naik, untuk pinjaman usaha berbunga mengambang.
Simulasi anuitas dengan bunga berlaku sejak bulan pertama; belum memasukkan provisi, administrasi, asuransi, atau penyesuaian bunga di tengah tenor. Angka bank bisa berbeda.
Sumber: Rumus anuitas: A = P x i / (1 – (1 + i)^-n), i = bunga tahunan / 12 (hitungan redaksi)
Contoh: dengan pokok Rp50.000.000, bunga 11%, kenaikan 0,25 poin persen, dan tenor 36 bulan, simulasi menghasilkan cicilan baru Rp1.642.862 dan tambahan cicilan Rp5.926 per bulan.
Bila Bunga Disesuaikan di Tengah Tenor
Pada praktiknya, bank jarang menaikkan bunga sejak bulan pertama. Biasanya bunga baru berlaku pada sisa pokok di tanggal penyesuaian, sehingga dampaknya lebih kecil dari tabel di atas.
Sebagai contoh simulasi, pinjaman Rp200 juta berbunga 11% menyisakan pokok sekitar Rp140,5 juta setelah 12 cicilan. Jika bunga lalu naik ke 12% untuk 24 bulan sisanya, cicilan simulasi menjadi Rp6.613.158, atau bertambah Rp65.415 per bulan.
Untuk contoh pinjaman Rp50 juta dengan pola yang sama, cicilan sisa tenor hanya bertambah Rp16.354 per bulan. Jadi, semakin lambat bank menyesuaikan, semakin kecil beban tambahannya.
Yang Bisa Dilakukan Pemilik Usaha
Langkah pertama selalu sama: cek jenis bunga dan jadwal penyesuaiannya di perjanjian. Setelah itu, pilih langkah yang sesuai dengan arus kasmu.
- Tagih pemberitahuan resmi. POJK 22/2023 Pasal 50 mewajibkan bank memberi tahu dan meminta konfirmasimu atas perubahan yang menambah kewajiban.
- Hitung jarak 30 hari kerja. Pasal yang sama menetapkan pemberitahuan paling lambat 30 hari kerja sebelum berlaku, kecuali acuan bunganya sudah tertulis di perjanjian dan ditetapkan otoritas.
- Negosiasikan sebelum tanggal penyesuaian. Pasal 50 ayat (3) huruf c membebaskan tenggat itu bila perubahan disepakati lewat negosiasi dan dituangkan dalam adendum, jadi riwayat bayar lancar bisa menjadi bahan tawar.
- Pertimbangkan pelunasan sebagian. Mengurangi pokok menekan cicilan sisa tenor, tetapi cek dulu denda pelunasan yang wajib tertulis di perjanjian.
- Bandingkan dengan KUR. Untuk kebutuhan modal baru hingga plafon KUR, bunga 6% bersubsidi tidak terpengaruh BI-Rate.
Bila tidak setuju dengan perubahan, ayat (4) memberimu hak mengakhiri produk. Akan tetapi, ayat (5) mewajibkan kamu melunasi kewajiban sesuai perjanjian lebih dulu. Selain itu, ayat (6) menganggapmu setuju bila tidak menjawab dalam tenggat.
Tambahan cicilan juga memengaruhi laba yang kamu laporkan. Karena itu, cek kembali hitungan pajak omzetmu di panduan PP 20 Tahun 2026 tentang pajak UMKM.
Salah Paham Umum soal BI-Rate
"BI naik, cicilan langsung naik." Tidak selalu. Data uang beredar BI untuk Agustus 2026 (dikutip Kontan) mencatat rata-rata bunga kredit 8,9%, naik tipis dari 8,79% pada Juni. Padahal BI-Rate sudah naik 100 bps sejak Mei.
"SBDK sama dengan bunga yang saya bayar." Keliru, karena SBDK belum memuat premi risiko debitur. Bunga akhirmu bisa lebih tinggi, terutama untuk usaha tanpa agunan.
"Semua kredit UMKM ikut BI-Rate." KUR bersubsidi tidak ikut, begitu pula kredit berbunga tetap. Namun, usaha yang omzetnya sudah melewati batas omzet Rp4,8 miliar untuk PPh final UMKM dalam PP 20/2026 lebih mungkin memakai kredit komersial berbunga mengambang.
Angka yang Perlu Dicek Ulang
Cek tiga angka setiap bulan: hasil RDG BI, SBDK yang wajib bank umumkan secara berkala, dan surat pemberitahuan bunga dari bank. Bila ketiganya stabil, simulasi di atas cukup menjadi pegangan anggaran kas usahamu.