
Pakai NPWP UMKM sesuai bentuk usahamu, bukan sesuai besar omzetnya. Warung, toko online, atau jasa yang kamu jalankan atas nama sendiri memakai NPWP orang pribadi, yaitu NIK yang sudah kamu aktifkan. Sementara itu, PT perorangan, CV, firma, PT biasa, dan koperasi wajib memiliki NPWP badan 16 digit yang terpisah dari NIK pemiliknya.
Pilihan itu langsung menentukan cara DJP menghitung pajak usahamu. Sejak PP 20/2026 mengubah aturan pajak UMKM, Pasal 57 versi baru hanya membolehkan orang pribadi, PT perorangan, dan koperasi memakai PPh final 0,5%. Karena itu, salah memilih NPWP bisa berarti salah tarif sejak masa pajak pertama.
Jawaban Singkat per Bentuk Usaha
Mulailah dari dokumen pendirian usahamu. Jika tidak ada akta atau sertifikat badan, berarti usahamu masih atas nama pribadi.
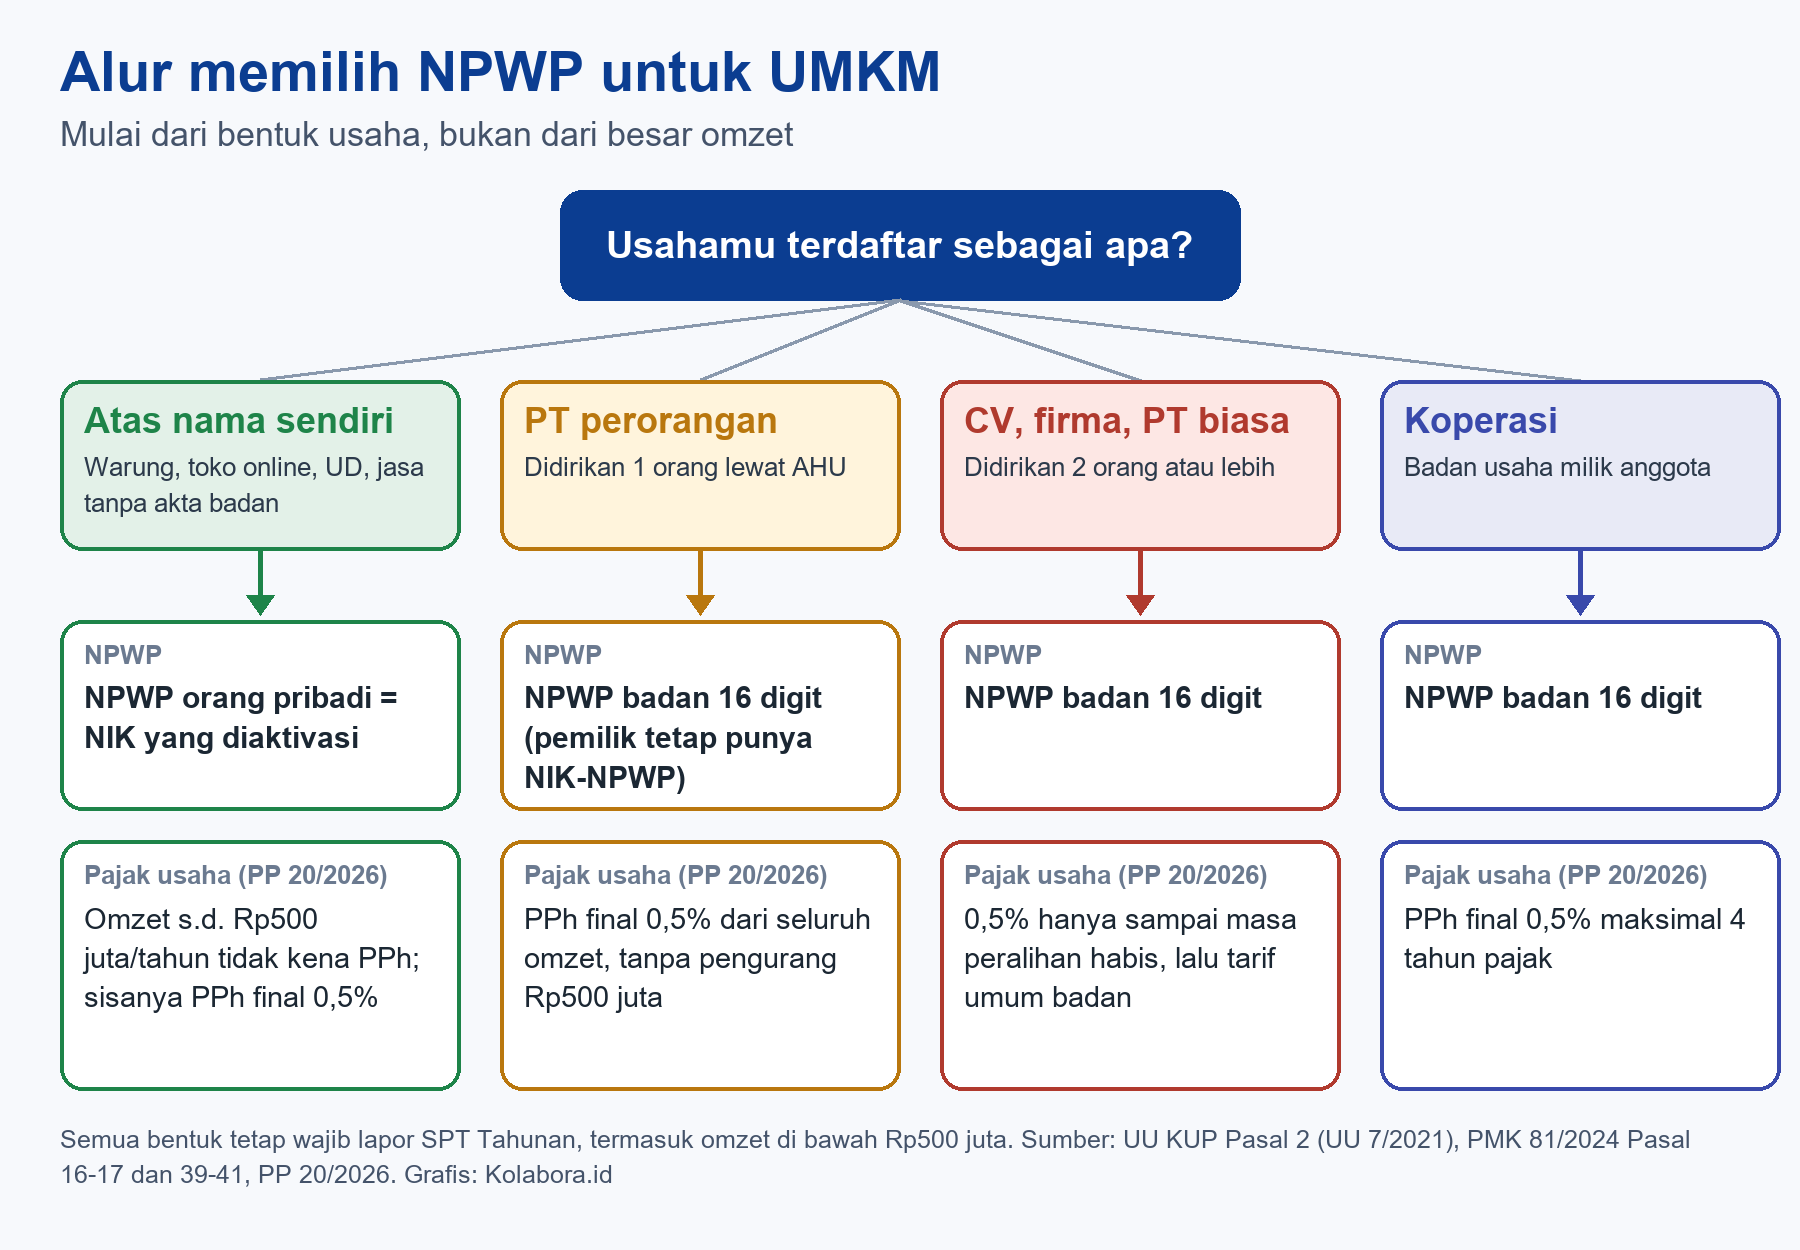
Aspek Usaha atas nama sendiri PT perorangan CV, firma, PT biasa Jenis NPWP Orang pribadi (NIK) Badan 16 digit Badan 16 digit PPh final 0,5% Ya, tanpa batas waktu Ya, tanpa batas waktu Hanya sisa masa peralihan Bebas PPh s.d. Rp500 juta (PP 55/2022) Ya Tidak Tidak Kewajiban catatan Pencatatan Pembukuan Pembukuan Lapor SPT Tahunan Orang pribadi Badan + pemilik Badan
Beda NPWP Pribadi, Badan, dan PT Perorangan
Usaha atas nama sendiri memakai NPWP siapa?
Usaha seperti ini memakai NPWP pemiliknya. UU KUP Pasal 2 ayat (1a), versi UU 7/2021, menetapkan bahwa NPWP orang pribadi penduduk adalah NIK. Selanjutnya, Pasal 16 PMK 81/2024 menambahkan bahwa pemilik harus mengaktifkan NIK itu lebih dulu, dan tiap tempat usaha mendapat NITKU.
Jadi, nama toko atau label “UD” di spanduk tidak membuat usahamu menjadi badan. Secara pajak, kamu tetap melaporkan omzetnya sebagai penghasilan pribadi. Itulah NPWP yang dipakai sampai kamu mendirikan badan.
PT perorangan berarti punya dua NPWP?
Benar, dan keduanya punya fungsi berbeda. Penyuluh DJP Jambi menjelaskan bahwa NPWP perseroan perorangan terdaftar sebagai NPWP badan, sedangkan pemiliknya tetap memakai NIK pribadi. Badan membayar pajak usaha lewat NPWP-nya, sementara pemilik mengisi SPT pribadi dengan nihil bila tidak punya penghasilan lain.
Konsekuensinya cukup terasa di kantong. Menurut PP 55/2022 yang tidak diubah PP 20/2026, fasilitas omzet Rp500 juta tanpa PPh hanya berlaku untuk orang pribadi, sehingga PT perorangan membayar 0,5% sejak rupiah pertama. Detail syarat pendiriannya ada di perbandingan PT perorangan dan usaha pribadi.
Bagaimana dengan CV dan firma?
Pasal 1 angka 35 PMK 81/2024 menggolongkan CV, firma, dan koperasi sebagai badan, sehingga semuanya memerlukan NPWP badan. Namun, PP 20/2026 mencoret CV, firma, dan PT biasa dari daftar pemakai tarif 0,5%, kecuali selama sisa masa peralihan. Bila CV kelak berubah menjadi PT, artikel DJP menyebut CV itu perlu mendaftar NPWP baru lalu menghapus NPWP lamanya.
Omzet Kecil Tetap Wajib NPWP dan SPT
Omzet belum Rp500 juta, tetap harus mendaftar?
Ya, karena kewajiban mendaftar tidak menunggu pajak terutang. UU KUP Pasal 2 ayat (1) mewajibkan setiap orang yang memenuhi syarat subjektif dan objektif untuk mendaftar. Bahkan, Pasal 17 ayat (1) PMK 81/2024 memberi tenggat paling lama 1 bulan setelah usaha mulai berjalan.
Batas Rp500 juta hanya membebaskan PPh atas omzet, bukan membebaskan laporan. Siaran pers DJP SP-3/2024 menegaskan semua wajib pajak UMKM, termasuk yang beromzet di bawah Rp500 juta, tetap wajib menyampaikan SPT Tahunan.
Apa risikonya kalau menunda?
Menurut UU KUP Pasal 2 ayat (4) dan (4a), DJP bisa menerbitkan NPWP secara jabatan, lalu menagih kewajiban pajak mundur paling lama 5 tahun. Selain itu, Pasal 39 ayat (1) huruf a UU KUP mengancam pidana bagi orang yang dengan sengaja tidak mendaftar. Menurut kami, mendaftar sukarela jauh lebih murah daripada menunggu surat dari KPP.
Daftar NPWP Online atau di KPP
Pasal 4 PMK 81/2024 menjadikan pendaftaran elektronik sebagai jalur utama. Jika cara itu tidak memungkinkan, kamu bisa datang langsung atau mengirim formulir lewat pos ke KPP maupun KP2KP.
- Siapkan email aktif dan nomor ponsel pribadi, sebab Pasal 6 ayat (4) PMK 81/2024 mensyaratkan keduanya tervalidasi saat aktivasi akun.
- Buka coretaxdjp.pajak.go.id, lalu pilih jalur aktivasi NIK untuk orang pribadi sesuai panduan Coretaxpedia DJP.
- Isi data diri, masukkan kode OTP, dan unggah swafoto saat sistem memintanya.
- Untuk badan, masukkan data dari Ditjen AHU yang terisi otomatis, lalu unggah akta atau SK pendirian beserta perubahannya.
- Tambahkan setiap alamat toko atau gudang agar masing-masing mendapat NITKU.
- Unduh NPWP elektronik dari email; Pasal 21 dan 41 PMK 81/2024 menetapkan NPWP terbit paling lama 1 hari kerja.
Satu hal lagi, Coretaxpedia menyebut DJP kini mengirim NPWP sebagai PDF, bukan kartu fisik. Simpan berkas itu bersama dokumen legalitas usahamu.
Setelah NPWP Aktif: Billing, PPh Final, SPT
Begitu NPWP terbit, kewajiban bulanan mulai berjalan. Untuk menyetor sendiri PPh final UMKM, buat kode billing dengan KAP 411128 dan KJS 420, sesuai keterangan DJP di pajak.go.id. Setorannya jatuh tempo tanggal 15 bulan berikutnya, dan setoran yang sudah tervalidasi dianggap sebagai SPT Masa menurut PMK 81/2024.
Pemilik usaha atas nama pribadi baru menyetor setelah omzet kumulatif tahun itu melewati Rp500 juta. Sebaliknya, PP 55/2022 mewajibkan PT perorangan dan koperasi menyetor 0,5% sejak bulan pertama ada omzet. Di akhir tahun, langkah lapor SPT Tahunan UMKM tetap wajib dijalankan, termasuk saat PPh terutangnya nol.
Kesalahan yang Membuat Data Pajak Berantakan
- Membuat NPWP kedua. Penjelasan Pasal 2 ayat (1) UU KUP membatasi satu wajib pajak pada satu NPWP. NPWP ganda bisa dihapus atas permohonan atau secara jabatan, asalkan tidak ada utang pajak.
- Memakai NIK pribadi untuk transaksi PT perorangan. Akibatnya, omzet badan tercatat sebagai penghasilan pribadi dan rekonsiliasi SPT jadi kacau.
- Lupa mendaftarkan cabang. Toko kedua tanpa NITKU membuat rekap omzet per tempat usaha tidak lengkap.
- Istri mendaftar NPWP sendiri tanpa menghitung dampaknya. Pasal 16 ayat (5) PMK 81/2024 mengatur tiga kondisi wajib NPWP sendiri. Meski begitu, PP 20/2026 tetap menggabungkan omzet suami-istri untuk uji batas Rp4,8 miliar.
Kesalahan kedua paling sering muncul karena pemilik baru menganggap PT perorangan hanya “versi resmi” dari usahanya. Padahal, begitu sertifikat badan terbit, rekening dan faktur sebaiknya ikut pindah ke nama badan.
NPWP Mana yang Cocok untuk Usahamu
Pilih NPWP pribadi kalau kamu masih berjualan atas nama sendiri. Sobat Kolabora di posisi ini cukup mengaktifkan NIK di Coretax dan mencatat omzet bulanan. Sebaliknya, pilih NPWP badan kalau kamu berencana mendirikan PT perorangan, lalu siapkan NPWP badan sejak awal dan pisahkan rekening usaha sebelum transaksi pertama.