
kolabora.id – “Saya hanya berjualan di warung, wajib membuat pembukuan?” Tidak. Sebab, pemilik usaha orang pribadi yang seluruh omzetnya kena PPh final 0,5% dan tidak melebihi Rp4,8 miliar setahun cukup membuat pencatatan, menurut Pasal 451 PMK 81/2024. Isinya omzet bruto harian, penghasilan lain, serta harta dan utang, lalu kamu menyimpan catatan itu 10 tahun.
Panduan pembukuan sederhana UMKM untuk pajak ini menjawab pertanyaan yang paling sering muncul. Misalnya, apa bedanya dengan pembukuan, kolom apa yang cukup, dan bukti mana yang perlu kamu simpan. Setelah itu, kita sambungkan catatan tersebut ke kode billing serta SPT Tahunan.
Pembukuan Sederhana UMKM atau Pencatatan Pajak
Pada dasarnya, Pasal 28 ayat (1) UU KUP mewajibkan setiap orang pribadi yang berusaha dan setiap badan menyelenggarakan pembukuan. Namun, ayat (2) pasal yang sama memberi pengecualian: kelompok tertentu cukup membuat pencatatan.
Pada praktiknya, bedanya terasa di isi. Menurut Pasal 28 ayat (7) UU KUP, pembukuan minimal memuat harta, kewajiban, modal, penghasilan, biaya, serta penjualan dan pembelian. Sementara itu, pencatatan hanya mengumpulkan data peredaran bruto dan penghasilan secara teratur, sesuai ayat (9).
Jenis wajib pajak Kewajiban Isi minimum Dasar Orang pribadi, seluruh omzet usaha kena PPh final 0,5% dan tidak melebihi Rp4,8 miliar Pencatatan, tanpa pemberitahuan ke DJP Omzet bruto, penghasilan lain, harta, utang Pasal 451 dan 453 PMK 81/2024 Orang pribadi pemakai norma penghitungan, omzet kurang dari Rp4,8 miliar Pencatatan, beri tahu DJP dalam 3 bulan pertama tahun pajak Omzet bruto final dan nonfinal, penghasilan lain beserta biayanya, harta, utang Pasal 450 dan 453 PMK 81/2024 Orang pribadi lain yang berusaha Pembukuan Harta, kewajiban, modal, penghasilan, biaya, penjualan, pembelian Pasal 28 ayat (1) dan (7) UU KUP PT perorangan dan koperasi Pembukuan, meski memakai tarif 0,5% Sama seperti baris di atas Pasal 448 ayat (1) PMK 81/2024
PT Perorangan Tetap Wajib Pembukuan
PT perorangan tidak boleh hanya mencatat, karena PT perorangan dan koperasi berstatus badan. Jadi, Pasal 448 ayat (1) PMK 81/2024 tetap mewajibkan pembukuan. Dengan kata lain, tarif 0,5% dalam PP 55/2022 hanya mengubah cara menghitung pajak, bukan kewajiban administrasinya.
Omzet di bawah Rp500 juta tetap wajib mencatat?
Tetap wajib. Memang, Pasal 60 PP 55/2022 membebaskan orang pribadi dari PPh atas Rp500 juta omzet pertama setiap tahun. Akan tetapi, kamu baru tahu kapan batas itu terlewati jika omzet tercatat bulan demi bulan.
Catatan Omzet Wajib dan Simulasinya
Pasal 449 ayat (2) PMK 81/2024 menetapkan syarat bentuknya: huruf Latin, angka Arab, rupiah, bahasa Indonesia, per tahun kalender, dan urut menurut tanggal uang masuk. Selain itu, catatan harus mencerminkan usaha sebenarnya dan punya dokumen dasar sebagai pendukung.
Karena itu, buku harian cukup berisi lima kolom berikut:
- Tanggal uang penjualan masuk, bukan tanggal pesanan.
- Keterangan singkat, misalnya penjualan tunai, transfer, atau pencairan dari marketplace.
- Tempat usaha, karena Pasal 453 ayat (2) meminta catatan terpisah untuk tiap jenis atau lokasi usaha.
- Omzet bruto, yaitu nilai penjualan kotor sebelum potongan harga.
- Nomor bukti, seperti nomor nota, struk, atau referensi mutasi rekening.
Kemudian, setiap akhir bulan jumlahkan omzet lalu tulis angka kumulatif sejak Januari. Booklet SPT resmi DJP edisi 2025 juga memakai format rekap serupa, yaitu kolom bulan, tahun, dan peredaran bruto.
Sebagai contoh, tabel di bawah memakai angka rekaan untuk pedagang orang pribadi. Perhatikan bulan Juni, sebab kumulatif omzet melewati Rp500 juta di bulan itu.
Bulan (contoh) Omzet bruto Kumulatif sejak Januari Bagian kena pajak PPh final 0,5% Mei Rp95.000.000 Rp425.000.000 Rp0 Rp0 Juni Rp100.000.000 Rp525.000.000 Rp25.000.000 Rp125.000 Juli Rp90.000.000 Rp615.000.000 Rp90.000.000 Rp450.000
Dalam simulasi ini, omzet Juni terbelah dua. Sebanyak Rp75 juta masih masuk jatah Rp500 juta, sedangkan sisanya kena tarif final: 0,5% × Rp25.000.000 = Rp125.000.
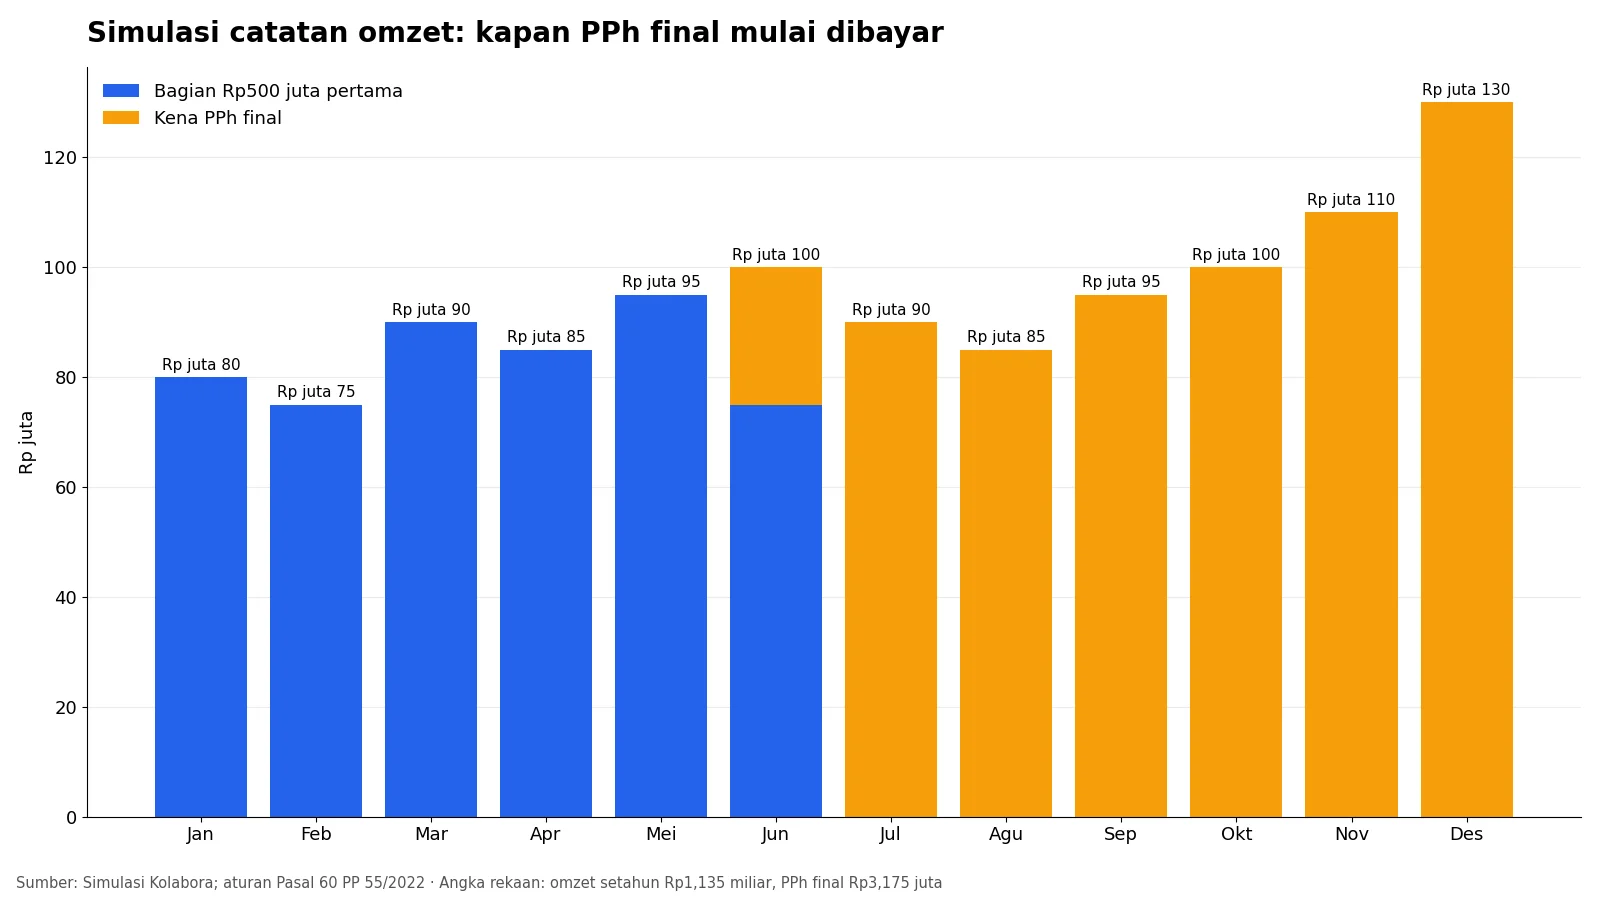
Setahun penuh, simulasi ini menghasilkan omzet Rp1,135 miliar dan PPh final Rp3.175.000. Tanpa catatan bulanan, pemilik usaha mudah salah menebak bulan pertama ia wajib setor.
Buku Tulis dan Spreadsheet Sama Sah
Keduanya boleh, sebab Pasal 454 ayat (1) PMK 81/2024 mengizinkan pencatatan elektronik maupun manual. Intinya, formatnya konsisten dan setiap baris punya bukti.
Bukti yang Disimpan Sepuluh Tahun
Pasal 28 ayat (11) UU KUP mewajibkan buku, catatan, dan dokumen dasarnya tersimpan 10 tahun di Indonesia. Selanjutnya, Pasal 454 ayat (2) PMK 81/2024 menegaskan tempatnya: rumah atau lokasi usaha orang pribadi tersebut.
Dokumen dasar itu antara lain nota penjualan, struk kasir, mutasi rekening usaha, dan laporan pencairan marketplace. Selain itu, simpan bukti setor PPh final dan bukti potong dari pembeli yang memotong pajakmu.
Lalu, jangan lupakan harta dan utang. Pasal 453 ayat (3) PMK 81/2024 memasukkan keduanya ke pencatatan. Booklet DJP memberi contoh kolomnya: nama harta, tahun dan nilai perolehan, serta pemberi utang dan saldonya.
KPP Pratama Jakarta Tambora pernah membagikan cara mencatat lewat aplikasi M-Pajak. Unggahannya terbit September 2022, sebelum Coretax berlaku, jadi anggap sebagai gambaran kolom, bukan panduan tampilan aplikasi terbaru.
Lihat unggahan ini di Instagram
Dari Catatan ke Kode Billing
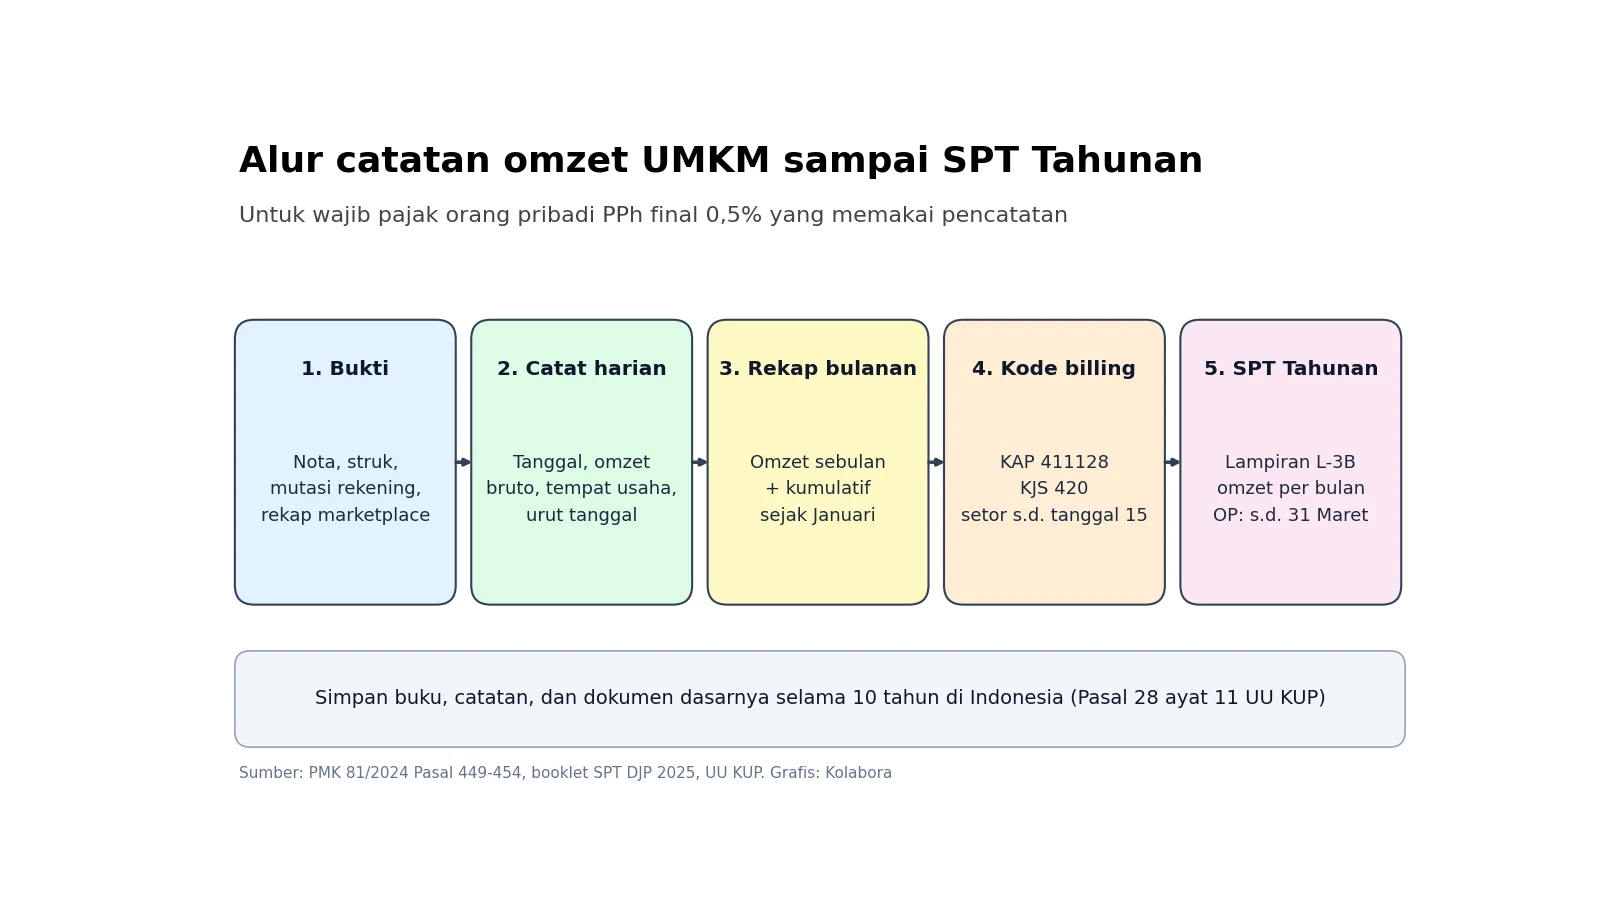
Rekap bulanan langsung menjadi dasar setoran, karena Pasal 60 PP 55/2022 menghitung PPh final dari omzet bruto setiap bulan. Adapun tarifnya kini permanen bagi orang pribadi lewat PP 20 Tahun 2026 tentang pajak UMKM.
Ditjen Pajak merangkum perubahan itu dalam infografis resmi pada 1 Juni 2026. Intinya, orang pribadi beromzet sampai Rp500 juta tetap tidak membayar PPh.
Lihat unggahan ini di Instagram
Begitu ada pajak terutang, buat kode billing dengan KAP 411128 dan KJS 420, lalu setor paling lambat tanggal 15 bulan berikutnya sesuai PMK 81/2024. Misalnya pada contoh tadi, PPh Juni Rp125.000 jatuh tempo 15 Juli. Langkah membuatnya ada di panduan kode billing PPh final UMKM di Coretax.
Menurut Pasal 171 ayat (4) PMK 81/2024, setoran yang sudah tervalidasi sekaligus berlaku sebagai laporan SPT Masa. Karena itu, telat setor juga berarti telat lapor; hitungan sanksinya kami bahas di artikel denda telat bayar PPh final UMKM.
Di akhir tahun, rekap 12 bulan itu kamu salin ke Lampiran L-3B SPT Tahunan. Setelah itu, menurut booklet DJP 2025, Coretax menghitung sendiri bagian di atas Rp500 juta. Batas lapor orang pribadi adalah 31 Maret; urutan isiannya ada di cara lapor SPT Tahunan UMKM.
Kesalahan Catatan yang Memicu Koreksi
Kesalahan berikut paling sering membuat angka di catatan tidak cocok dengan data DJP:
- Mencatat omzet bersih. Padahal, Pasal 58 PP 55/2022 versi PP 20/2026 menghitung peredaran bruto sebelum potongan penjualan dan potongan tunai.
- Mencampur rekening pribadi dan usaha. Akibatnya, transfer keluarga bisa terbaca sebagai penjualan saat petugas mencocokkan mutasi.
- Menggabung semua toko dalam satu angka, padahal Pasal 453 ayat (2) PMK 81/2024 meminta catatan terpisah per jenis atau tempat usaha.
- Lupa menggabung omzet pasangan, sebab Pasal 452 ayat (2) PMK 81/2024 tetap menggabung omzet suami-istri yang pisah harta untuk menguji batas Rp4,8 miliar.
- Membuang nota lama. Padahal, bukti itu wajib ada selama 10 tahun, jadi foto atau pindai sebelum kertasnya pudar.
Risikonya nyata. Jika catatan tidak ada, petugas tak bisa mengetahui pajak terutang. Karena itu, Pasal 13 ayat (1) huruf d UU KUP memberi DJP wewenang menerbitkan surat ketetapan kurang bayar dalam lima tahun.
Untuk kesengajaan yang merugikan negara, Pasal 39 ayat (1) huruf g dan h UU KUP mengancam penjara 6 bulan sampai 6 tahun. Selain itu, denda pidananya dua sampai empat kali pajak yang tidak dibayar.
Jadi, masih ragu soal kolom atau status usaha? Sobat Kolabora bisa menanyakannya langsung ke layanan resmi berikut.
Info resmi Direktorat Jenderal Pajak (DJP)
| Resmi | Situs · Instagram |
| Kring Pajak | (021) 1500200 |
Diverifikasi 2026-10-20 dari sumber resmi (pajak.go.id, PENG-45/PJ.09/2025); layanan bisa berubah, cek situs resmi sebelum menghubungi.
Terakhir, panduan ini khusus orang pribadi pemakai tarif final. Jika usahamu sudah berbentuk PT perorangan atau koperasi, kewajibannya pembukuan lengkap, dan itu bahasan tersendiri.