
kolabora.id – Kalau kamu pemilik usaha yang menyetor PPh final 0,5% versi PP 55/2022 tiap bulan, SPT Tahunan tetap wajib kamu laporkan paling lambat 31 Maret tahun berikutnya, sesuai PMK 81/2024. Isinya bukan menghitung pajak ulang, melainkan merekap omzet bulanan dan mencocokkan setoran di Lampiran L-3B Coretax.
Panduan cara lapor SPT Tahunan UMKM ini mengikuti materi edukasi resmi DJP untuk wajib pajak orang pribadi beromzet di bawah Rp4,8 miliar. Fokusnya pada isian yang sering salah: omzet final, bukti setor, dan bukti potong.
Cek Kewajiban dan Batas Waktu Lapor
Kewajiban ini berlaku bagi orang pribadi yang memakai tarif PPh final 0,5% sesuai PP 55/2022, yang kini berlaku permanen lewat PP 20/2026. Rinciannya ada di ulasan kami tentang PP 20 Tahun 2026 soal pajak UMKM.
Menurut PMK 81/2024, batas SPT Tahunan orang pribadi adalah tiga bulan setelah tahun pajak berakhir. Jadi, SPT tahun pajak 2026 harus masuk paling lambat 31 Maret 2027.
Omzetmu belum menembus Rp500 juta setahun? Kamu tetap melapor, walaupun PPh terutangnya nol. Orang pribadi memang tidak membayar pajak atas bagian omzet sampai Rp500 juta.
Kelompok pelapor ini juga relatif kecil. Data DJP per 30 April 2026 mencatat 13.056.881 SPT Tahunan 2025, tetapi hanya 1,43 juta yang berasal dari orang pribadi nonkaryawan.
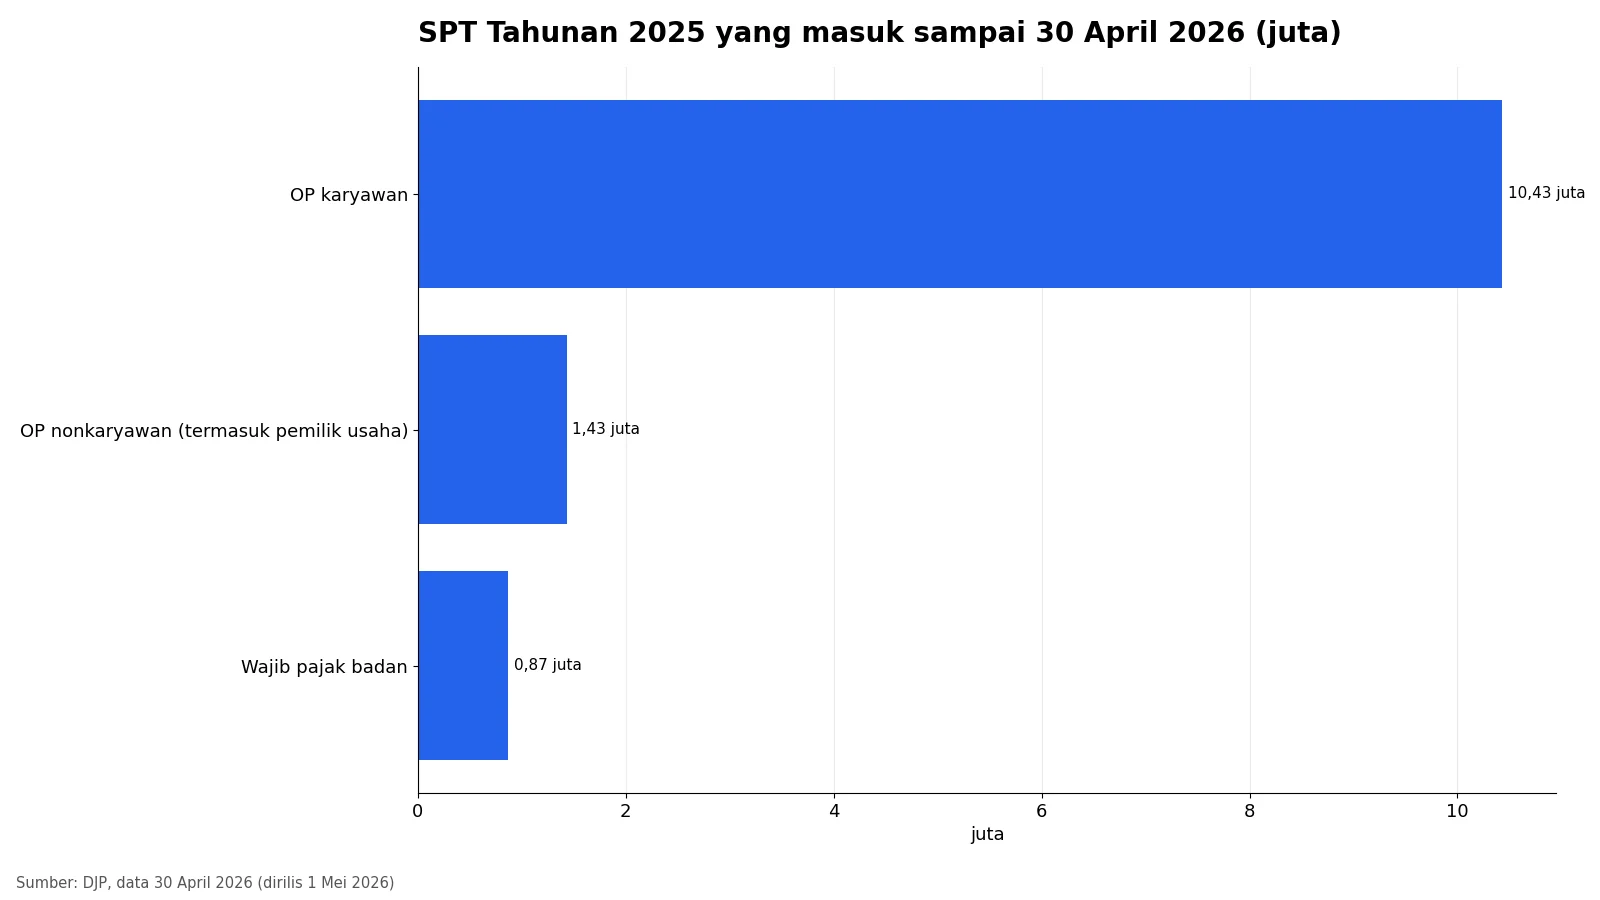
Direktur P2Humas DJP Inge Diana Rismawanti merinci data itu pada 1 Mei 2026: 10,43 juta SPT karyawan dan 874.476 SPT badan. Angka itu menunjukkan jumlah SPT yang masuk, bukan tingkat kepatuhan, tetapi alur lapor bagi pemilik usaha kini memang lebih sederhana.
Siapkan Dokumen Sebelum Membuka Coretax
Sebelum login, kumpulkan dulu bahan berikut. Daftar ini merangkum materi DJP dan artikel edukasi di pajak.go.id tentang lima langkah lapor SPT bagi UMKM.
- Rekap omzet per bulan dari Januari sampai Desember, hasil pencatatan harianmu.
- Bukti setor PPh final tiap bulan, yaitu kode billing 411128-420 beserta NTPN.
- Bukti potong atau bukti pungut PPh final dari pembeli yang berstatus pemotong pajak.
- Daftar harta dan utang per 31 Desember, termasuk kendaraan dan tabungan usaha.
- Data tanggungan keluarga yang sudah terdaftar di Coretax.
- Kode Otorisasi DJP dan passphrase aktif untuk tanda tangan elektronik.
Setoran yang masa pajaknya keliru akan menyulitkan pencocokan nanti. Karena itu, cek ulang setiap kode billing; panduan kami tentang kode billing PPh final UMKM di Coretax menjelaskan isian masa pajak yang benar.
Lapor SPT Tahunan di Coretax
Urutan berikut mengikuti materi edukasi DJP untuk wajib pajak beromzet di bawah Rp4,8 miliar versi Oktober 2025.
- Masuk ke coretaxdjp.pajak.go.id memakai NIK 16 digit, kata sandi, dan captcha.
- Buka modul Surat Pemberitahuan (SPT), klik Buat Konsep SPT, lalu pilih PPh Orang Pribadi.
- Pilih SPT Tahunan, tentukan tahun pajak, pilih model Normal, kemudian klik Buat Konsep SPT.
- Buka draf dari menu SPT Belum Disampaikan, lalu pilih sumber penghasilan Kegiatan Usaha dan metode Pencatatan.
- Pada pertanyaan 1.b.2, pilih opsi peredaran bruto tertentu ber-PPh final.
- Pada pertanyaan 1.b.3, pilih opsi hanya menerima penghasilan final dan tidak menyelenggarakan pembukuan.
- Isi Lampiran L-3B, L-2, dan L-1 sesuai panduan pada bagian berikutnya.
- Centang Pernyataan di bagian K, klik Simpan Konsep, lalu klik Bayar dan Lapor.
- Tanda tangani dengan Kode Otorisasi DJP dan passphrase, kemudian unduh BPE dari menu SPT Dilaporkan.
Bukti Penerimaan Elektronik (BPE) adalah tanda bahwa DJP sudah menerima SPT-mu. Simpan PDF-nya bersama salinan SPT, sebab dokumen itu bisa diminta lagi, misalnya saat kamu mengajukan kredit usaha.
Ragu mencoba langsung? DJP juga menyediakan simulator pengisian di spt-simulasi.pajak.go.id untuk berlatih tanpa mengirim SPT sungguhan.
Info resmi Coretax DJP (Direktorat Jenderal Pajak)
| Resmi | Situs · Instagram |
Diverifikasi 2026-10-16 dari sumber resmi; menu dan ketentuan bisa berubah — cek kanal resmi sebelum melapor.
Isi Omzet dan Setoran di L-3B
Lampiran L-3B Bagian A adalah inti SPT pemilik usaha. Di sini kamu mengetik omzet per bulan secara manual, dari Januari sampai Desember.
Selanjutnya, sesuai materi DJP, sistem menghitung sendiri PPh final 0,5% atas bagian omzet di atas Rp500 juta. Kolom setoran sendiri juga terisi otomatis dari Buku Besar Coretax.
Ambil contoh ilustrasi DJP: Tuan A beromzet Rp1.710.000.000 sepanjang 2025. Dengan simulasi sederhana, omzet kena pajaknya Rp1,21 miliar, sehingga PPh final setahun Rp6.050.000.
Unggahan resmi DJP berikut mengingatkan dasar hitungan itu, termasuk batas omzet Rp4,8 miliar dan Rp500 juta yang bebas pajak.
Lihat unggahan ini di Instagram
Setelah itu, perhatikan kolom Selisih. Jika setoranmu kurang, setor kekurangannya sendiri. Sebaliknya, kelebihan setor tampil di induk SPT angka 14h dan bisa kamu minta kembali lewat modul pembayaran.
Berikutnya, Lampiran L-2 Bagian A memuat setoran KAP 411128-420 dan bukti potong PPh final secara otomatis. Kamu hanya mengisi Dasar Pengenaan Pajak, yaitu total omzet yang sama dengan L-3B.
Terakhir, Lampiran L-1 berisi harta, utang, dan tanggungan. Data tahun lalu biasanya sudah tampil, tetapi minimal satu komponen harta tetap wajib diisi.
Hindari Kesalahan yang Memicu Pembetulan
Prinsipnya sederhana: PPh final sudah lunas lewat setoran bulanan, jadi jangan dihitung lagi. Dalam materi DJP, penghasilan neto dan PPh kurang atau lebih bayar di Bagian E bernilai nol.
- Mengisi omzet final sebagai penghasilan neto usaha di baris 1.b.5, padahal baris itu harus nol.
- Memasukkan bukti potong PPh final ke Kredit Pajak bagian D, bukan ke L-3B.
- Mengisi Dasar Pengenaan Pajak di L-2 yang berbeda dari total omzet di L-3B.
- Menjawab Ya pada pertanyaan angsuran PPh Pasal 25, padahal pemilik usaha ber-PPh final menjawab Tidak.
- Membiarkan daftar harta kosong sehingga SPT tidak bisa dikirim.
Kesalahan pertama paling merugikan. Omzet yang masuk ke penghasilan neto membuat sistem menghitung tarif Pasal 17 sehingga pajakmu terhitung dua kali.
Betulkan SPT yang Keliru atau Terlambat
Telat melapor tetap ada harganya. UU KUP Pasal 7 menetapkan denda Rp100.000 untuk SPT Tahunan orang pribadi; hitungan lengkapnya ada di artikel denda telat bayar PPh final UMKM.
Bila SPT sudah terkirim namun ada angka keliru, buat konsep baru dengan model Pembetulan. Selanjutnya, isi bagian F pada induk SPT yang khusus untuk pembetulan.
Sejak 1 Oktober 2026, aturannya juga berubah. Menurut penjelasan DJP tentang PER-12/PJ/2026, SPT pembetulan kini menggantikan SPT lama secara utuh, bukan hanya mencatat selisihnya.
Akibatnya, isi ulang semua lampiran dengan angka yang benar. KP2KP Amuntai, unit layanan DJP, merangkum empat poin skema baru itu dalam reel berikut.
Lihat unggahan ini di Instagram
Jika pembetulan menimbulkan kurang bayar, ada bunga Pasal 8 ayat (2) UU KUP. Menurut KMK 47/MK/EF.2/2026 dari Kemenkeu, tarifnya untuk Oktober 2026 adalah 1,01% per bulan.
Kabar baiknya, KEP-239/PJ/2026 yang ditetapkan 8 Oktober 2026 menghapus sanksi administratif atas pembetulan sukarela. Fasilitas ini mencakup SPT Tahunan sampai tahun pajak 2025, asalkan pembetulan dan pelunasan dilakukan 8 Oktober 2026 hingga 30 Juni 2027.
Menurut DJP, besar penghapusannya 100%, 50%, atau 25% sesuai periode pembayaran. Permohonannya paling lambat 1 Oktober 2028, sedangkan pokok pajak tetap wajib dilunasi.
Lihat unggahan ini di Instagram
Menurut kami, inilah saat terbaik memeriksa ulang SPT 2025-mu. Jadi, buka lagi L-3B, cocokkan dengan buku catatan, dan betulkan secepatnya, sebab penghapusan terbesar berlaku untuk pelunasan paling awal.