
Paylater telat bayar langsung memicu denda sesuai perjanjian sejak hari pertama, sedangkan catatan SLIK memburuk bertahap. Di paylater perusahaan pembiayaan, telat lebih dari 10 hari sudah berstatus “dalam perhatian khusus” dan lewat 180 hari menjadi macet. Di pindar, status macet datang lebih cepat, yaitu setelah 90 hari.
Taruhannya juga tidak kecil. Menurut siaran pers RDKB OJK Oktober 2026 (terbit 5 November 2026), pembiayaan BNPL perusahaan pembiayaan per September 2026 mencapai Rp13,54 triliun. Rasio kredit bermasalahnya (NPF gross) 3,12%, naik dari 3,03% pada Agustus.
Pantau Denda dan Status Sejak Hari Pertama
Begitu tanggal jatuh tempo lewat, biaya keterlambatan mulai berjalan. Namun, kamu tidak bisa menebak besarnya dari luar, karena PADK OJK Nomor 2 Tahun 2026 mewajibkan perusahaan pembiayaan menampilkan biaya keterlambatan saat registrasi dan setiap transaksi. Jadi, angka yang berlaku untukmu ada di layar perjanjian, bukan di iklan.
Selanjutnya, penyelenggara wajib mengirim surat peringatan. Pasal 60 POJK 22/2023 mengatur isinya: tanggal jatuh tempo, jumlah hari telat, pokok terutang, bunga, dan denda. Bahkan, penjelasan pasal itu menyebut notifikasi lewat aplikasi resmi sah sebagai surat peringatan.
Sementara itu, status kreditmu bergerak menurut jenis penyelenggara. Pasal 92 POJK 35/2018 menetapkan piutang multifinance masih “lancar” sampai telat 10 hari kalender. Sebaliknya, SEOJK 19/SEOJK.06/2025 langsung mencatat pinjaman pindar sebagai “dalam perhatian khusus” sejak hari pertama telat.
Cek Batas Denda Sesuai Jenis Penyelenggara
Ada batas atau tidak, pada dasarnya tergantung siapa pemberi dananya. Untuk paylater dari perusahaan pembiayaan (multifinance), Kolabora tidak menemukan angka batas denda dalam POJK 35/2018, POJK 46/2024, maupun PADK 2/2026 per 8 November 2026. Pasal 34 POJK 35/2018 hanya mewajibkan ketentuan denda tertulis di perjanjian.
Meski begitu, ada pagar penting. PADK 2/2026 melarang bunga berbunga pada BNPL multifinance. Selain itu, penyelenggara tidak boleh memungut biaya tambahan saat kamu melunasi lebih awal, sehingga pelunasan cepat bebas penalti.
Sebaliknya, untuk pindar batasnya jelas. Menurut Bab XIV SEOJK 19/SEOJK.06/2025, denda pinjaman konsumtif paling tinggi 0,3% per hari untuk tenor sampai 6 bulan dan 0,2% per hari untuk tenor lebih panjang. Lebih lanjut, seluruh bunga, biaya, dan denda tidak boleh melebihi 100% nilai pinjaman.
Cara cepat menebak jenisnya: buka bagian “tentang kami” atau perjanjian di aplikasi. Di sana, aplikasi mencantumkan apakah pemberi dana berbentuk perusahaan pembiayaan, bank, atau penyelenggara pindar. Daftar syarat yang berlaku sejak Juli 2026 ada di ulasan kami tentang syarat usia dan penghasilan paylater dari OJK.
Hitung Tagihan Telat 30, 60, 90 Hari
Ambil studi kasus berikut. Bayangkan Dini belanja ponsel Rp2 juta dengan cicilan 3 bulan. Sebagai contoh, bunganya 2,5% per bulan flat, sehingga cicilan bulanannya Rp716.667. Lalu, ia tidak membayar satu kali pun.
Perlu dicatat, tabel di bawah ini merupakan simulasi paylater telat bayar, bukan tagihan sungguhan. Kolom denda memakai batas atas pindar 0,3% per hari dari Rp2 juta, yaitu Rp6.000 per hari, sebagai patokan terburuk menurut aturan OJK.
Telat Tunggakan cicilan Denda batas atas Status multifinance Status pindar 30 hari Rp716.667 Rp180.000 Dalam perhatian khusus Dalam perhatian khusus 60 hari Rp1.433.333 Rp360.000 Dalam perhatian khusus Kurang lancar 90 hari Rp2.150.000 Rp540.000 Dalam perhatian khusus Diragukan Lebih dari 90 hari Rp2.150.000 Terus bertambah, maks. total 100% pinjaman (pindar) Kurang lancar (91–120 hari) Macet 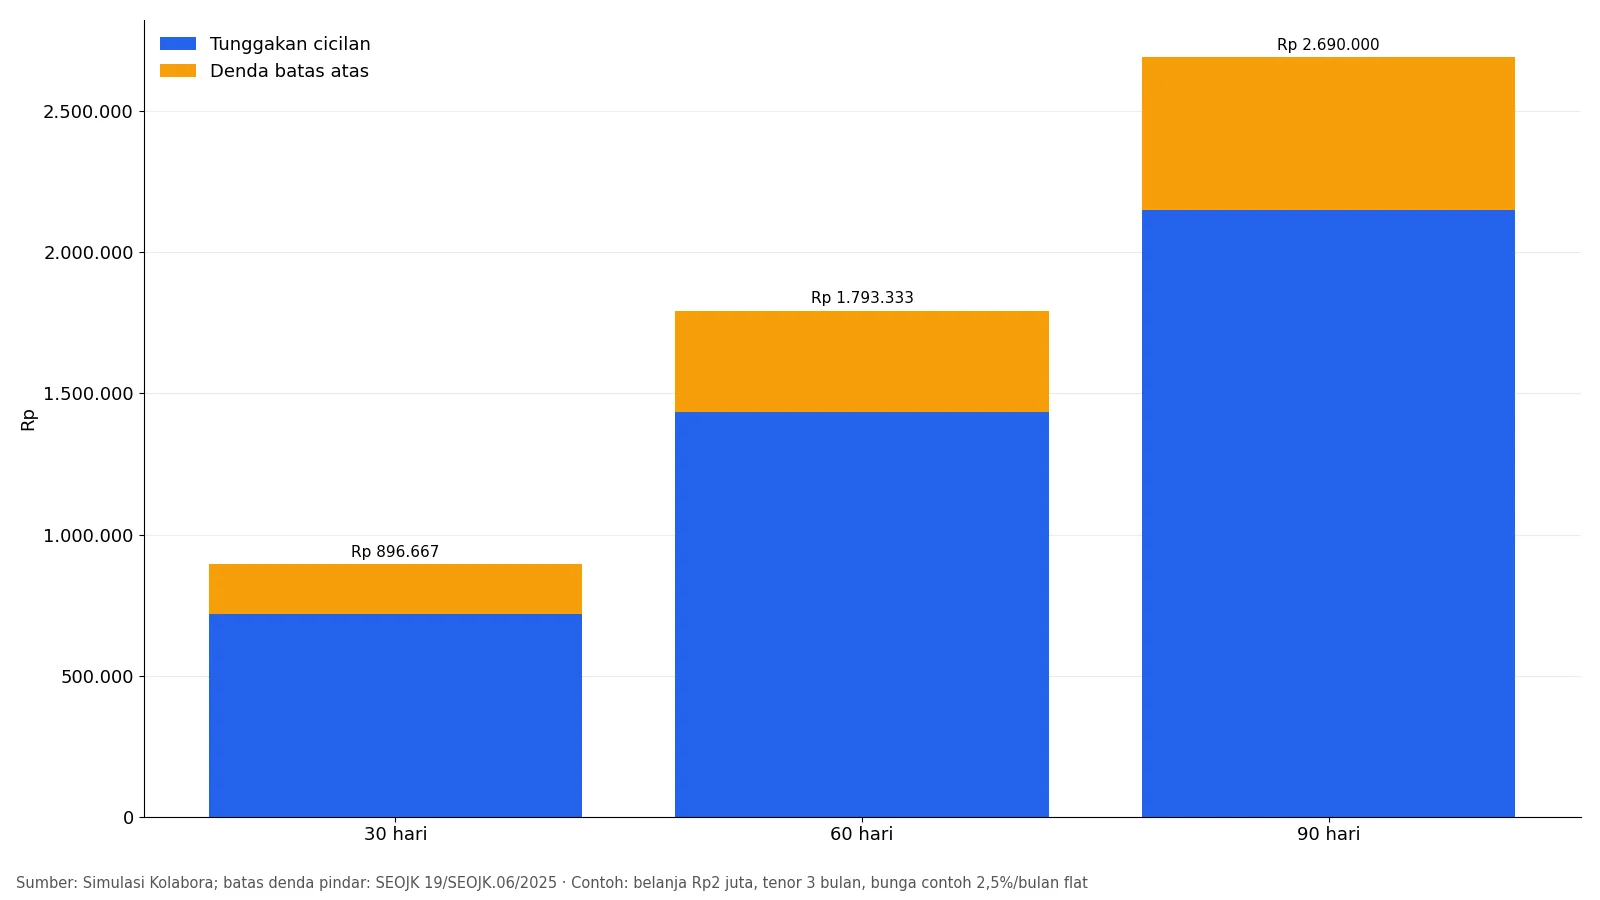
Dalam contoh ini, denda 90 hari setara 27% dari harga ponsel. Namun, tunggakan cicilan yang menumpuk tetap jauh lebih berat daripada dendanya.
Periksa Dampak SLIK ke Pengajuan Kredit
Pertama, paylater tidak luput dari SLIK. Bahkan, PADK 2/2026 mewajibkan peringatan berhuruf kapital saat registrasi bahwa setiap transaksi tercatat di SLIK. Selain itu, FAQ SEOJK 11/SEOJK.01/2024 memberi BNPL kode laporan sendiri: P10 untuk bank atau multifinance, Q01 untuk pindar.
Kedua, bank yang memproses KPR, penerbit kartu kredit, dan leasing motor membaca riwayat itu saat menilai pengajuanmu. Namun, situs resmi iDebKu menegaskan SLIK bersifat netral dan bukan daftar hitam. Artinya, keputusan menerima atau menolak tetap ada di masing-masing lembaga.
Di sisi lain, analis kredit jelas lebih mudah menerima status “dalam perhatian khusus” daripada “macet”. Karena itu, prioritas utamamu adalah menahan tunggakan sebelum melewati 90 hari. Batas itu menjadi titik macet di pindar sekaligus pintu “kurang lancar” di multifinance.
Setelah melunasi, segera cek ulang laporanmu lewat iDebKu di idebku.ojk.go.id. Kemudian, pastikan pelapor sudah memperbarui statusnya, lalu simpan bukti lunas dari aplikasi untuk berjaga-jaga.
Kenali Batas Wajar Penagihan Menurut OJK
Walaupun menunggak, kamu tetap punya hak. Pasal 62 POJK 22/2023 mengatur cara menagih yang sah, dan PADK 2/2026 memberlakukannya untuk paylater multifinance.
- Penagihan hanya Senin sampai Sabtu, di luar hari libur nasional, pukul 08.00–20.00 waktu setempat.
- Penagih tidak boleh mengancam, memakai kekerasan, menekan secara fisik atau verbal, atau mempermalukanmu.
- Menyebarkan info tunggakan ke kontak teleponmu termasuk tindakan mempermalukan, menurut penjelasan pasal itu.
- Penagih tidak boleh menagih orang lain selain kamu sebagai konsumen.
- Menghubungi lebih dari 3 kali sehari tergolong “terus-menerus”, sehingga aturan melarangnya.
- Penagih pihak ketiga wajib berbadan hukum dan bersertifikat penagihan (Pasal 61).
Khusus pindar, SEOJK 19/SEOJK.06/2025 menambah larangan menagih lewat kontak darurat. Pelanggaran semacam ini nyata, karena dalam RDKB Oktober 2026 OJK melaporkan 44 sanksi denda senilai Rp8,84 miliar sepanjang 1 Januari–28 Oktober 2026, antara lain terkait petugas penagihan.
Minta Keringanan Tagihan dan Adukan Pelanggaran
Mulailah menegosiasi tagihan sebelum hari ke-90, karena setelah itu status pindar sudah macet. Dasarnya pun ada: Pasal 96A–96I POJK 35/2018, sisipan POJK 46/2024, mengatur restrukturisasi bagi debitur multifinance yang kesulitan bayar tetapi masih mampu melunasi menurut penilaian perusahaan.
- Hitung kemampuan bayar riil per bulan setelah kebutuhan pokok, lalu tawarkan angka itu, bukan janji kosong.
- Hubungi layanan pelanggan resmi di aplikasi dan minta restrukturisasi, misalnya masa tenggang pembayaran yang diakui Pasal 96H.
- Jelaskan penyebab kesulitan dengan bukti, seperti surat PHK atau tagihan rumah sakit.
- Minta kesepakatan tertulis di aplikasi atau email, termasuk nominal, tanggal, dan nasib denda.
- Bayar sesuai kesepakatan tanpa putus, karena kualitas kredit hasil restrukturisasi baru bisa naik setelah 3 kali pembayaran tepat waktu.
Namun, bila penagihan melanggar aturan atau penyelenggara mengabaikan permintaanmu, adukan dulu ke penyelenggara. Pasal 75 POJK 22/2023 memberi mereka 10 hari kerja untuk pengaduan tertulis, dan bisa diperpanjang 10 hari kerja.
Jika masih tidak puas, lanjutkan ke OJK lewat portal APPK di kontak157.ojk.go.id, telepon 157, atau WhatsApp 081157157157. Selain itu, jalur sengketa lain adalah LAPS SJK, yang menyediakan mediasi dan arbitrase.
Yang Perlu Kamu Putuskan Minggu Ini
Sobat Kolabora, cek dulu siapa pemberi dana paylater-mu dan berapa biaya keterlambatan di perjanjiannya. Setelah itu, tentukan: bayar penuh, bayar sebagian sambil minta restrukturisasi, atau mengadu bila penagihan sudah melewati batas.
Logikanya mirip denda telat bayar pajak UMKM: makin cepat dilunasi, makin kecil biaya tambahannya. Terakhir, artikel ini informasi umum, bukan nasihat keuangan personal.