
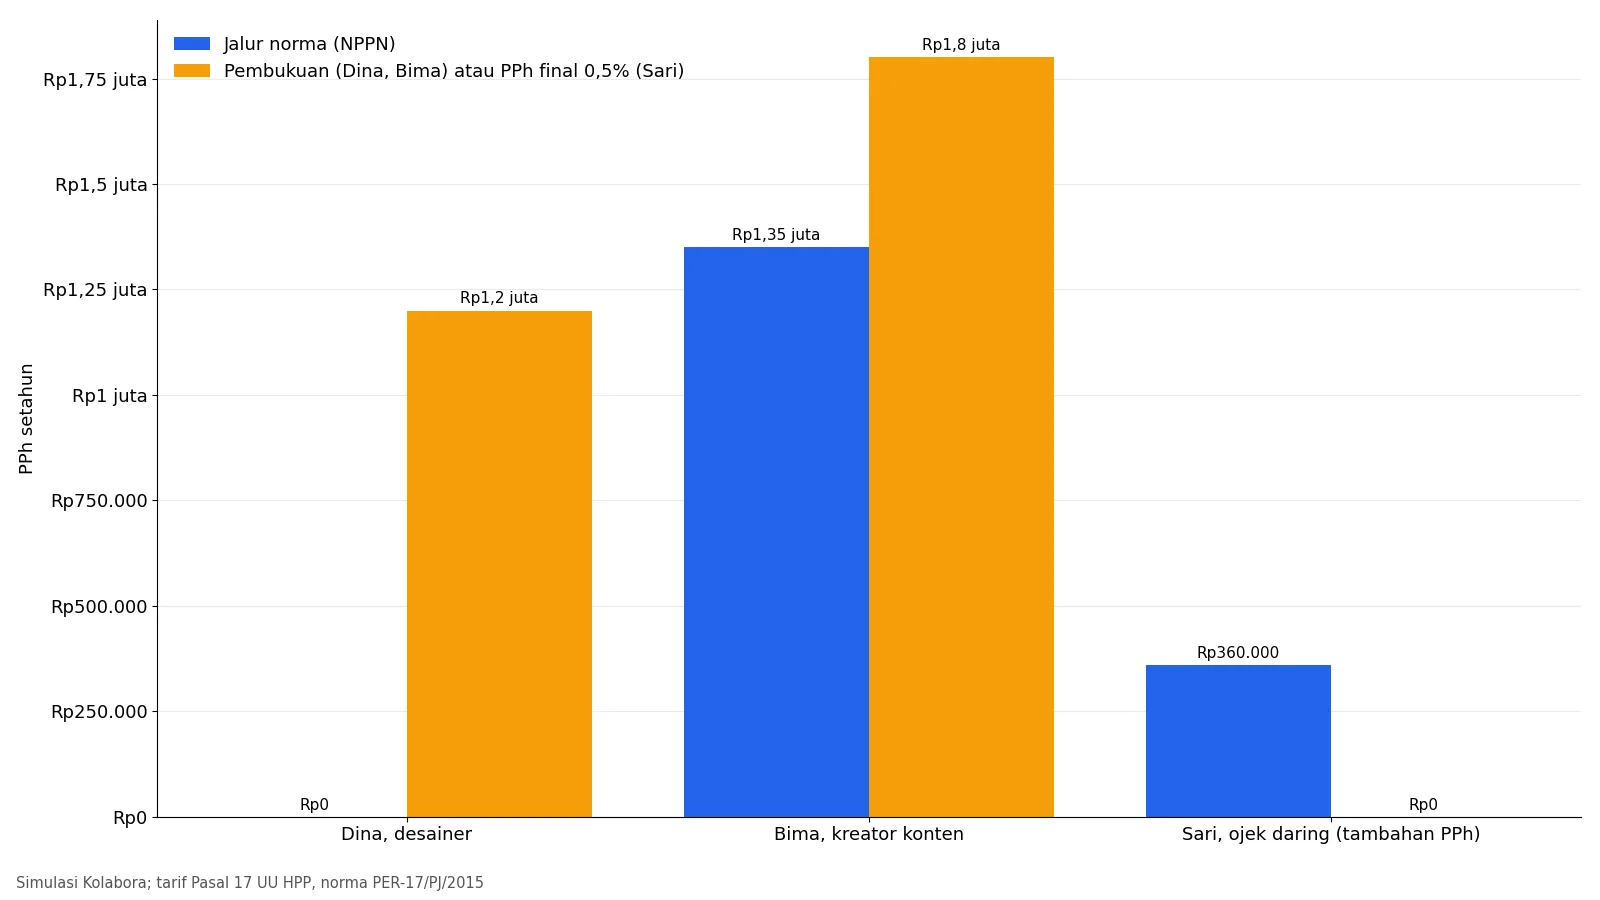
Rp0 sampai Rp1,8 juta setahun: itulah kisaran PPh tiga freelancer dalam simulasi kami, tergantung jalur hitung yang mereka pilih. Bagi pekerja lepas jasa keahlian, aturannya adalah tarif 5% sampai 35% atas penghasilan neto yang melebihi PTKP. Neto itu kamu cari lewat norma atau pembukuan, lalu laporkan di SPT Tahunan; untuk tahun pajak 2026, batasnya 31 Maret 2027.
Dasar pajak freelancer ada di Pasal 7 dan Pasal 17 UU PPh versi UU 7/2021 (HPP). Sejak 1 Juli 2024, NIK berfungsi penuh sebagai NPWP menurut PMK 136/2023, jadi kamu cukup memakai NIK yang sudah padan dan akun Coretax yang aktif. Tiga tokoh rekaan di bawah mewakili honor proyek rutin, pemasukan tidak rata, dan sampingan di luar gaji.
Hitung Pajak Freelancer: Norma atau Pembukuan
Jalur norma, atau NPPN, cocok bagi freelancer yang tidak mau menyusun laporan laba rugi. Syaratnya, menurut Pasal 14 UU PPh dan Pasal 450 PMK 81/2024, omzet setahun di bawah Rp4,8 miliar dan kamu memberi tahu DJP dalam 3 bulan pertama tahun pajak.
Jika kamu tidak memberi tahu, Pasal 14 ayat (4) UU PPh menganggapmu memilih pembukuan. Untuk tahun pajak 2026, pengumuman PENG-15/PJ.09/2026 menyebut batasnya 31 Maret 2026 lewat Coretax. Dengan pola yang sama, keputusan untuk tahun pajak 2027 harus beres paling lambat 31 Maret 2027, sedangkan wajib pajak yang baru terdaftar punya waktu 3 bulan sejak terdaftar.
Jika kamu belum memberi tahu untuk 2026, penghasilan 2026-mu mengikuti jalur pembukuan. Simulasi di bawah memakai tahun pajak 2027, menganggap pemberitahuan norma masuk tepat waktu, dan menganggap tokohnya belum pernah berpembukuan sejak 2022.
Pasal 463 PMK 81/2024 menutup jalan kembali ke norma bagi orang yang sejak 2022 pernah menyelenggarakan pembukuan, sehingga sebaiknya kamu menghitung kedua jalur dulu sebelum memilih. Jika pada 2026 kamu sudah benar-benar berpembukuan, pintu norma 2027 bisa tertutup. Jika kamu sekadar terlambat memberi tahu dan hanya punya catatan, tanyakan posisimu ke KPP atau Kring Pajak sebelum memakai norma.
Besar norma bergantung pada jenis jasa dan kota. Lampiran I PER-17/PJ/2015 membagi wilayah menjadi 10 ibu kota provinsi besar (antara lain Jakarta, Bandung, Surabaya, Medan, dan Makassar), ibu kota provinsi lain, serta daerah lain.
KLU Jasa Kota besar Ibu kota Lainnya 74100 Desain 32% 31% 29% 74201 Fotografi 50% 50% 50% 90002 Penulis 50% 50% 50% 73100 Periklanan 50% 50% 50% 62010 Pemrograman 50% 50% 50% 90005 Jurnalis 35% 32,5% 31,5% 49424 Ojek 20% 15% 15%
Setelah neto ketemu, kurangi dengan PTKP. Menurut Pasal 7 UU PPh, besarnya Rp54 juta untuk diri sendiri, tambah Rp4,5 juta bila menikah dan Rp4,5 juta per tanggungan, maksimal tiga orang.
Sisanya kena tarif berlapis Pasal 17: 5% sampai Rp60 juta, lalu 15% hingga Rp250 juta, dan 25% hingga Rp500 juta. Di atas itu, tarifnya 30% hingga Rp5 miliar dan 35% untuk lapisan berikutnya.
Simulasi Kasus Dina: Desainer Rp8 Juta Sebulan
Dina mendesain logo dan konten media sosial dari Jakarta dengan status lajang (TK/0). Dalam simulasi ini, omzetnya rata-rata Rp8 juta sebulan atau Rp96 juta setahun, yaitu Rp5 juta dari satu PT langganan dan Rp3 juta dari klien perorangan.
Berikut simulasi kedua jalurnya untuk tahun pajak 2027:
- Jalur norma: Rp96 juta × 32% (KLU 74100, Jakarta) menghasilkan neto Rp30,72 juta.
- Neto simulasi itu masih di bawah PTKP Rp54 juta, sehingga PPh terutang Rp0.
- Jalur pembukuan: misalkan biaya riil Rp18 juta setahun untuk aplikasi, internet, dan penyusutan laptop, maka neto menjadi Rp78 juta.
- Setelah PTKP, sisa simulasi Rp24 juta kena tarif 5%, sehingga PPh terutang Rp1,2 juta.
- Apa pun jalurnya, PT langganan memotong PPh 21 Rp125.000 tiap bulan (5% × 50% × Rp5 juta), total Rp1,5 juta setahun.
Hasilnya, jalur norma membuat SPT Dina lebih bayar Rp1,5 juta, sedangkan jalur pembukuan menyisakan lebih bayar Rp300.000. Menurut kami, inilah alasan terkuat untuk tetap lapor SPT walau merasa belum kena pajak: klien memotong tanpa melihat PTKP-mu.
Kasus Bima: Penghasilan Tanpa Gaji Tetap
Bima membuat konten ulasan gawai dan menulis naskah iklan dari Bandung. Ia menikah dengan satu anak (K/1), sehingga PTKP-nya Rp63 juta.
Penghasilannya Rp180 juta setahun, tetapi datang tidak rata. Enam proyek merek bernilai masing-masing Rp20 juta, sedangkan Rp60 juta lainnya berasal dari bagi hasil iklan platform.
Karena pembuat konten masuk daftar pekerjaan bebas, Bima tidak bisa memakai PPh final 0,5%. Dengan norma KLU 73100 (periklanan) sebesar 50%, netonya Rp90 juta, lalu PKP Rp27 juta dan PPh terutang Rp1,35 juta.
Seandainya Bima memilih pembukuan dengan biaya riil 45% dari omzet, netonya naik menjadi Rp99 juta. Akibatnya, PPh terutang dalam simulasi ini menjadi Rp1,8 juta. Pembukuan baru lebih hemat jika biaya riilmu melampaui 100% minus persentase norma. Sebagai contoh, norma 50% berarti biaya di atas 50% omzet, sedangkan desainer bernorma 32% butuh biaya di atas 68% omzet.
Pola naik turun juga mengubah potongan klien. PMK 168/2023 menghitung PPh 21 bukan pegawai per masa pajak tanpa akumulasi, yaitu tarif Pasal 17 × 50% bruto. Jadi, dalam simulasi ini tiap proyek Rp20 juta terpotong Rp500.000, totalnya Rp3 juta, dan SPT Bima lebih bayar Rp1,65 juta.
Sebaliknya, contoh satu proyek Rp150 juta dalam sebulan sudah masuk lapisan 15%. Potongannya Rp5,25 juta (5% × Rp60 juta + 15% × Rp15 juta), atau 3,5% dari nilai proyek. Karena itu, minta klien besar membayar bertahap bila memungkinkan, agar uang yang tertahan sampai SPT tidak terlalu besar.
Potongan PPh Klien: Siapa Memotong, Siapa Membayar
Potongan klien bukan pajak tambahan. Pasal 28 ayat (1) dan Pasal 29 UU PPh memperlakukan PPh 21 atau PPh 23 yang klien potong sebagai kredit yang mengurangi PPh terutang di SPT Tahunan.
Kondisi Potongan Tarif Tugasmu Klien PT PPh 21 Pasal 17 × 50% Simpan bukti Lewat PT perorangan PPh 23 2% SPT badan Klien perorangan Kadang PPh 21 Pasal 17 × 50% Cek bukti Klien asing Nihil – Setor sendiri Usaha final PPh final 0,5% Setor tanggal 15
Bila PT perorangan milikmu menjual jasa sejenis pekerjaan bebas, PP 20/2026 juga menutup tarif 0,5% untuknya setelah masa transisi berakhir pada akhir 2026. Adapun pajak yang tidak terpotong klien kamu bayar lewat angsuran PPh 25 bila SPT tahun lalu menunjukkan pajak terutang. Rumusnya menurut Pasal 25 UU PPh: PPh terutang tahun lalu minus kredit pajak, lalu bagi 12. Tenggat setornya tanggal 15 bulan berikutnya, sesuai PMK 81/2024.
Kalkulator berikut memakai rumus yang sama dengan kasus Dina dan Bima. Masukkan omzet setahun, pilih norma, lalu isi total potongan dari bukti potong.
Kalkulator PPh Freelancer dengan Norma (NPPN)
Masukkan penghasilan bruto setahun, persentase norma sesuai jenis jasa dan kota, status PTKP, serta PPh 21/23 yang klien potong. Hasilnya simulasi PPh terutang tarif Pasal 17 dan posisi kurang atau lebih bayar di SPT Tahunan.
Simulasi untuk orang pribadi yang sudah memberi tahu DJP soal pemakaian norma dalam 3 bulan pertama tahun pajak. Kalkulator belum memasukkan gaji, sewa, atau angsuran PPh 25 yang sudah kamu setor. Angka resmi tetap mengikuti SPT Tahunan dan bukti potong.
Sumber: Pasal 7 dan 17 UU PPh s.t.d.d. UU 7/2021 · Lampiran I PER-17/PJ/2015
Contoh simulasi: dengan omzet Rp96 juta, norma 32%, status TK/0, dan potongan klien Rp1,5 juta, PPh terutang Rp0 sehingga selisihnya lebih bayar Rp1,5 juta.
Kasus Sari dan Batas PPh Final 0,5%
Sari, lajang (TK/0), bekerja sebagai staf administrasi bergaji Rp6 juta sebulan di Jakarta. Setiap akhir pekan, ia menarik ojek daring dengan omzet Rp3 juta sebulan.
Jasa angkutan termasuk usaha, bukan pekerjaan bebas, sehingga omzet ojeknya boleh memakai PPh final 0,5%. Penegasan serupa datang dari Direktur P2Humas DJP dalam berita DDTCNews 21 Agustus 2026. Menurutnya, pengemudi ojol termasuk UMKM orang pribadi dan dapat memakai skema ini sepanjang memenuhi persyaratan.
Omzet Sari Rp36 juta setahun masih jauh di bawah Rp500 juta. Menurut Pasal 7 ayat (2a) UU PPh dan PP 55/2022, bagian omzet orang pribadi sampai Rp500 juta setahun tidak kena PPh final. Dalam simulasi ini, pajak ojeknya Rp0 dan ia cukup mencantumkan omzet bulanan di SPT.
Bila Sari memakai norma ojek 20%, tambahan neto Rp7,2 juta menumpuk di atas gaji netonya. Hasilnya, PPh setahunnya naik Rp360.000 dibanding jalur final.
Lain halnya dengan jasa keahlian. PP 20/2026 memperluas daftar pekerjaan bebas yang tidak boleh memakai 0,5%. Daftar itu mencakup tenaga ahli, pengarang, penerjemah, serta pembuat konten daring seperti influencer, selebgram, blogger, dan vlogger.
Desainer grafis dan fotografer tidak tercantum secara eksplisit. Namun, daftar itu memuat frasa “tenaga ahli sejenis lainnya” dan “seniman lainnya”, sehingga jalur paling aman adalah memperlakukannya sebagai pekerjaan bebas dan menanyakan posisimu ke KPP.
Patokan resmi datang dari Penjelasan PP 20/2026. Guru piano yang mengajar atas nama sendiri tergolong pekerjaan bebas, tetapi begitu ia membuka kursus dan mempekerjakan orang lain, penghasilan kursusnya menjadi penghasilan usaha.
Hitungan 0,5% bulan per bulan ada di panduan cara hitung PPh final UMKM.
Jadwal Setor dan Lapor 2026–2027
Tiga tanggal ini perlu masuk kalender setiap freelancer:
- Tanggal 15 tiap bulan: setor angsuran PPh 25 bila ada, atau PPh final 0,5% atas omzet bulan sebelumnya.
- 31 Maret 2027: batas lapor SPT Tahunan 2026 menurut Pasal 3 ayat (3) UU KUP, sekaligus batas memberi tahu pemakaian norma untuk tahun pajak 2027.
- Sepanjang tahun: catat omzet tiap klien dan simpan bukti potong, karena PMK 81/2024 meminta catatan tersimpan selama 10 tahun.
Bila kamu menyetor PPh final 0,5% sendiri, menurut panduan DJP kode billing-nya memakai KAP 411128 dan KJS 420. Langkah lengkapnya ada di panduan kode billing PPh final UMKM di Coretax.
Yang Perlu Kamu Putuskan Paling Lambat 31 Maret
Bila biaya riilmu tidak melebihi 100% dikurangi persentase norma jasamu (68% omzet bagi desainer bernorma 32%), neto normamu lebih kecil sehingga PPh-nya tidak lebih besar dan pencatatannya lebih sederhana, asalkan kamu tidak terkena Pasal 463 dan memberi tahu DJP paling lambat 31 Maret 2027. Setelah itu, Sobat Kolabora, minta bukti potong dari setiap klien badan sejak Januari, karena hasil resmimu mengikuti dokumen itu dan SPT yang kamu isi, bukan angka simulasi di atas.