
kolabora.id – Denda telat bayar PPh final UMKM terdiri dari dua lapis: bunga per bulan atas pajak yang telat kamu setor, lalu denda Rp100.000 bila setoran itu juga membuat SPT Masa terlambat. Untuk keterlambatan yang mulai berjalan pada Oktober 2026, tarif bunganya 1,01% per bulan menurut KMK 47/MK/EF.2/2026.
Bagi usaha kecil, justru denda tetap itulah yang paling terasa. Bunga atas setoran Rp500.000 hanya sekitar Rp5.000 per bulan, sedangkan dendanya hampir dua puluh kali lipat.
Jawaban Singkat Soal Bunga dan Denda
Berdasarkan PMK 81/2024, kamu wajib menyetor PPh final 0,5% paling lambat tanggal 15 bulan berikutnya. Lewat dari tanggal itu, Pasal 9 ayat (2a) UU KUP mengenakan bunga per bulan sampai tanggal bayar.
- Bunga: menurut Pasal 9 ayat (2c) UU KUP, tarifnya sama dengan suku bunga acuan ditambah 5%, lalu dibagi 12. Menteri Keuangan menetapkan angkanya setiap bulan. Berdasarkan KMK 47/MK/EF.2/2026, tarif Oktober 2026 adalah 1,01% per bulan.
- Hitungan bulan: telat sehari tetap terhitung satu bulan penuh, dan bunga berjalan paling lama 24 bulan.
- Denda lapor: Rp100.000 per SPT Masa yang terlambat, berdasarkan Pasal 7 ayat (1) UU KUP.
- Penagihan: DJP menagih kedua sanksi lewat Surat Tagihan Pajak (STP), bukan otomatis saat kamu membayar.
Kenapa telat setor bisa ikut kena denda lapor? Pasal 171 ayat (4) PMK 81/2024 menganggap setoran PPh final yang sudah tervalidasi sebagai laporan SPT Masa, dengan tanggal setor sebagai tanggal lapor. Padahal batas lapor SPT Masa PPh adalah tanggal 20. Jadi, bila kita membaca kedua aturan itu bersama, setoran yang baru masuk setelah tanggal 20 berpotensi tercatat sebagai telat lapor juga.
Telat Setor dan Telat Lapor Berbeda Sanksi
Banyak penjelasan mencampur sanksi orang pribadi dan badan. Padahal, UMKM yang berbentuk PT perorangan atau koperasi menanggung denda SPT Tahunan yang jauh lebih besar. Berikut pemetaannya dari UU 28/2007 tentang KUP dan perubahannya, serta PMK 81/2024 untuk batas waktunya.
Jenis keterlambatan Batas waktu Sanksi Dasar hukum Setor PPh final 0,5% (bulanan) Tanggal 15 bulan berikutnya Bunga tarif KMK per bulan, maks 24 bulan Pasal 9 ayat (2a) UU KUP Lapor SPT Masa PPh (tanggal validasi setoran) 20 hari setelah masa pajak berakhir Denda Rp100.000 Pasal 7 ayat (1) UU KUP Lapor SPT Tahunan orang pribadi 3 bulan setelah tahun pajak (31 Maret) Denda Rp100.000 Pasal 7 ayat (1) UU KUP Lapor SPT Tahunan badan (PT perorangan, koperasi) 4 bulan setelah tahun pajak (30 April) Denda Rp1.000.000 Pasal 7 ayat (1) UU KUP Pembetulan SPT Masa yang menambah pajak Dihitung dari jatuh tempo setor Bunga tarif KMK per bulan, maks 24 bulan Pasal 8 ayat (2a) UU KUP
Satu hal yang sering terlewat: menurut pasal yang sama, denda SPT Masa PPN adalah Rp500.000. Namun, angka itu baru relevan setelah usahamu resmi menjadi Pengusaha Kena Pajak, bukan selama masih memakai tarif final.
Contoh Hitung Denda Telat Bayar PPh Final
Dalam simulasi ini, Bu Rina adalah pedagang perorangan dengan omzet Rp100 juta per bulan sejak Januari 2026. Menurut PP 55/2022, bagian omzet Rp500 juta pertama setahun tidak kena pajak, sehingga dalam simulasi ini seluruh omzetnya terkena 0,5% mulai Juni. Kalau kamu belum yakin dengan bagian ini, pelajari dulu cara menghitung PPh final UMKM beserta batas omzetnya.
- PPh final masa September 2026: 0,5% × Rp100.000.000 = Rp500.000.
- Jatuh tempo setor: 15 Oktober 2026, sedangkan batas lapor SPT Masa: 20 Oktober 2026.
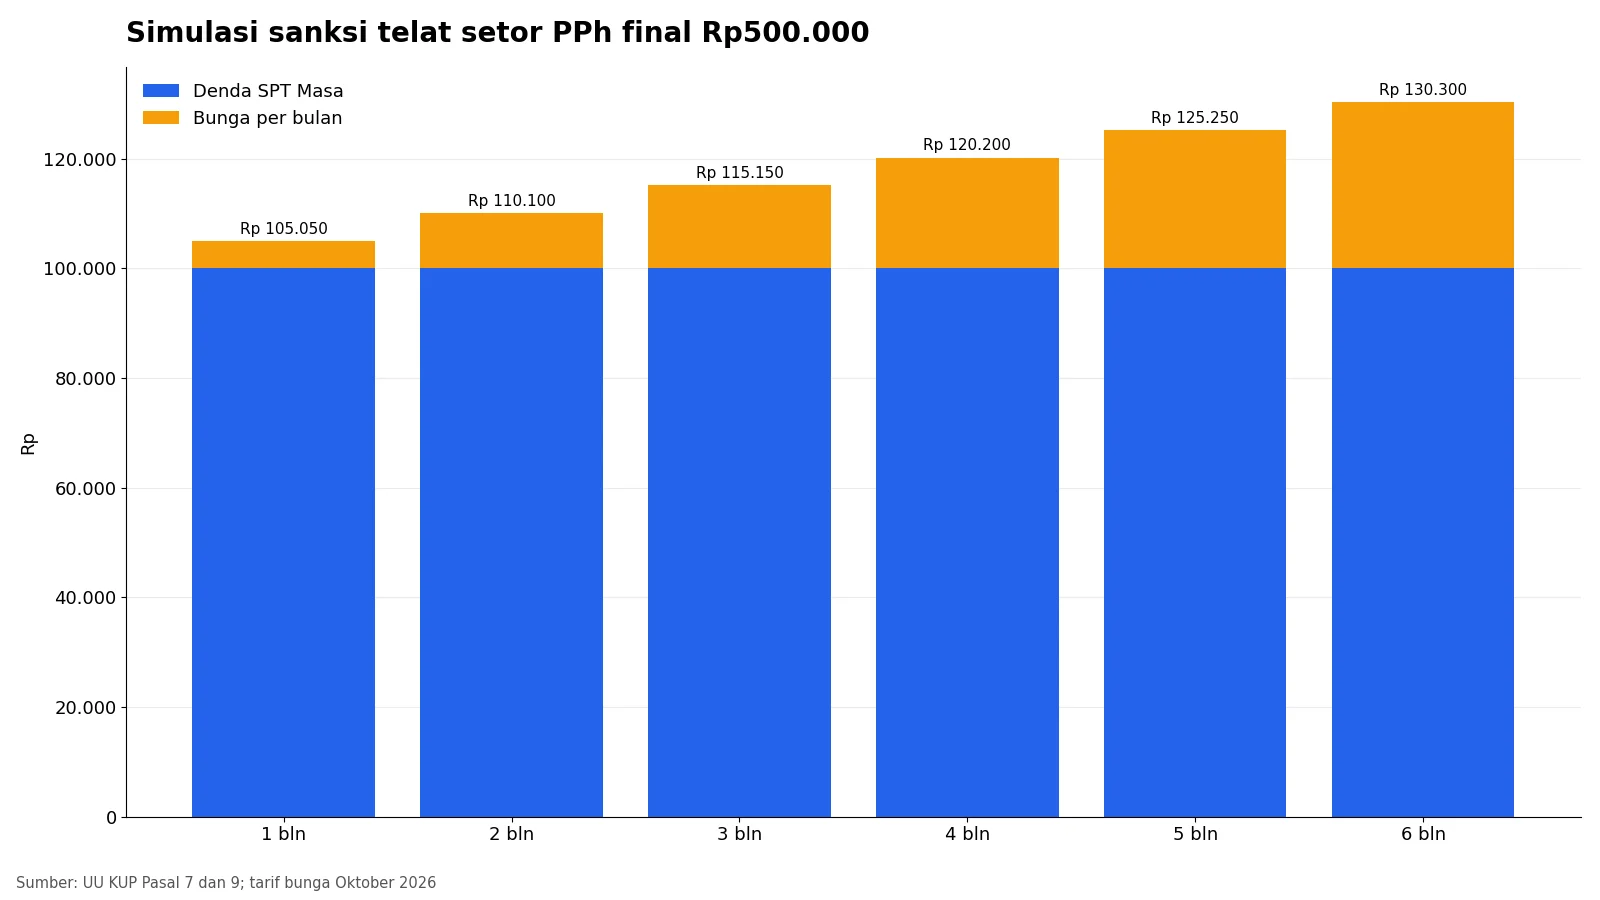
- Bu Rina baru menyetor pada 11 Januari 2027. Rentang 16 Oktober sampai 11 Januari adalah 2 bulan 27 hari, sehingga hitungannya menjadi 3 bulan.
- Bunga: 3 × 1,01% × Rp500.000 = Rp15.150.
- Potensi denda SPT Masa dalam simulasi ini: Rp100.000, karena tanggal validasi setoran melewati tanggal 20.
- Total sanksi simulasi: Rp115.150, di luar pokok pajak Rp500.000.
Bandingkan dengan skenario lain dalam simulasi yang sama. Seandainya Bu Rina menyetor pada 19 Oktober, ia hanya menanggung bunga satu bulan sebesar Rp5.050, tanpa denda. Karena itu, dalam simulasi ini rentang tanggal 16 sampai 20 menjadi kesempatan terakhir untuk menghindari denda.
Satu catatan penting: tarif bunga berubah setiap bulan. Menurut Pasal 9 ayat (2c) UU KUP, DJP memakai tarif yang berlaku saat penghitungan sanksi mulai berjalan, jadi keterlambatan masa pajak lain bisa memakai angka berbeda.
Sudah Telanjur Telat, Lalu Apa?
Jangan menunggu STP datang, sebab bunga terus bertambah setiap bulan sampai pokok pajak lunas. Urutan yang umumnya disarankan adalah sebagai berikut.
- Setor pokok pajak secepatnya dengan kode billing PPh final di Coretax, memakai masa pajak yang benar.
- Tunggu STP berisi bunga dan denda, lalu lunasi dalam 1 bulan sejak STP terbit. Bagi wajib pajak usaha kecil, jangka waktu itu dapat diperpanjang paling lama menjadi 2 bulan, sesuai Pasal 9 ayat (3a) UU KUP.
- Bila keterlambatan terjadi karena kekhilafan atau bukan kesalahanmu, ajukan pengurangan atau penghapusan sanksi berdasarkan Pasal 36 ayat (1) huruf a UU KUP.
- Di Coretax, permohonan ini ada di menu Layanan Administrasi, kategori AS.26, sub-layanan AS.26-03, dengan memilih STP yang bersangkutan.
- Simpan bukti alasanmu, misalnya tangkapan layar gangguan sistem atau surat keterangan bencana.
PMK 118/2024 memuat delapan kriteria kekhilafan, antara lain STP berisi sanksi itu merupakan yang pertama kali diterbitkan untuk wajib pajak dan kendala jaringan sistem elektronik. Syaratnya, pokok pajak sudah lunas, dan satu permohonan hanya untuk satu STP. Untuk STP yang sama, kamu hanya boleh mengajukan permohonan paling banyak dua kali.
Ada pula aturan baru yang relevan. PMK 71/2026, yang berlaku sejak 2 Oktober 2026, menambah Pasal 27A. Isinya, untuk mendorong perekonomian nasional, DJP dapat (bukan wajib) mengurangi atau menghapus sanksi atas permohonan yang memenuhi syarat dan yang masuk paling lama dua tahun sejak aturan itu berlaku. Pelaku UMKM yang punya tumpukan STP kecil bisa mempertimbangkan untuk mengajukan permohonan lebih awal, meski hasilnya tetap bergantung pada penelitian DJP.
Mungkin kamu berpikir Rp100.000 terlalu kecil untuk diurus. Namun, denda itu berlaku per masa pajak, jadi enam bulan terlambat bisa berarti enam STP terpisah.
Kondisi yang Tidak Dikenai Sanksi
Pertama, menurut PP 55/2022 yang diubah PP 20/2026, wajib pajak orang pribadi dengan omzet sampai Rp500 juta setahun tidak punya PPh final terutang. Tanpa pajak terutang, tidak ada pokok yang bisa terlambat, sehingga tidak ada bunga telat setor. Meski begitu, menurut DJP, mereka tetap wajib melapor SPT Tahunan. Berdasarkan Pasal 7 UU KUP, denda Rp100.000 tetap mengintai bila laporan itu terlambat.
Kedua, Pasal 7 ayat (2) UU KUP membebaskan denda telat lapor bagi delapan kelompok. Contohnya orang pribadi yang meninggal, orang pribadi yang sudah berhenti usaha, badan yang tidak lagi berusaha tetapi belum dibubarkan, serta wajib pajak yang terkena bencana.
Ketiga, ada keringanan musiman. KEP-55/PJ/2026, yang terbit 27 Maret 2026, menghapus sanksi bagi orang pribadi yang melapor SPT Tahunan 2025 dan/atau membayar PPh Pasal 29 setelah 31 Maret sampai 30 April 2026. Akan tetapi, pengumuman DJP di pajak.go.id hanya menyebut SPT Tahunan dan PPh Pasal 29, sehingga SPT Masa maupun setoran PPh final bulanan tidak termasuk dalam cakupannya. Per 15 Oktober 2026, kami juga tidak menemukan keputusan serupa untuk PPh final UMKM tahun ini.
Pasang Pengingat Tanggal 15 Setiap Bulan
Sanksi termahal justru lahir dari lupa, bukan dari kekurangan uang. Berikut kebiasaan sederhana yang bisa langsung kamu terapkan.
- Buat pengingat berulang di ponsel untuk tanggal 10 setiap bulan, bukan tanggal 15, agar masih ada waktu bila sistem sedang padat.
- Tutup buku omzet bulanan pada tanggal 1–5, lalu hitung pajaknya sekaligus.
- Simpan kode billing dan bukti NTPN di satu folder per tahun pajak.
- Tandai 31 Maret untuk SPT Tahunan orang pribadi, atau 30 April untuk badan.
- Bila tanggal 15 terlewat, kejar tanggal 20 supaya, mengikuti hitungan di atas, sanksinya cukup bunga satu bulan.
Artikel ini adalah panduan umum, bukan nasihat pajak; untuk kasus spesifik, Sobat Kolabora bisa bertanya ke Kring Pajak 1500200 atau KPP terdaftar. Kebiasaan setor paling lambat tanggal 15 tetap jalan pintas paling murah untuk bebas dari semua hitungan di atas.