
Status PTKP kamu per 1 Januari menentukan kategori TER PPh 21. Jika statusmu TK/0, TK/1, atau K/0, kategorimu A; TK/2, TK/3, K/1, dan K/2 masuk B; sedangkan K/3 masuk C. Setelah itu, kantor tinggal mengalikan gaji bruto sebulan dengan tarif kategori tersebut, mulai 0% sampai 34%.
Dasar hukumnya ada di Pasal 2 dan Lampiran PP 58/2023, sementara tata cara pemotongannya ada di PMK 168/2023. Karena JDIH Kemenkeu per 30 Oktober 2026 masih mencatat keduanya berlaku tanpa perubahan, tabel ini tetap berlaku untuk gaji 2026.
Kategori TER Menurut Status PTKP
| Kategori | Status | PTKP | Bebas |
|---|---|---|---|
| A | TK/0, TK/1, K/0 | Rp54–58,5 juta | ≤Rp5,4 juta |
| B | TK/2, TK/3, K/1, K/2 | Rp63–67,5 juta | ≤Rp6,2 juta |
| C | K/3 | Rp72 juta | ≤Rp6,6 juta |
Huruf TK berarti tidak kawin, K berarti kawin, sedangkan angka di belakang garis miring menunjukkan jumlah tanggungan. Menurut UU 7/2021, setiap tanggungan menambah PTKP Rp4.500.000 setahun, tetapi hitungannya berhenti pada tiga orang.
Perhatikan juga tanggal acuannya. Pasal 2 ayat (3) PP 58/2023 memakai status pada awal tahun pajak, sehingga pegawai yang menikah pada Juni 2026 tetap masuk hitungan TK sampai Desember. Setelah itu, kantor baru memakai status K mulai Januari 2027.
Cara Membaca Tabel TER dalam 4 Langkah
Lampiran PP 58/2023 memang panjang karena kategori A punya 44 lapis tarif, B punya 40 lapis, dan C punya 41 lapis. Meski begitu, cara membacanya selalu sama.
- Tentukan status PTKP awal tahun. Cocokkan status kawin dan jumlah tanggungan per 1 Januari dengan tabel kategori di atas.
- Jumlahkan gaji bruto sebulan. Masukkan gaji pokok, tunjangan, lembur, bonus yang cair bulan itu, serta premi JKK, JKM, dan BPJS Kesehatan yang kantor tanggung.
- Cari baris rentang gaji. Misalnya, gaji Rp8.000.000 kategori A jatuh di baris “di atas Rp7.500.000 sampai Rp8.550.000” dengan tarif 1,5%.
- Kalikan tarif dengan seluruh bruto. Hitung contoh tadi: Rp8.000.000 x 1,5% sehingga potongan PPh 21 bulan itu Rp120.000.
Banyak orang keliru pada langkah keempat. Tarif TER tidak berlapis seperti Pasal 17, karena satu persentase langsung berlaku untuk seluruh gaji bruto, bukan hanya kelebihan di atas batas.
Tabel TER Bulanan Gaji Rp5–30 Juta
Agar ringkas, tabel berikut hanya mengambil 14 titik gaji yang paling umum di slip karyawan. Jika gajimu berada di antara dua titik, cari barisnya di lampiran asli atau pakai kalkulator di bawah.
Gaji A B C Rp5 juta 0% 0% 0% Rp6 juta 0,75% 0% 0% Rp7 juta 1,25% 0,75% 0,5% Rp8 juta 1,5% 1% 1% Rp9 juta 1,75% 1% 1,25% Rp10 juta 2% 1,5% 1,5% Rp11 juta 3% 2% 1,75% Rp12 juta 4% 3% 2% Rp13 juta 5% 4% 4% Rp15 juta 6% 6% 5% Rp17,5 juta 8% 7% 7% Rp20 juta 9% 8% 8% Rp25 juta 10% 9% 9% Rp30 juta 12% 12% 11%
Ada satu keganjilan yang jarang disadari. Pada gaji Rp9 juta, kategori C justru kena 1,25%, padahal kategori B hanya 1%, karena lapisan B melebar dari Rp7.300.000 sampai Rp9.200.000. Namun, selisih itu kecil dan hitungan Desember akan menyesuaikan total setahun.
Empat Contoh Slip Gaji Januari–November
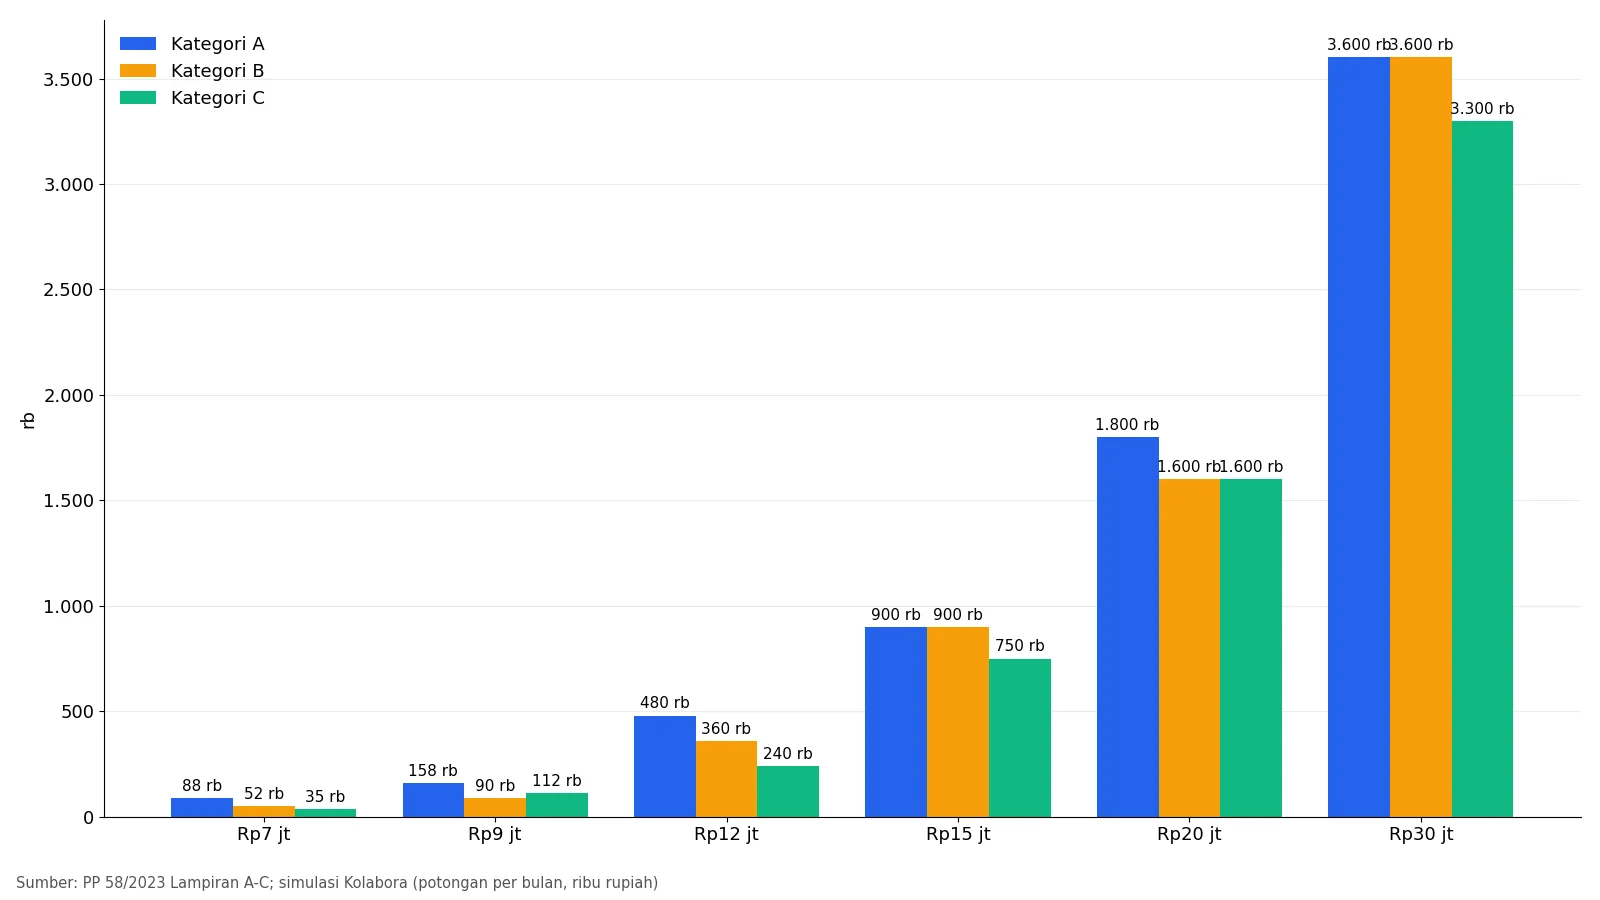
Keempat contoh simulasi ini memakai gaji bruto yang sama tiap bulan. Supaya mudah kamu cek, angka gaji sudah memuat tunjangan dan premi tanggungan kantor.
Status Gaji Kategori TER Potongan TK/0 Rp8.000.000 A 1,5% Rp120.000 K/0 Rp8.000.000 A 1,5% Rp120.000 K/2 Rp10.000.000 B 1,5% Rp150.000 K/3 Rp15.000.000 C 5% Rp750.000
Contoh pertama dan kedua menunjukkan bahwa menikah tanpa anak belum mengubah potongan bulanan, karena TK/0 dan K/0 sama-sama berada di kategori A. Selisihnya baru terasa di Desember karena PTKP K/0 yang Rp4,5 juta lebih besar ikut masuk hitungan.
Sebaliknya, contoh keempat memperlihatkan manfaat kategori C. Dalam simulasi gaji Rp15 juta, kantor memotong 5% atau Rp750.000 dari pegawai K/3, sedangkan pegawai lajang dengan gaji sama kena 6% atau Rp900.000.
Bila kantormu bergerak di industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit, atau pariwisata dengan kode KLU yang tercantum di PMK 105/2025, kantor membayarkan potongan ini tunai kepadamu lewat insentif PPh 21 DTP 2026. Syaratnya, menurut PMK 105/2025, penghasilan tetap dan teraturmu pada Januari 2026 tidak lebih dari Rp10 juta, sehingga contoh K/3 bergaji Rp15 juta tidak termasuk.
Desember Memakai Hitungan Ulang Pasal 17
Pasal 15 PMK 168/2023 memakai TER untuk setiap masa pajak selain masa pajak terakhir, yaitu Januari sampai November bagi pegawai yang bekerja setahun penuh. Pada masa pajak terakhir, kantor menghitung PPh setahun dengan tarif Pasal 17, lalu menguranginya dengan total potongan sebelas bulan.
Pertama, kurangi gaji setahun dengan biaya jabatan 5% (maksimal Rp6.000.000), iuran pensiun atau JHT bagian pegawai, dan PTKP. Setelah itu, kalikan hasilnya dengan tarif 5% sampai Rp60 juta, lalu 15% untuk lapisan di atas Rp60 juta sampai Rp250 juta.
Contoh Setahun Desember TK/0 · Rp8 jt Rp1.860.000 Rp540.000 K/0 · Rp8 jt Rp1.635.000 Rp315.000 K/2 · Rp10 jt Rp2.325.000 Rp675.000 K/3 · Rp15 jt Rp9.300.000 Rp1.050.000 TK/0 · Rp15 jt Rp12.000.000 Rp2.100.000
Karena itu, slip Desember sering terasa lebih tebal potongannya. Pegawai lajang bergaji Rp15 juta, misalnya, menanggung potongan Rp2.100.000 pada Desember, padahal bulan biasa hanya Rp900.000.
Hitungan ini cocok dengan contoh resmi di Lampiran B PMK 105/2025, yang menghitung pegawai TK/0 bergaji Rp8 juta: Rp120.000 per bulan, Rp540.000 di Desember, sehingga totalnya Rp1.860.000 setahun.
Sebaliknya, bila THR atau bonus membuat potongan satu bulan melonjak, Desember bisa berbalik. Jika total potongan Januari–November melebihi PPh setahun, kantor wajib mengembalikan kelebihannya.
Kalkulator TER PPh 21 dan Potongan Desember
Supaya kamu tidak perlu membuka lampiran, kalkulator ini memilih kategori secara otomatis dari status PTKP. Selanjutnya, ia menampilkan tarif, potongan bulanan, dan perkiraan potongan Desember.
Kalkulator TER PPh 21 Bulanan
Masukkan gaji bruto sebulan dan status PTKP awal tahun. Kalkulator mencari kategori TER (A, B, atau C), tarif dari Lampiran PP 58/2023, potongan Januari-November, dan perkiraan potongan Desember dengan tarif Pasal 17. Ini simulasi; angka resmi ada di bukti potong BPA1.
Gaji dianggap sama 12 bulan. Simulasi belum memasukkan iuran JHT/JP bagian pegawai, zakat lewat kantor, dan pembulatan PKP ke ribuan, jadi angka Desember resmi bisa sedikit lebih kecil.
Sumber: PP 58/2023 Lampiran A-C; PMK 168/2023; UU 7/2021 (HPP)
Sebagai contoh simulasi, gaji bruto Rp10.000.000 dengan status TK/0 menghasilkan tarif 2%, potongan Rp200.000 per bulan, PPh setahun Rp3.000.000, dan potongan Desember sekitar Rp800.000. Meski begitu, angka resmi tetap mengikuti bukti potong dari kantor.
Salah Hitung yang Sering Muncul di Slip
- Premi BPJS tanggungan kantor terlewat. Paparan DJP menegaskan premi JKK, JKM, dan BPJS Kesehatan yang pemberi kerja bayar menambah bruto, sehingga tarif bisa naik satu lapis.
- Iuran JHT mengurangi gaji sebelum kali TER. Padahal iuran JHT 2% dan JP 1% bagian pegawai baru mengurangi penghasilan pada hitungan Desember.
- Status berganti di tengah tahun. Misalnya, anak yang lahir Agustus belum mengubah kategori sampai Januari berikutnya.
- Pindah kerja tanpa hitungan ulang. Bagi pegawai yang berhenti, bulan terakhir bekerja menjadi masa pajak terakhir, sehingga kantor lama langsung menghitung ulang dengan Pasal 17.
Cara mengeceknya cukup sederhana, Sobat Kolabora. Pertama, ambil angka bruto di slip dan cari barisnya di tabel kategori kamu. Kemudian, bandingkan hasil kalinya dengan baris PPh 21; jika selisihnya lebih dari pembulatan, minta rincian bruto ke bagian HR.
Yang Perlu Dicek Sebelum Januari 2027
Pertama, pastikan HR memakai status PTKP terbaru untuk tahun depan, terutama bila kamu menikah atau punya anak tahun ini. Kedua, tunggu bukti potong BPA1 di Coretax. Menurut Lampiran PMK 168/2023, kantor memberikannya paling lambat akhir bulan setelah masa pajak terakhir, yaitu akhir Januari 2027. Selain itu, menurut paparan DJP, angka BPA1 ikut terisi di SPT Tahunan kamu selama NIK sudah valid.

1 Komentar
Komentar ditutup.