
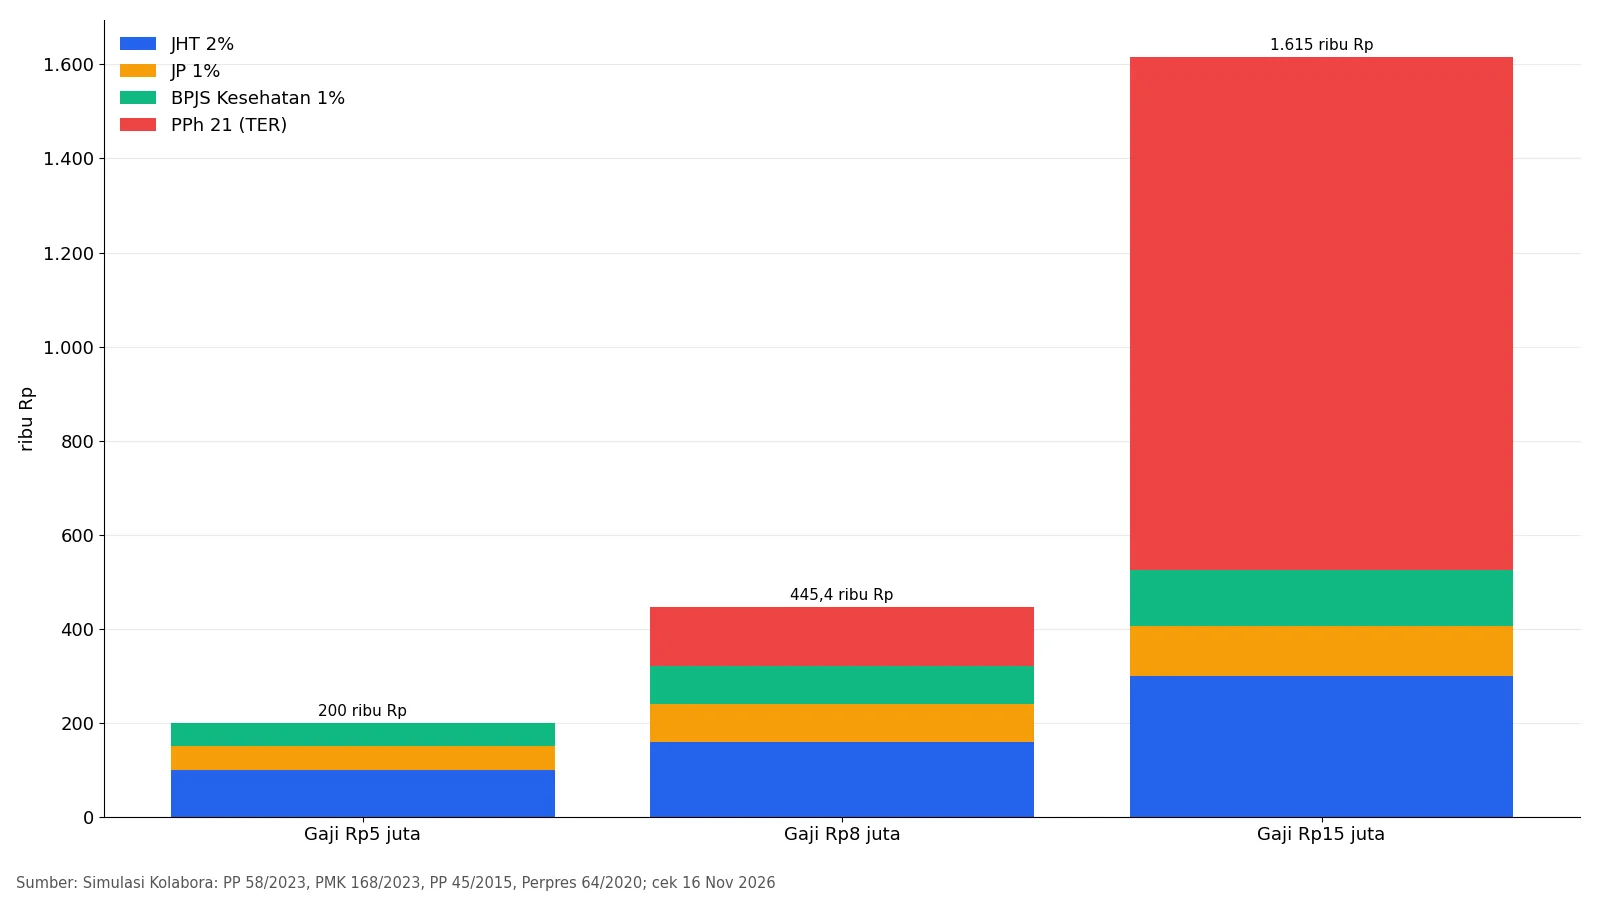
Rp445.448 adalah total potongan wajib pada contoh gaji Rp8 juta bagi pekerja lajang (TK/0) per November 2026. Rinciannya JHT Rp160.000, Jaminan Pensiun Rp80.000, BPJS Kesehatan Rp80.000, dan PPh 21 Rp125.448. Alhasil, gaji bersih dalam simulasi ini Rp7.554.552, atau sekitar 5,6% lebih kecil dari gaji di kontrak kerja.
Jadi, empat baris itulah inti slip gaji potongan PPh BPJS yang perlu kamu cocokkan setiap bulan. Di luar empat baris tersebut, potongan lain seperti kasbon, denda, atau cicilan koperasi hanya sah bila memenuhi syarat Peraturan Pemerintah tentang Pengupahan. Semua angka di artikel ini adalah simulasi Kolabora, bukan nasihat pajak, sehingga angka resmi tetap mengikuti bukti potong dari kantormu.
Membaca Komponen Gaji Bruto dan Bersih
Saat membaca slip gaji, kamu akan menemukan dua jenis komponen yang sering tertukar. Jenis pertama adalah potongan dari gajimu sendiri. Jenis kedua adalah iuran yang kantor tanggung, tetapi tetap tercantum di slip sebagai “tunjangan” lalu muncul lagi di kolom potongan.
Menurut BPJS Ketenagakerjaan, porsi pekerja hanya JHT 2% dan Jaminan Pensiun (JP) 1%. Sementara itu, kantor menanggung JHT 3,7%, JP 2%, Jaminan Kecelakaan Kerja (JKK) 0,24–1,74% sesuai tingkat risiko, dan Jaminan Kematian (JKM) 0,3%. Untuk BPJS Kesehatan, Pasal 30 Perpres 82/2018 yang diubah Perpres 64/2020 menetapkan iuran 5%: kantor 4%, pekerja 1%.
Namun, bagian yang paling membingungkan muncul di pajak. Pasal 5 ayat (3) PMK 168/2023 memasukkan premi JKK, JKM, dan BPJS Kesehatan porsi kantor ke penghasilan bruto. Akibatnya, dasar PPh 21 kamu lebih besar dari gaji pokok. Sebaliknya, JHT 2% dan JP 1% porsi pekerja menjadi pengurang saat kantor menghitung ulang pajak setahun di Desember, sesuai Pasal 10 PMK yang sama.
Contoh Slip Gaji Rp8 Juta per Baris
Contoh ini memakai asumsi yang paling umum: pekerja lajang TK/0, gaji pokok plus tunjangan tetap Rp8.000.000, JKK kelompok risiko terendah 0,24%, dan tanpa lembur. Selain itu, status TK/0 masuk kategori TER A menurut Pasal 2 PP 58/2023.
Baris di slip Hitungan Rupiah Gaji + tunjangan tetap kontrak kerja 8.000.000 Premi JKK (kantor) 0,24% × 8 juta 19.200 Premi JKM (kantor) 0,3% × 8 juta 24.000 BPJS Kesehatan (kantor) 4% × 8 juta 320.000 Bruto untuk PPh 21 jumlah empat baris di atas 8.363.200 Potongan JHT 2% × 8 juta −160.000 Potongan JP 1% × 8 juta −80.000 Potongan BPJS Kesehatan 1% × 8 juta −80.000 Potongan PPh 21 TER A 1,5% × 8.363.200 −125.448 Gaji bersih ditransfer 8 juta − empat potongan 7.554.552
Hitungannya lurus: Rp8.000.000 × 2% = Rp160.000 untuk JHT, dan Rp8.000.000 × 1% = Rp80.000 untuk JP maupun BPJS Kesehatan. Tiga baris premi kantor tidak mengurangi uang yang kamu terima. Sebab, baris itu hanya menaikkan bruto pajak. Sebaliknya, kantor masih membayar JHT Rp296.000 dan JP Rp160.000 di luar slip. Bila kamu menjumlahkannya dengan tiga premi tadi, total iuran kantor dalam contoh ini Rp819.200 per bulan.
Kalau slipmu menulis PPh 21 Rp120.000 untuk gaji yang sama, kantor kemungkinan menghitung TER dari gaji Rp8 juta saja tanpa premi, seperti contoh 1 Lampiran B PMK 105/2025. Selisih Rp5.448 per bulan itu tidak hilang, tetapi kekurangannya akan muncul di perhitungan ulang Desember.
Potongan Wajib dan yang Boleh Ditolak
Kantor memotong pajak dan iuran jaminan sosial tanpa perlu persetujuanmu. Pasal 64 PP 36/2021 tentang Pengupahan mengecualikan keduanya dari syarat surat kuasa. Jadi, PPh 21, JHT, JP, dan BPJS Kesehatan 1% memang tidak bisa kamu tolak selama kamu pekerja penerima upah.
Untuk potongan lain, Pasal 63 PP 36/2021 membatasi jenisnya menjadi enam:
- Denda, hanya bila perjanjian kerja, peraturan perusahaan, atau PKB mengaturnya secara tegas (Pasal 59). Selain itu, uang denda wajib kembali untuk kepentingan pekerja (Pasal 60).
- Ganti rugi atas kerusakan, juga dengan dasar perjanjian kerja, peraturan perusahaan, atau PKB.
- Uang muka upah atau kasbon, dengan dasar aturan yang sama.
- Sewa rumah atau barang milik perusahaan, misalnya mes, dengan perjanjian tertulis.
- Utang atau cicilan utang pekerja, juga dengan perjanjian tertulis.
- Kelebihan pembayaran upah, satu-satunya jenis yang boleh kantor potong tanpa persetujuanmu.
Kemudian, Pasal 65 membatasi total keenam potongan itu paling banyak 50% dari setiap pembayaran upah. Potongan untuk pihak ketiga, seperti cicilan bank atau koperasi, butuh surat kuasa darimu. Namun, menurut Pasal 64, surat kuasa itu boleh kamu tarik kembali kapan saja.
Dua baris lain sering muncul tanpa penjelasan. Pertama, iuran BPJS Kesehatan 1% per orang untuk anggota keluarga tambahan, yaitu anak keempat dan seterusnya, ayah, ibu, atau mertua (Pasal 5 dan Pasal 36 Perpres 82/2018). Baris ini muncul hanya bila kamu mendaftarkan mereka. Kedua, potongan Tapera yang belum semestinya ada di slip pekerja swasta. Selengkapnya, penjelasannya ada di artikel potongan Tapera di slip gaji.
PPh 21 TER Bulanan dan Kejutan Desember
Pasal 15 PMK 168/2023 membagi PPh 21 pegawai tetap ke dua tahap. Januari sampai November, kantor cukup mengalikan bruto bulan itu dengan tarif efektif rata-rata (TER). Lalu di Desember, kantor menghitung ulang pajak setahun dengan tarif Pasal 17 UU PPh dan mengurangkan pajak sebelas bulan sebelumnya.
Akibatnya, potongan Desember hampir selalu berbeda dari bulan lain. Dalam simulasi Kolabora, kantor tidak memotong PPh sama sekali dari pekerja TK/0 bergaji Rp5 juta selama Januari–November. Bruto pajak simulasinya Rp5.227.000, masih di bawah ambang 0% kategori A sebesar Rp5,4 juta menurut Lampiran A PP 58/2023. Namun, setelah kantor mengurangkan biaya jabatan, iuran JHT-JP, dan PTKP Rp54 juta, penghasilan kena pajak setahunnya masih Rp3.787.000 dalam simulasi ini. Dengan tarif 5% Pasal 17, Desember lalu memotong Rp189.350.
Sementara pada gaji Rp8 juta, simulasi yang sama menghasilkan PPh setahun Rp1.923.000. Karena sebelas bulan baru memotong Rp1.379.928, slip Desember menagih Rp543.072. Kolabora membahas alur lengkap bulan per bulan di artikel PPh 21 karyawan tetap.
Satu pengecualian berlaku sepanjang 2026. Menurut PMK 105/2025, pegawai tetap bergaji tetap paling banyak Rp10 juta pada Januari 2026 di sektor usaha tertentu mendapat PPh 21 DTP dari pemerintah. Pada slip mereka, kantor membayarkan pajak itu secara tunai bersama gaji, sehingga gaji bersihnya lebih besar dari contoh di atas.
Data Take-Home di Tiga Level Gaji
Persentase potongan tidak naik rata. Misalnya, di gaji Rp5 juta potongan wajib hanya 4%. Di gaji Rp15 juta, potongannya 10,8% karena PPh 21 naik ke TER 7%, sementara iuran JP dan BPJS Kesehatan berhenti di batas upah.
Pos bulanan Gaji Rp5 jt Gaji Rp8 jt Gaji Rp15 jt JHT 2% 100.000 160.000 300.000 JP 1% 50.000 80.000 105.474 BPJS Kesehatan 1% 50.000 80.000 120.000 Tarif TER A 0% 1,5% 7% PPh 21 0 125.448 1.089.270 Total potongan 200.000 445.448 1.614.744 Gaji bersih 4.800.000 7.554.552 13.385.256 PPh Desember 189.350 543.072 297.930
Selain itu, dua batas upah membuat iuran di gaji Rp15 juta tidak lagi 1% penuh. Iuran JP memakai dasar Rp10.547.400, batas yang masih tercantum di situs BPJS Ketenagakerjaan per 16 November 2026. Sementara itu, BPJS Kesehatan memakai dasar Rp12 juta sesuai Pasal 32 Perpres 64/2020. Beberapa penyedia aplikasi penggajian sudah memakai batas JP 2026 Rp11.086.300, yang membuat iurannya Rp110.863. Namun, Kolabora belum menemukan angka itu di kanal resmi BPJS Ketenagakerjaan.
Tanda Slip Janggal dan Ke Mana Mengadu
Pasal 53 ayat (2) PP 36/2021 mewajibkan pengusaha memberikan bukti pembayaran upah yang memuat rincian upah setiap kali membayar gaji. Jadi, slip gaji adalah hakmu. Selanjutnya, Pasal 79 mengatur sanksi administratif bertahap bagi pengusaha yang tidak memberikannya, mulai dari teguran tertulis.
Cek slipmu dengan urutan berikut:
- Bagi potongan JHT dengan gaji pokok plus tunjangan tetap. Hasilnya harus 2%, tidak lebih.
- Pastikan JP dan BPJS Kesehatan masing-masing 1%, kecuali gajimu di atas batas upah.
- Cari baris tanpa nama jelas, misalnya “potongan lain-lain”, lalu minta dasar perjanjiannya ke HRD.
- Jumlahkan potongan di luar pajak dan iuran, karena totalnya tidak boleh lebih dari 50% gaji menurut Pasal 65 PP 36/2021.
- Buka aplikasi JMO untuk melihat saldo JHT. Setelah itu, saldo harus bertambah setiap bulan sesuai iuran JHT 5,7% versi BPJS Ketenagakerjaan (2% kamu plus 3,7% kantor).
- Cek status BPJS Kesehatan di Mobile JKN. Status harus aktif dengan jenis kepesertaan pekerja penerima upah.
- Cocokkan baris lembur dengan jam lemburmu memakai rumus upah lembur per jam.
Bila iuran sudah terpotong tetapi tidak muncul di aplikasi, mulailah dari HRD dengan membawa slip dan tangkapan layar. Jalur berikutnya bergantung pada jenis masalah. Untuk iuran BPJS Ketenagakerjaan, hubungi call center 175. Untuk status BPJS Kesehatan, BPJS Kesehatan menyediakan Care Center 165. Sedangkan pertanyaan PPh 21 dan bukti potong bisa kamu sampaikan ke Kring Pajak DJP di 1500200, setiap hari kerja pukul 08.00–16.00 WIB.
Terakhir, potongan ilegal atau slip yang tidak pernah kamu terima termasuk pelanggaran norma ketenagakerjaan. Kemnaker menerima aduan semacam ini lewat kanal Lapor Menaker di lapormenaker.kemnaker.go.id, menurut InfoPublik, portal berita pemerintah. Kamu juga bisa melapor ke dinas ketenagakerjaan setempat.
Angka yang Perlu Dicek Ulang di 2027
Tiga hal bisa mengubah slipmu tahun depan. Pertama, BPJS Ketenagakerjaan biasanya menyesuaikan batas upah JP setiap Maret mengikuti pertumbuhan PDB, sesuai Pasal 29 PP 45/2015. Kedua, UU 27/2026 tentang Pelindungan Ketenagakerjaan terbit 28 Oktober 2026 dan mencabut UU 13/2003. Per 16 November 2026, Kolabora belum menemukan aturan pelaksananya yang mengganti ketentuan potongan upah di PP 36/2021.
Ketiga, insentif PPh 21 DTP di PMK 105/2025 khusus untuk tahun anggaran 2026. Karena itu, pekerja yang menikmatinya tahun ini perlu memastikan apakah ada kebijakan serupa di 2027. Simpan slip Desember dan bukti potong A1 tahun ini, Sobat Kolabora. Pada akhirnya, keduanya menjadi pembanding paling mudah saat slip Januari 2027 tiba.