
Program BPJS Ketenagakerjaan Jaminan Pensiun (JP) memotong 1% gaji kamu, sedangkan perusahaan menambah 2%. Sejak Maret 2026, potongan itu berhenti naik di batas upah Rp11.086.300. Uang pensiun bulanan hanya cair bila masa iur sudah 15 tahun dan kamu mencapai usia pensiun, yang pada 2026 sebesar 59 tahun.
Semua angka iuran, rumus, dan usia itu berasal dari PP 45/2015 tentang Penyelenggaraan Program Jaminan Pensiun. Menurut JDIH BPK, aturan ini masih berlaku tanpa perubahan per 16 November 2026, sehingga hitungannya belum bergeser. Sementara itu, UU 27/2026 tentang Pelindungan Ketenagakerjaan yang terbit 28 Oktober 2026 mencabut UU 13/2003, tetapi riwayat perubahannya di JDIH Kemnaker tidak menyebut PP Jaminan Pensiun.
| Komponen | Angka 2026 | Dasar |
|---|---|---|
| Iuran pekerja | 1% upah | Pasal 28 ayat (3) |
| Iuran perusahaan | 2% upah | Pasal 28 ayat (3) |
| Batas upah iuran | Rp11.086.300 (mulai Maret 2026) | Pasal 29, pengumuman BPJSTK |
| Manfaat minimum | Rp411.400 per bulan | Pasal 18, halaman BPJSTK |
| Manfaat maksimum | Rp4.932.300 per bulan | Pasal 18, halaman BPJSTK |
| Usia pensiun | 59 tahun (2025–2027) | Pasal 15 |
| Masa iur minimal | 15 tahun (180 bulan) | Pasal 19 |
JP vs JHT: Beda Uang yang Diterima
Banyak orang mencampur dua program ini, padahal cara uangnya keluar berbeda total. Jaminan Hari Tua (JHT) adalah tabungan, karena saldonya bisa cair sekaligus sebulan setelah resign. Rinciannya ada di panduan pencairan JHT BPJS.
Sebaliknya, JP adalah gaji pensiun bulanan yang BPJS hitung dengan rumus, bukan dari saldo. Karena itu, JP tidak bisa kamu cairkan saat resign. Pasal 3 ayat (4) PP 45/2015 menyebut kepesertaan JP baru berakhir ketika peserta meninggal atau mencapai usia pensiun.
- JHT: iuran 5,7% upah (2% pekerja, 3,7% perusahaan), berbentuk saldo, cair sekaligus (tabel iuran BPJSTK).
- JP: iuran 3% upah dengan batas Rp11.086.300, cair bulanan seumur hidup, lalu berlanjut ke ahli waris.
Angka iuran JHT di atas mengikuti tabel iuran di halaman program Penerima Upah BPJS Ketenagakerjaan. Menurut saya, JP layak kamu pantau sejak awal karier karena uangnya tidak terlihat di saldo, padahal nilainya bertambah tiap bulan.
Iuran: Porsi Pekerja, Perusahaan, dan Batas Upah
Pasal 28 menetapkan iuran 3% upah sebulan, yaitu 2% dari pemberi kerja dan 1% dari pekerja. Dasar hitungnya gaji pokok plus tunjangan tetap (Pasal 29 ayat 1), sehingga lembur dan bonus tidak ikut.
Batas upah awalnya Rp7 juta pada 2015, lalu naik tiap tahun mengikuti pertumbuhan PDB. Sejak Maret 2025 batasnya Rp10.547.400, dan angka ini masih tercantum di halaman program BPJS Ketenagakerjaan. Kemudian akun resmi @BPJSTKinfo menyebut batas mulai Maret 2026 sebesar Rp11.086.300, sejalan dengan PDB 2025 yang tumbuh 5,11% menurut BPS.
Gaji pokok + tunjangan tetap Potongan pekerja (1%) Bayaran perusahaan (2%) Total iuran Rp3.000.000 Rp30.000 Rp60.000 Rp90.000 Rp8.000.000 Rp80.000 Rp160.000 Rp240.000 Rp15.000.000 Rp110.863 Rp221.726 Rp332.589
Perhatikan baris terakhir, sebab gaji Rp15 juta kena potongan yang sama dengan gaji Rp11.086.300. Jadi, pekerja bergaji di atas batas tidak membayar lebih, tetapi manfaatnya juga tertahan di batas yang sama. Selain itu, Pasal 28 ayat (5) menyebut iuran akan naik bertahap menuju 8%, walau sampai kini tarifnya masih 3%.
Syarat Masa Iur dan Usia Pensiun
Pada awalnya usia pensiun JP 56 tahun, lalu menjadi 57 tahun sejak 1 Januari 2019. Setelah itu, Pasal 15 menaikkannya satu tahun setiap tiga tahun hingga berhenti di 65 tahun. Karena itu, tabel berikut menghitung tahun cair menurut tahun lahir.
Tahun lahir Usia pensiun JP Tahun mulai berhak 1967–1968 59 tahun 2026–2027 1969–1970 60 tahun 2029–2030 1971–1972 61 tahun 2032–2033 1973–1974 62 tahun 2035–2036 1975–1976 63 tahun 2038–2039 1977–1978 64 tahun 2041–2042 1979 dan sesudahnya 65 tahun 2044 dan seterusnya
Selain usia, syarat kedua adalah masa iur minimal 15 tahun atau 180 bulan (Pasal 19). Padahal program JP baru berjalan sejak PP 45/2015 berlaku pada 1 Juli 2015. Artinya, masa iur 180 bulan paling cepat terpenuhi pertengahan 2030, sehingga peserta yang pensiun sebelum itu belum bisa menerima pensiun bulanan hari tua.
Meski begitu, peserta seperti itu tidak kehilangan uangnya. Berdasarkan Pasal 24, mereka menerima seluruh akumulasi iuran ditambah hasil pengembangan secara sekaligus. Misalnya, pekerja kelahiran 1967 yang pensiun pada 2026 paling lama baru punya masa iur sekitar 11 tahun, jadi JP-nya cair sekaligus.
Ada satu pengecualian soal waktu cair. Bila perusahaan masih mempekerjakanmu setelah usia pensiun, kamu boleh menunda penerimaan manfaat paling lama tiga tahun (Pasal 15 ayat 4), sehingga masa iur bisa bertambah.
Rumus Manfaat Bulanan dan Contoh 3 Gaji
Pasal 17 ayat (2) memakai rumus: 1% × (masa iur dalam bulan ÷ 12) × rata-rata upah tertimbang sebulan. Upah tertimbang berarti upah tiap tahun mengikuti inflasi, sehingga gaji masa lalu memakai nilai uang sekarang. Setelah tahun pertama, manfaatnya juga naik mengikuti inflasi tahun sebelumnya.
Sebagai contoh, tabel di bawah adalah simulasi dalam rupiah 2026. Asumsinya, gaji riil tetap selama masa iur, sedangkan gaji di atas batas memakai angka Rp11.086.300.
Gaji 15 tahun 20 tahun 30 tahun Rp3 juta Rp450.000 Rp600.000 Rp900.000 Rp8 juta Rp1.200.000 Rp1.600.000 Rp2.400.000 Rp15 juta Rp1.662.945 Rp2.217.260 Rp3.325.890 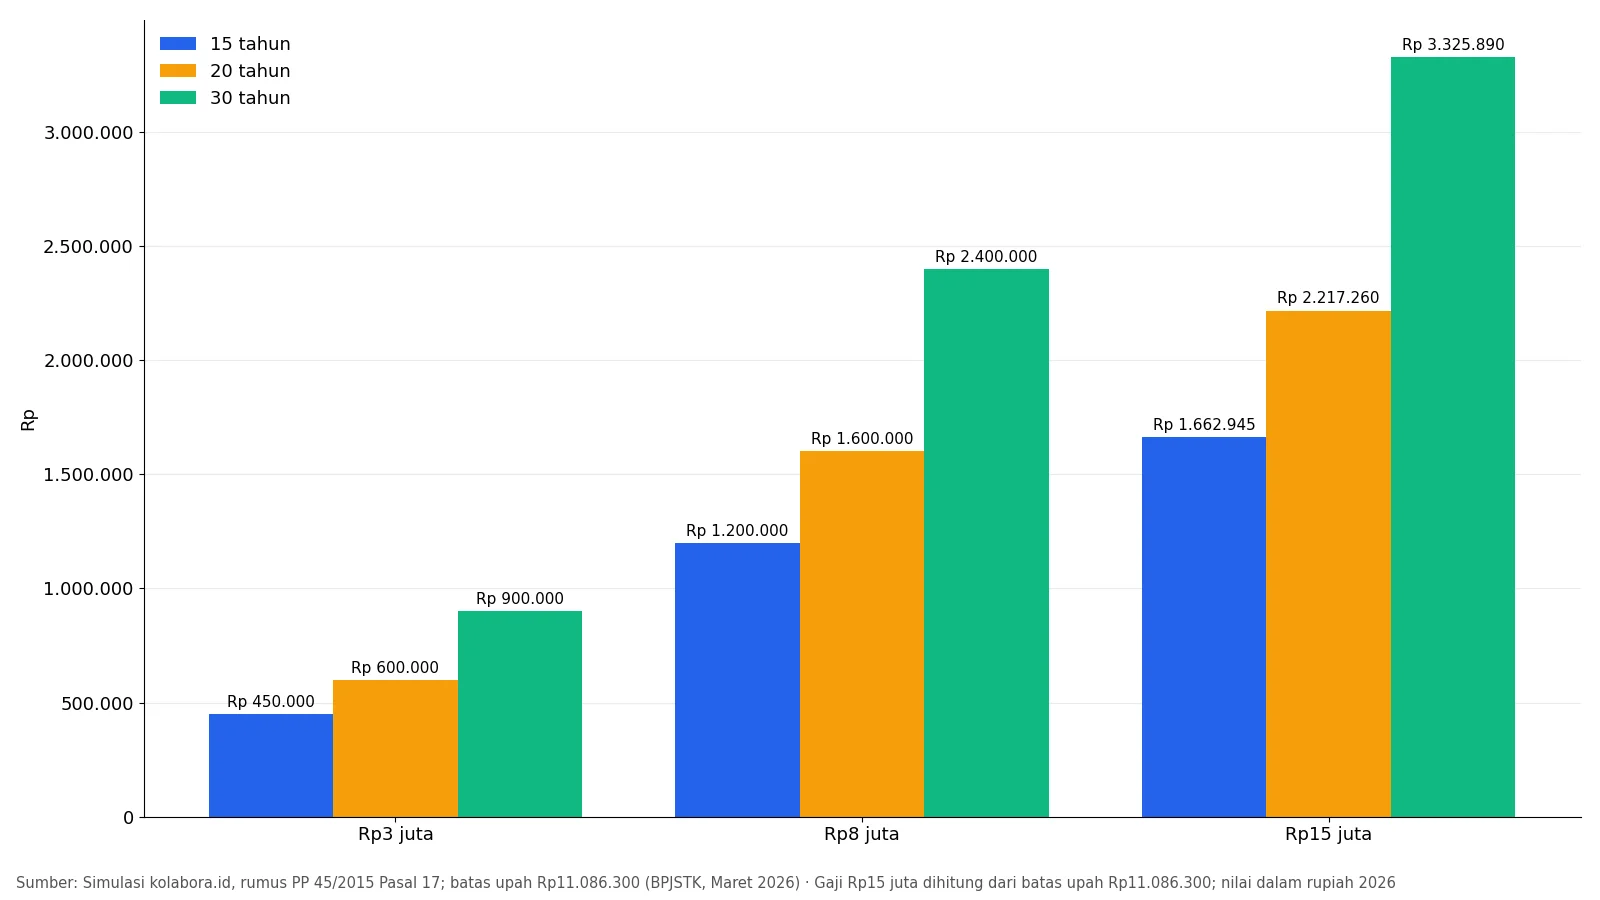
Semua angka simulasi berada di antara manfaat minimum Rp411.400 dan maksimum Rp4.932.300 yang berlaku pada 2026. Akan tetapi, gaji di bawah sekitar Rp2,74 juta dengan masa iur 15 tahun akan menghasilkan angka di bawah minimum, sehingga BPJS membayar Rp411.400. Supaya tahu posisi gajimu terhadap upah minimum daerah, cek daftar UMK 2027.
Simulasi itu juga memperlihatkan batas JP: untuk gaji di bawah batas upah, JP hanya mengganti 15–30% gaji, dan porsinya lebih kecil lagi bila gaji di atas batas. Dengan kata lain, dalam simulasi ini pekerja bergaji Rp8 juta yang mengiur 20 tahun hanya membawa pulang sekitar Rp1,6 juta per bulan, jadi tabungan pensiun pribadi tetap perlu.
Kapan Cair dan Hak Ahli Waris
Pertama, BPJS wajib membayar manfaat paling lambat 15 hari sejak hak timbul dan dokumen lengkap (Pasal 25 ayat 1). Selanjutnya, manfaat masuk paling lambat tanggal 1 setiap bulan. Bila BPJS terlambat, Pasal 35 mewajibkan denda 2% per bulan kepada penerima.
Bila peserta meninggal, manfaat tidak berhenti karena Pasal 16 dan Pasal 21–23 membaginya ke ahli waris sebagai berikut:
- Janda atau duda: 50% dari manfaat peserta (Pasal 21), berlaku sampai ia meninggal atau menikah lagi.
- Anak: 50% (Pasal 22), berlaku bila tidak ada janda atau duda yang menerima, dan berhenti saat anak berusia 23 tahun, bekerja, atau menikah.
- Orang tua: 20% (Pasal 23), hanya bila peserta tidak punya pasangan maupun anak.
Selain itu, keluarga peserta muda juga terlindungi. Bila peserta cacat total tetap atau meninggal sebelum masa iur 15 tahun, Pasal 20–23 menganggap masa iurnya 15 tahun. Syaratnya, kepadatan iuran minimal 80% dan peserta sudah terdaftar minimal sebulan (cacat) atau setahun (meninggal).
Terakhir, penerima manfaat wajib mengonfirmasi data minimal sekali tiap tiga bulan (Pasal 26). Jika lupa, BPJS menghentikan pembayaran sementara sampai data terkonfirmasi.
Cek Status Jaminan Pensiun BPJS Ketenagakerjaan
Berbeda dengan JHT, JP tidak punya saldo yang bisa kamu tarik, sebab manfaatnya dihitung dari rumus saat pensiun. Yang perlu kamu pastikan adalah status kepesertaan dan kelancaran iuran.
- Periksa slip gaji, karena di sana harus ada potongan JP sebesar 1% upah (Pasal 28), maksimal Rp110.863 per bulan sesuai batas upah Maret 2026.
- Tanyakan bagian personalia apakah perusahaan menyetor iuran paling lambat tanggal 15 bulan berikutnya, sesuai Pasal 30.
- Minta konfirmasi program yang kamu ikuti ke kantor cabang BPJS Ketenagakerjaan atau contact center 175.
- Simpan kartu peserta dan catat tanggal mulai bekerja, karena masa iur menentukan pensiun bulanan atau sekaligus.
Pekerja mandiri atau Bukan Penerima Upah perlu tahu satu batasan: halaman program BPU di situs BPJS Ketenagakerjaan tidak mencantumkan JP. Karena itu, pengemudi ojek daring atau pedagang perlu menyiapkan dana pensiun lewat jalur lain.
Angka yang Perlu Dicek Ulang Tiap Maret
Batas upah iuran berubah tiap tahun setelah BPS merilis PDB, dan biasanya berlaku mulai Maret. Sementara itu, manfaat minimum dan maksimum ikut inflasi. Jadi, cek ulang ketiga angka itu di halaman resmi BPJS Ketenagakerjaan setiap awal tahun sebelum menghitung ulang potongan gajimu.