
Simulasi hitung pesangon PHK untuk gaji Rp5 juta dengan masa kerja 5 tahun adalah Rp40 juta bila alasannya efisiensi untuk mencegah rugi. Rinciannya, kamu menerima uang pesangon 6 bulan upah plus uang penghargaan masa kerja 2 bulan upah. Jika perusahaan beralasan rugi, angkanya turun menjadi Rp25 juta, dan pajaknya tetap Rp0.
Sebagai catatan, angka di atas adalah simulasi Kolabora dari tabel Pasal 40 PP 35/2021 di JDIH BPK, yang statusnya masih berlaku per 27 Oktober 2026. Sementara itu, DPR memang sudah mengesahkan UU Pelindungan Ketenagakerjaan pada 6 Oktober 2026. Namun, per hari ini undang-undang itu belum bernomor di peraturan.go.id, sehingga PHK yang terjadi sekarang tetap memakai aturan lama.
Komponen Pesangon dan Siapa yang Berhak
Menurut PP 35/2021, hak pekerja tetap (PKWTT) saat terkena PHK terdiri atas tiga pos. Pertama, uang pesangon (UP). Kedua, uang penghargaan masa kerja (UPMK). Ketiga, uang penggantian hak (UPH), yaitu sisa cuti tahunan yang belum gugur, ongkos pulang ke tempat asal penerimaan, dan hak lain dalam perjanjian kerja.
Perhatikan juga, penggantian perumahan dan pengobatan 15% sudah tidak ada. Komponen itu hanya tercantum di UU 13/2003 versi asli dan hilang sejak UU Cipta Kerja (UU 11/2020, kini UU 6/2023). Karena itu, slip hitungan yang masih memuat 15% memakai aturan usang.
Dasar hitungnya juga spesifik: Pasal 157 UU 13/2003 versi UU 6/2023 menetapkan upah untuk pesangon sebagai upah pokok plus tunjangan tetap. Jadi, tunjangan tidak tetap, misalnya uang makan atau transportasi yang mengikuti kehadiran, umumnya tidak masuk hitungan.
Rumus Pesangon Menurut Alasan PHK
Rumus dasarnya sederhana. Uang pesangon = (masa kerja tahun penuh + 1) × upah sebulan, maksimal 9 bulan untuk masa kerja 8 tahun atau lebih. Sementara itu, UPMK baru muncul mulai 3 tahun sebesar 2 bulan upah, lalu naik 1 bulan setiap tambahan 3 tahun hingga 8 bulan pada masa kerja 21 tahun. Setelah itu, angkanya melompat ke 10 bulan mulai masa kerja 24 tahun.
Langkah kedua, kalikan uang pesangon dengan pengali sesuai alasan PHK. Berikut ringkasan pengali yang tercantum di PP 35/2021:
Alasan PHK Pengali uang pesangon Hak lain Efisiensi untuk mencegah rugi, merger, tutup bukan karena rugi 1 kali UPMK penuh dan UPH Efisiensi karena rugi, pailit, tutup karena rugi 0,5 kali UPMK penuh dan UPH Keadaan memaksa tanpa perusahaan tutup 0,75 kali UPMK penuh dan UPH Pensiun 1,75 kali UPMK penuh dan UPH Sakit berkepanjangan lebih dari 12 bulan, meninggal dunia 2 kali UPMK penuh dan UPH Mengundurkan diri, mangkir 5 hari kerja berturut-turut Tidak ada UPH dan uang pisah
Namun, ada satu celah yang jarang orang bahas. Putusan MK 168/PUU-XXI/2023 memaknai tabel uang pesangon sebagai batas paling sedikit. Akan tetapi, pemerintah belum merevisi PP 35/2021 yang masih memuat pengali 0,5 kali. Menurut kami, pekerja yang terkena PHK dengan alasan rugi layak membawa putusan itu ke meja perundingan.
Ke depan, pemerintah menyebut UU Pelindungan Ketenagakerjaan menghapus pengali 0,5 kali, seperti kami ulas dalam dampak RUU Ketenagakerjaan 2026 ke gaji dan pesangon. Meski begitu, Kemnaker menyebut ada masa transisi satu tahun sejak pengundangan, dan publik belum bisa membaca naskah finalnya.
Simulasi Gaji Rp5 Juta untuk 2, 5, dan 10 Tahun
Simulasi berikut memakai upah Rp5 juta (pokok + tunjangan tetap) dan belum memasukkan sisa cuti. Untuk masa kerja 2 tahun, uang pesangon 3 × Rp5 juta = Rp15 juta dan UPMK nol. Selanjutnya, masa kerja 5 tahun memberi 6 bulan plus 2 bulan, sedangkan 10 tahun memberi 9 bulan plus 4 bulan.
Skenario (Rp juta) 2 tahun 5 tahun 10 tahun Efisiensi karena rugi (0,5 kali) 7,5 25 42,5 Efisiensi cegah rugi (1 kali) 15 40 65 Pensiun (1,75 kali) 26,25 62,5 98,75 Kontrak PKWT berakhir 10 25 (cair tiap akhir kontrak) Tidak berlaku Mengundurkan diri UPH + uang pisah UPH + uang pisah UPH + uang pisah
Baris PKWT perlu penjelasan. Pekerja kontrak tidak mendapat pesangon, melainkan uang kompensasi sesuai PP 35/2021 Pasal 16, yaitu (bulan kerja ÷ 12) × upah. Kontrak 24 bulan berarti Rp10 juta, dan skenario 10 tahun tidak berlaku karena PP 35/2021 Pasal 8 membatasi PKWT paling lama 5 tahun termasuk perpanjangan.
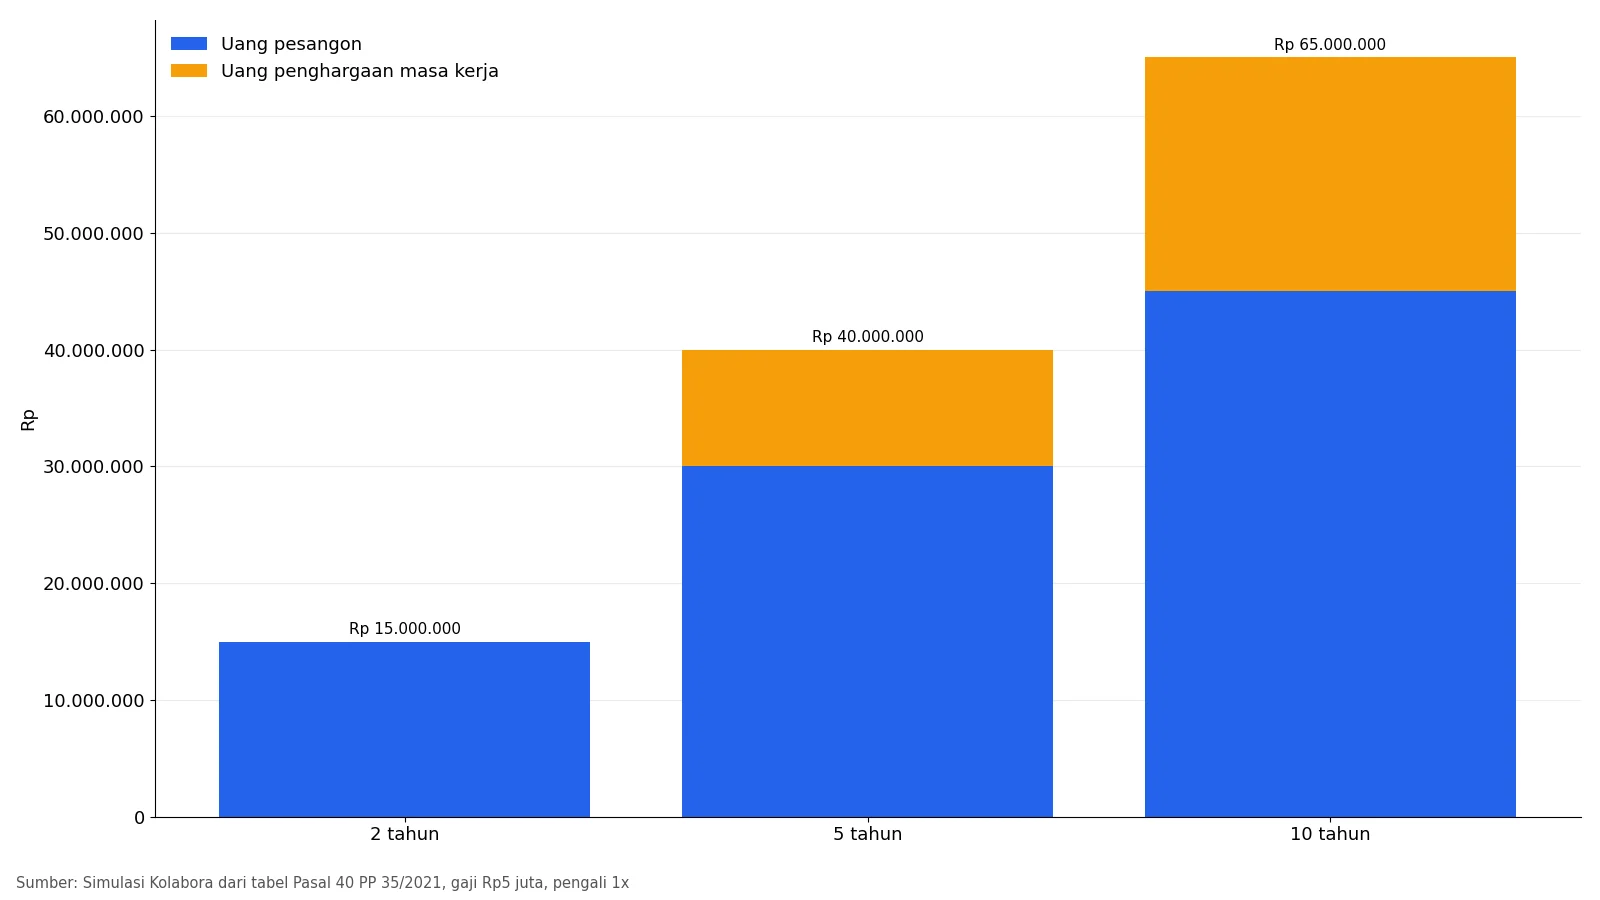
Grafik itu menunjukkan pola yang sering terlewat. Dalam simulasi tahun ke-10, UPMK menyumbang hampir sepertiga total, yakni 4 × Rp5 juta = Rp20 juta dari Rp65 juta. Dengan kata lain, pekerja yang terpaksa mengundurkan diri tepat sebelum PHK kehilangan dua pos sekaligus.
Hitung Pesangon PHK dengan Kalkulator
Tentu saja, gaji Sobat Kolabora belum tentu sama dengan contoh simulasi ini. Isi upah pokok plus tunjangan tetap, masa kerja, alasan PHK, dan sisa cuti di kalkulator berikut. Rumusnya mengikuti tabel PP 35/2021 dan tarif pajak PP 68/2009.
Kalkulator Pesangon PHK (PP 35/2021)
Masukkan upah sebulan, masa kerja, alasan PHK, dan sisa cuti. Kalkulator memakai tabel Pasal 40 PP 35/2021, pengali per alasan PHK, dan tarif PPh 21 final pesangon PP 68/2009.
Simulasi, bukan hitungan resmi. Uang pisah bagi pekerja yang mengundurkan diri, ongkos pulang, dan hak lain dalam perjanjian kerja belum masuk hitungan. Pembagi 21 untuk sisa cuti hanya pendekatan; pakai aturan di perjanjian kerja bila ada. Usaha mikro dan kecil menetapkan besaran lewat kesepakatan.
Sumber: PP 35/2021 Pasal 40-57 (JDIH BPK) · PP 68/2009 Pasal 4 (JDIH Kemenkeu)
Contoh simulasi: upah Rp5.000.000, masa kerja 5 tahun, PHK efisiensi untuk mencegah rugi, tanpa sisa cuti. Hasilnya uang pesangon Rp30.000.000 dan UPMK Rp10.000.000, sehingga totalnya Rp40.000.000 dengan PPh 21 final Rp0.
Pajak Pesangon dan Uang Bersih Diterima
Pesangon tidak masuk skema tarif efektif (TER) PPh 21 bulanan. Sebaliknya, PP 68/2009 Pasal 4 mengenakan PPh 21 final berlapis atas total bruto UP, UPMK, dan UPH. Menurut JDIH Kemenkeu, PP itu masih berlaku per 27 Oktober 2026.
Lapisan bruto pesangon Tarif PPh 21 final Rp0 sampai Rp50 juta 0% Lebih dari Rp50 juta sampai Rp100 juta 5% Rp100 juta lebih sampai Rp500 juta 15% Melewati Rp500 juta 25%
Dalam simulasi gaji Rp5 juta, semua skenario pesangon 2 dan 5 tahun bebas pajak karena di bawah Rp50 juta, kecuali pensiun 5 tahun. Baris PKWT tidak termasuk karena aturan pajaknya berbeda. Pensiun itu (Rp62,5 juta) kena pajak 5% atas Rp12,5 juta, yaitu Rp625.000. Adapun skenario 10 tahun efisiensi cegah rugi (Rp65 juta) kena Rp750.000.
PMK 16/2010 juga mengatur pembayaran secara cicilan. Pajaknya tetap final asalkan pelunasan selesai paling lama dua tahun kalender. Di sisi lain, belum ada aturan khusus soal pajak kompensasi PKWT dan uang pisah, jadi tanyakan dasar potongannya kepada HR.
Hak Lain: Sisa Cuti, JHT, dan JKP
Sisa cuti adalah bagian UPH yang paling sering hilang. Undang-undang memberi cuti tahunan minimal 12 hari kerja, tetapi tidak ada rumus nasional untuk menilainya. Sebagai pendekatan simulasi, pembagi 21 untuk upah harian di PP 36/2021 menghasilkan Rp5 juta ÷ 21 = Rp238.095 per hari untuk pola lima hari kerja. Jadi, sisa 6 hari setara sekitar Rp1,43 juta (simulasi).
Selain pesangon, kamu bisa mencairkan saldo Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan secara tunai. Permenaker 4/2022 menetapkan masa tunggu satu bulan setelah PHK maupun pengunduran diri. Untuk gaji Rp5 juta, iuran JHT 5,7% sesuai PP 46/2015 (2% pekerja, 3,7% pemberi kerja) berarti Rp285.000 masuk saldo setiap bulan, ditambah hasil pengembangannya.
Lalu ada Jaminan Kehilangan Pekerjaan (JKP). Berdasarkan PP 6/2025, manfaat tunainya 60% upah selama maksimal 6 bulan, dengan batas upah Rp5 juta. Dengan demikian, upah Rp5 juta yang dilaporkan ke BPJS Ketenagakerjaan menghasilkan Rp3 juta per bulan atau maksimal Rp18 juta.
Karena itu, cek syarat JKP sejak awal. Pekerja harus punya masa iur 12 bulan dalam 24 bulan terakhir dan mengklaim paling lambat 6 bulan setelah PHK. Perlu diingat, JKP tidak berlaku untuk pengunduran diri, pensiun, dan kontrak PKWT yang habis sesuai jadwal.
Langkah Bila Perusahaan Tidak Membayar
Pada praktiknya, sengketa pesangon punya jalur berjenjang. Urutannya mengikuti PP 35/2021 dan UU 2/2004 tentang Penyelesaian Perselisihan Hubungan Industrial:
- Minta surat pemberitahuan PHK tertulis. Perusahaan wajib mengirimnya paling lambat 14 hari kerja sebelum PHK, dan kamu punya 7 hari kerja untuk menolak secara tertulis.
- Ajukan perundingan bipartit dengan rincian hitungan sendiri. Perundingan ini berlangsung paling lama 30 hari kerja, jadi simpan notulen dan tanda tangan kedua pihak.
- Catatkan perselisihan ke Disnaker kabupaten/kota bila bipartit gagal. Mediator kemudian wajib menyelesaikan tugasnya dalam 30 hari kerja.
- Ajukan gugatan ke Pengadilan Hubungan Industrial bila anjuran mediator ditolak. Gugatan di bawah Rp150 juta bebas biaya perkara, termasuk eksekusi.
- Laporkan pelanggaran norma ke kanal Lapor Menaker atau call center 021-1500630 sebagai jalur pengawasan.
Satu hal lagi menguntungkan pekerja. Sesuai Putusan MK 168, PHK tanpa kesepakatan baru sah setelah putusan PPHI berkekuatan hukum tetap. Selama itu, upah tetap wajib dibayar, termasuk saat pekerja diskors. Karena itu, baca dan hitung ulang dulu sebelum menandatangani surat kesepakatan.
Artikel ini simulasi, bukan nasihat hukum. Bila perjanjian kerja bersama memberi angka lebih tinggi, angka itulah yang berlaku. Untuk kasus rumit seperti status kontrak berulang, konsultasikan ke mediator Disnaker setempat.
Yang Bisa Kamu Lakukan Hari Ini
Ambil slip gaji terakhir dan pisahkan upah pokok serta tunjangan tetap dari tunjangan harian. Setelah itu, masukkan angkanya ke kalkulator di atas dan simpan hasilnya sebelum rapat dengan HR. Bila lemburmu juga belum dibayar, cek sekalian rumus upah lembur per jam agar tagihannya lengkap.