
Perusahaan tetap memotong pajak THR berupa PPh 21, tetapi potongannya baru terasa adil di akhir tahun. Pada bulan THR cair, perusahaan menjumlahkan THR dengan gaji, lalu mengalikannya dengan tarif efektif rata-rata (TER) yang lebih tinggi. Untuk gaji Rp8 juta status TK/0, misalnya, potongan melonjak dari Rp120.000 menjadi Rp1,12 juta, lalu Desember menghitung ulang semuanya.
Per 30 Oktober 2026, JDIH Kemenkeu masih mencatat PMK 168/2023 dan PP 58/2023 sebagai aturan yang berlaku. Jadi cara hitung di bawah ini sama untuk THR 2026 dan bonus lain sepanjang tahun.
Simulasi Pajak THR Empat Tingkat Gaji
Simulasi potongan tiap tingkat gaji ini memakai status TK/0 (kategori TER A), THR sebesar satu bulan gaji yang cair pada satu bulan, misalnya Maret. Agar ringkas, simulasi belum memasukkan iuran JHT dan JP bagian pegawai maupun premi JKK, JKM, dan BPJS Kesehatan tanggungan perusahaan. Premi itu menambah bruto, sehingga TER bisa naik satu lapis. Tarif bulanan mengikuti Lampiran A PP 58/2023, sedangkan hitungan tahunan memakai tarif Pasal 17 UU HPP.
Gaji/bulan PPh bulan biasa PPh bulan THR Pajak setahun karena THR Koreksi Desember Rp5 juta Rp0 (0%) Rp200.000 (2%) Rp237.500 Bayar Rp187.500 Rp8 juta Rp120.000 (1,5%) Rp1.120.000 (7%) Rp380.000 Kembali Rp80.000 Rp12 juta Rp480.000 (4%) Rp2.160.000 (9%) Rp1.800.000 Bayar Rp1.440.000 Rp20 juta Rp1.800.000 (9%) Rp6.400.000 (16%) Rp3.000.000 Kembali Rp400.000
Kolom “pajak setahun karena THR” adalah selisih PPh 21 setahun dengan dan tanpa THR. Dalam simulasi ini, angka inilah perkiraan beban pajak THR yang sebenarnya. Untuk gaji Rp12 juta, bebannya Rp1,8 juta atau tepat 15% dari THR, sesuai lapisan tarif kedua Pasal 17.
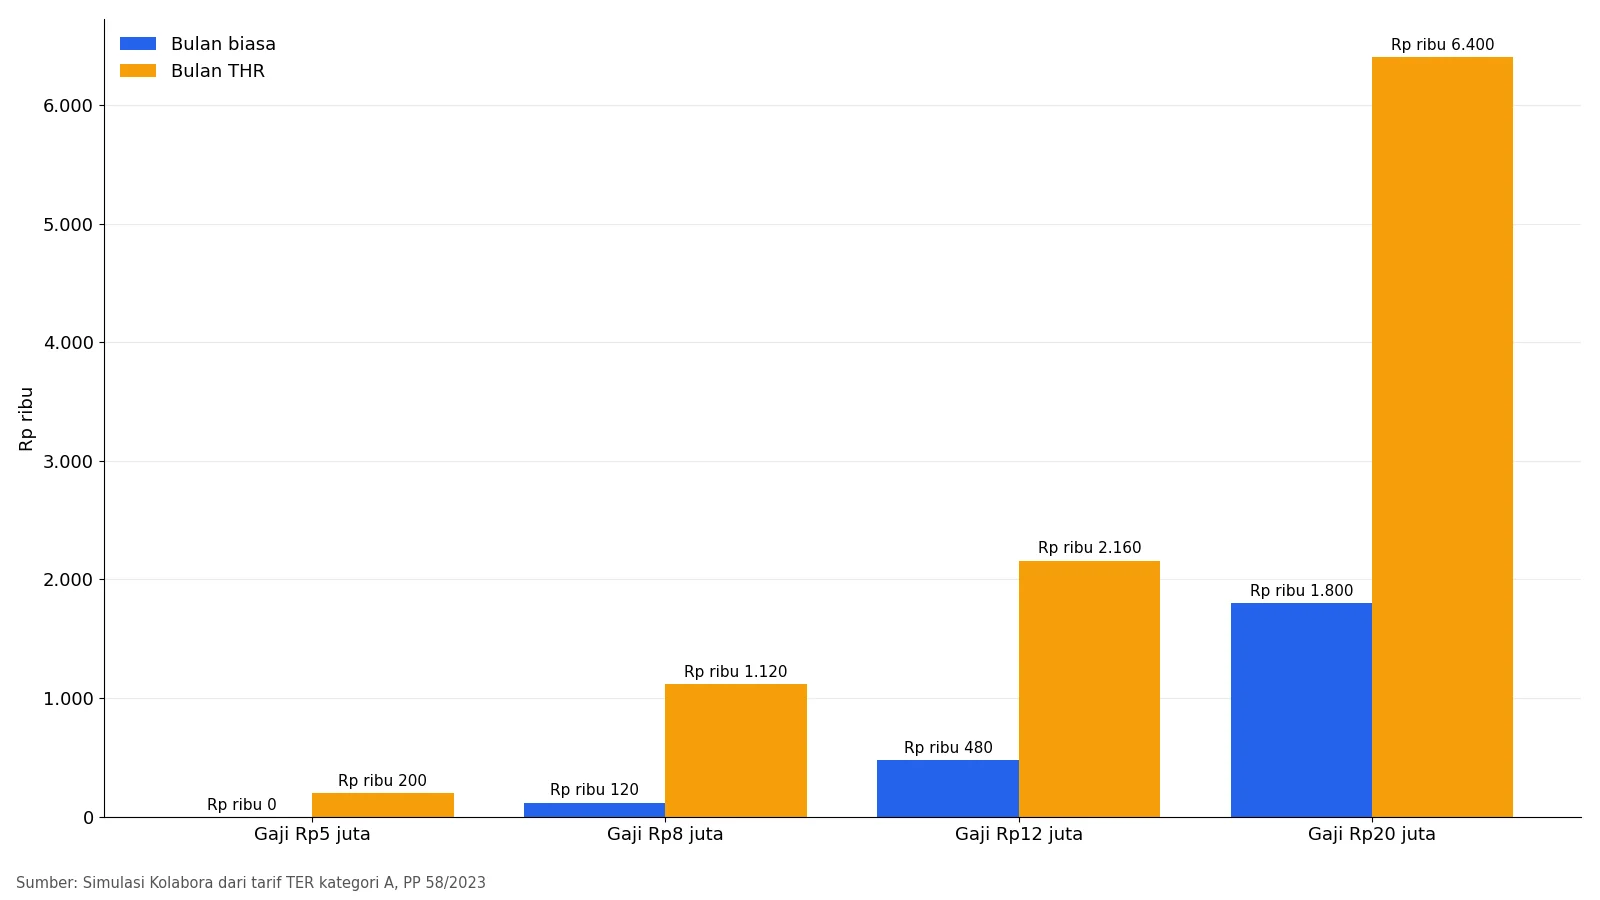
Kenaikan di bulan THR memang terlihat besar. Namun, itu belum angka final. Pada gaji Rp8 juta dan Rp20 juta, pemotongan Januari–November justru melebihi pajak setahun, sehingga perusahaan wajib mengembalikan selisihnya setelah hitungan Desember.
THR Dijumlahkan dengan Gaji Bulan Itu
PMK 168/2023 menggolongkan tunjangan hari raya sebagai penghasilan tidak teratur pegawai tetap, sejajar dengan bonus dan tantiem. Untuk masa Januari sampai November, rumusnya sederhana: TER bulanan kali seluruh penghasilan bruto bulan itu.
Masalahnya, tarif TER naik mengikuti besar bruto. Menurut Lampiran A PP 58/2023, gaji Rp8 juta berada di lapisan 1,5%, sedangkan bruto Rp16 juta di bulan THR masuk lapisan 7%. Jadi bukan hanya THR yang kena tarif lebih tinggi, gaji bulan itu juga ikut terseret. Hitungannya: Rp16.000.000 × 7% = Rp1.120.000, dibanding Rp8.000.000 × 1,5% = Rp120.000 di bulan biasa.
Contoh resmi menurut Lampiran PMK 168/2023 menunjukkan lonjakan dalam rupiah yang jauh lebih besar. Seorang pegawai K/0 menerima THR Rp20 juta pada Juli, sehingga bruto Juli menjadi Rp50,08 juta dan potongannya TER 18% atau Rp9.014.400. Pada bulan biasa, potongannya hanya Rp3.910.400.
Tarif TER Menurut Status PTKP
Status PTKP di awal tahun menentukan kategori TER. Menurut Pasal 2 PP 58/2023, kategori A untuk TK/0, TK/1, dan K/0. Kategori B untuk TK/2, TK/3, K/1, dan K/2, sedangkan kategori C khusus K/3.
Bruto bulan THR A B C Rp10 juta 2% 1,5% 1,5% Rp16 juta 7% 6% 6% Rp24 juta 9% 9% 9% Rp40 juta 16% 15% 15%
Perbedaan antarkategori ternyata tipis di bulan THR. Contohnya pegawai K/1 bergaji Rp8 juta: potongan bulan biasa 1% atau Rp80.000, sedangkan potongan bulan THR 6% dari Rp16 juta atau Rp960.000 (simulasi Kolabora dari tabel yang sama).
Koreksi Desember Menutup Selisih
Masa pajak terakhir tidak memakai TER. Menurut Pasal 15 PMK 168/2023, perusahaan menghitung PPh setahun dengan tarif Pasal 17, lalu mengurangkan potongan Januari–November. Hasilnya bisa positif (kurang bayar) atau negatif (lebih potong).
Komponen hitungannya tercantum di UU 7/2021 dan PMK 168/2023:
- Biaya jabatan 5% dari bruto, maksimal Rp500.000 sebulan atau Rp6 juta setahun, menurut Pasal 10 PMK 168/2023.
- Iuran JHT 2% dan JP 1% bagian pegawai ikut mengurangi bruto, menurut paparan resmi DJP Desember 2025.
- PTKP Rp54 juta untuk diri sendiri, tambah Rp4,5 juta bila kawin dan Rp4,5 juta per tanggungan (maksimal tiga), menurut UU 7/2021.
- Tarif Pasal 17: 5% sampai Rp60 juta, 15% sampai Rp250 juta, 25% sampai Rp500 juta, lalu 30% dan 35%, berdasarkan UU 7/2021.
Ambil contoh simulasi gaji Rp8 juta tadi. Hitungannya, bruto setahun Rp104 juta minus biaya jabatan Rp5,2 juta dan PTKP Rp54 juta menghasilkan PKP Rp44,8 juta dan pajaknya Rp2,24 juta. Padahal potongan Januari–November sudah Rp2,32 juta, jadi perusahaan wajib mengembalikan Rp80.000 (simulasi).
Menurut artikel opini pegawai DJP di laman pajak.go.id (10 Maret 2026), pola serupa terjadi pada pegawai K/2 bergaji Rp10 juta. Potongannya naik dari Rp150.000 ke Rp1,6 juta di bulan THR, lalu kelebihan Rp425.000 (sudah memperhitungkan iuran pensiun Rp3 juta) kembali ke pegawai di akhir tahun.
Sebaliknya, simulasi gaji Rp12 juta justru menanggung tambahan Rp1,44 juta di Desember. Penyebabnya, TER 4% di bulan biasa lebih rendah daripada tarif tahunan riil gaji sebesar itu. Siapkan pos ini sejak THR cair agar gaji Desember tidak mengejutkan.
Hitung Sendiri Beban Pajak THR
Kalkulator berikut menghitung selisih PPh 21 setahun dengan dan tanpa THR berdasarkan tarif Pasal 17 UU HPP. Hasilnya simulasi, bukan angka resmi; angka final tetap mengikuti bukti potong dari perusahaan.
Kalkulator Pajak THR Setahun
Perkiraan beban PPh 21 setahun yang sebenarnya muncul karena THR: selisih pajak tahunan dengan dan tanpa THR. Hitungan memakai tarif Pasal 17 UU PPh, biaya jabatan 5% (maks Rp6 juta), dan PTKP; ini simulasi, angka resmi ada di bukti potong BPA1.
Simulasi belum memasukkan iuran JHT/JP bagian pegawai dan pembulatan PKP ke ribuan. Potongan di bulan THR cair mengikuti tarif TER dan bisa lebih besar dari angka ini; Desember mengoreksi selisihnya.
Sumber: UU 7/2021 (HPP), PMK 168/2023
Contoh simulasi: dengan gaji dan tunjangan tetap Rp8.000.000 per bulan, THR Rp8.000.000, dan status TK/0, beban pajak THR sebenarnya sekitar Rp380.000 setahun.
Kapan THR Tidak Dipotong Pajak
Ada dua batas yang berbeda. Batas pertama ada di bulan THR: tarif TER 0% berlaku untuk bruto sampai Rp5,4 juta (kategori A), Rp6,2 juta (B), dan Rp6,6 juta (C), menurut Lampiran PP 58/2023.
Artinya, pegawai TK/0 bergaji Rp2,7 juta yang menerima THR satu bulan gaji tidak terkena potongan di bulan itu, selama premi JKK, JKM, atau BPJS Kesehatan tanggungan perusahaan tidak ikut menambah bruto. Batas kedua ada di hitungan tahunan. Bila penghasilan neto setahun di bawah PTKP, pajak setahun nol, sehingga potongan bulan THR kembali utuh setelah hitungan Desember.
Untuk TK/0 dengan THR satu bulan gaji, batas itu sekitar gaji Rp4,37 juta per bulan (simulasi: bruto 13 bulan minus biaya jabatan 5% masih di bawah Rp54 juta). Menurut PMK 105/2025, pegawai di lima sektor (alas kaki, tekstil dan pakaian jadi, furnitur, kulit, dan pariwisata) dengan penghasilan tetap dan teratur sampai Rp10 juta sebulan juga bisa menerima insentif PPh 21 DTP sepanjang 2026, sehingga perusahaan membayarkan potongannya secara tunai.
Soal haknya sendiri, Permenaker 6/2016 mewajibkan THR satu bulan upah untuk masa kerja 12 bulan atau lebih, dan proporsional di bawahnya. SE Menaker M/3/HK.04.00/III/2026 menegaskan perusahaan wajib membayar THR 2026 secara penuh, tanpa cicilan, paling lambat H-7. Upah dasarnya upah bersih tanpa tunjangan atau upah pokok plus tunjangan tetap, jadi upah lembur tidak masuk hitungan.
Cek Bukti Potong di Coretax
Sejak Coretax berjalan, potongan bulanan tercatat sebagai BPMP dan hanya berupa notifikasi ke pegawai. Bukti potong tahunan BPA1 terbit untuk masa Desember dan, menurut paparan DJP Desember 2025, statusnya dianggap sudah sampai ke pegawai lewat menu Dokumen Saya, asalkan akun Coretax pegawai sudah diaktivasi.
Bila angka di slip terasa janggal, tanyakan hal berikut ke HRD secara tertulis:
- Status PTKP dan kategori TER yang berlaku untukmu tahun ini.
- Bruto bulan THR, termasuk premi JKK, JKM, dan BPJS Kesehatan tanggungan perusahaan yang ikut menambah bruto.
- Apakah hitungan Desember sudah mengurangkan iuran JHT dan JP.
- Kapan kelebihan potongan kembali ke kamu, dan apakah BPA1 mencantumkannya.
Perusahaan wajib menyetor PPh 21 paling lambat tanggal 15 dan melaporkannya tanggal 20 bulan berikutnya. Jadi notifikasi BPMP bulan THR semestinya sudah terbit setelah tanggal 20 bulan berikutnya; bila belum ada, tanyakan ke HRD.
Angka yang Perlu Dicek Ulang
Sobat Kolabora cukup memegang tiga angka: potongan bulan THR di slip, total potongan Januari–November, dan PPh setahun di BPA1. Bila total potongan lebih besar dari PPh setahun, selisihnya hakmu. Menurut PMK 168/2023, perusahaan wajib mengembalikannya bersama bukti potong paling lambat akhir bulan berikutnya setelah masa pajak terakhir, kecuali PPh yang ditanggung pemerintah.

1 Komentar
Komentar ditutup.