
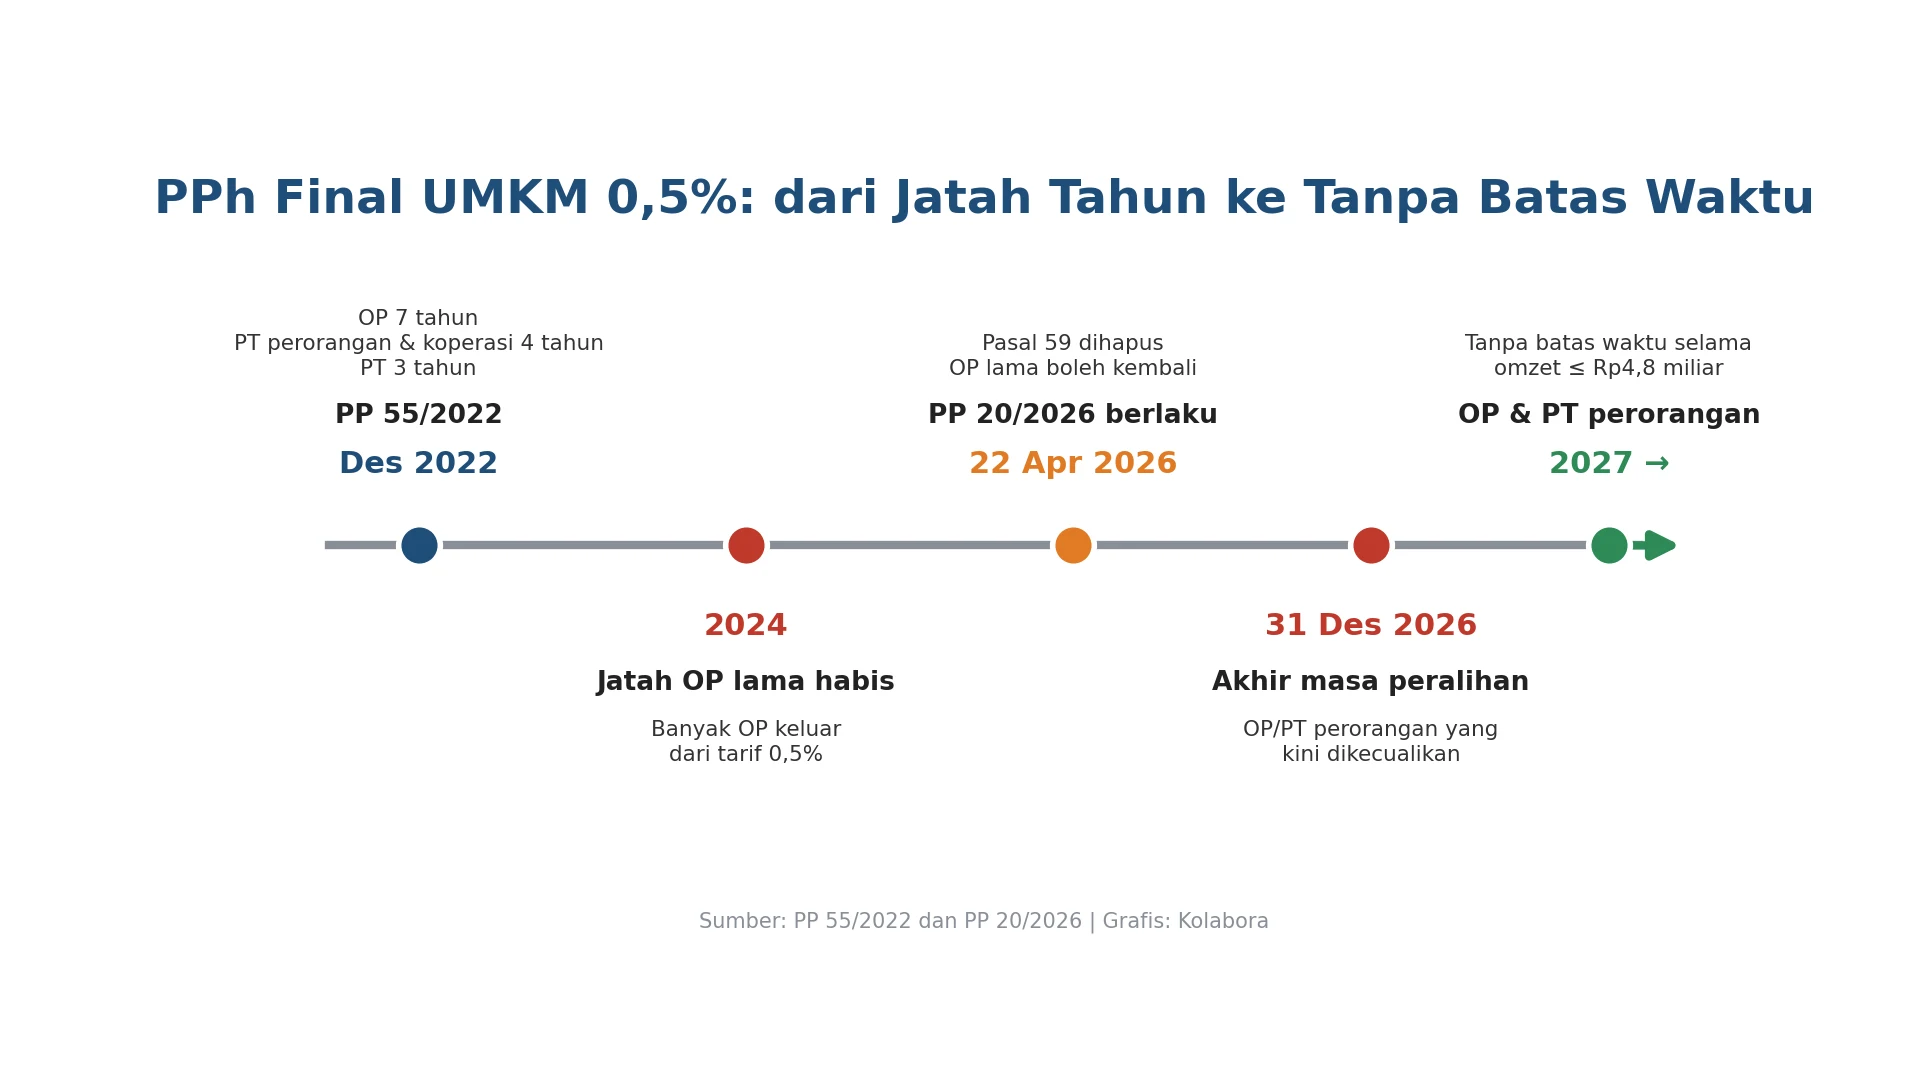
kolabora.id – Kalau kamu pedagang orang pribadi atau pemilik PT perorangan, tarif 0,5% kini tidak punya tanggal kedaluwarsa. Menurut PP 20/2026, pasal jangka waktu terhapus sejak 22 April 2026, sehingga fasilitas berlaku selama omzet setahun paling banyak Rp4,8 miliar dan kamu tidak memilih tarif umum.
Jadi, jawaban untuk PPh final UMKM 0,5% berlaku sampai kapan bergantung pada bentuk usahamu. Menurut Pasal 57 dan Pasal II PP 20/2026, koperasi tetap hanya punya jatah empat tahun pajak, sedangkan CV dan PT biasa hanya menghabiskan sisa jatah lama.
Batas Waktu PPh Final UMKM Kini Dihapus
Awalnya, pertanyaan “berlaku berapa tahun” lahir dari Pasal 59 PP 55/2022. Pasal itu memberi orang pribadi jatah paling lama 7 tahun pajak sejak terdaftar.
Sementara itu, pada aturan yang sama koperasi, CV, firma, BUMDes, dan PT perorangan mendapat 4 tahun pajak. Namun PT biasa hanya mendapat 3 tahun pajak.
Akibatnya, banyak pedagang kehilangan tarif 0,5% pada akhir 2024. Menurut materi sosialisasi DJP tentang PP 20/2026, kelompok inilah yang menjadi alasan pemerintah memperpanjang fasilitas.
Kemudian Pasal I angka 6 PP 20/2026 menghapus Pasal 59 itu. Pemerintah menetapkan peraturan ini pada 22 April 2026 dan langsung memberlakukannya hari itu.
Selain itu, isi lengkap perubahannya ada di ulasan PP 20/2026 untuk UMKM.
Menurut materi DJP tersebut, orang pribadi dan PT perorangan kini memakai tarif final sampai tidak lagi memenuhi kriteria subjek atau memilih tarif umum. Itulah sebabnya istilah “permanen” sebenarnya kurang tepat, karena fasilitas tetap bisa berhenti.
Syarat Tetap Memakai Tarif 0,5%
Pasal 57 ayat (1) versi PP 20/2026 hanya menyebut tiga subjek. Ketiganya adalah orang pribadi, PT perorangan dengan satu pendiri, dan koperasi.
Selanjutnya, syarat bersamanya adalah omzet tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Sementara itu, cara menghitung setoran bulanannya, termasuk jatah omzet Rp500 juta untuk orang pribadi, sudah kami uraikan di panduan cara hitung PPh final UMKM.
Namun jenis penghasilannya juga menentukan. Menurut Pasal 56 ayat (3) dan (4), penghasilan pekerjaan bebas tidak termasuk objek tarif final. Daftarnya kini menyebut influencer, selebgram, bloger, dan vloger, selain dokter, notaris, dan konsultan.
Lima Kondisi PPh Final UMKM Berhenti Berlaku
Tanpa batas waktu bukan berarti tanpa syarat. Berdasarkan Pasal 57 ayat (2) dan Pasal 58 PP 20/2026, tarif 0,5% berhenti dalam kondisi berikut.
- Omzet tahun pajak sebelumnya melewati Rp4,8 miliar, mencakup semua usaha dan pekerjaan bebas, termasuk omzet luar negeri, menurut Pasal 58 ayat (1).
- Bagi suami-istri yang pisah harta atau istrinya memilih menjalankan kewajiban pajak sendiri, omzet gabungan keluarga beserta PT perorangan mereka melewati Rp4,8 miliar, berdasarkan Pasal 58 ayat (2) dan (3).
- Kamu memberi tahu DJP bahwa kamu memilih tarif umum Pasal 17 UU PPh.
- PT perorangan menyerahkan jasa yang sejenis dengan pekerjaan bebas pendirinya.
- Koperasi sudah melewati empat tahun pajak sejak tahun terdaftar.
Pasal 57 ayat (4) menambahkan konsekuensi penting. Wajib pajak yang keluar karena omzet gabungan dengan PT perorangannya melewati batas, koperasi yang jatahnya habis, serta wajib pajak yang memilih tarif umum tidak bisa kembali ke tarif final.
Penjelasan Pasal 58 memberi contoh Nona E. Ia agen asuransi beromzet Rp3,5 miliar yang juga punya katering Rp1,5 miliar. Kateringnya masih kena 0,5% pada 2026, tetapi sejak 2027 tidak lagi, karena totalnya Rp5 miliar.
Bagaimana jika omzet baru tembus di tengah tahun? Menurut Pasal 61 PP 55/2022, yang tidak tersentuh PP baru, tarif 0,5% tetap berlaku sampai akhir tahun itu. Kamu baru memakai tarif umum mulai tahun pajak berikutnya, termasuk kewajiban lain yang kami bahas di artikel omzet UMKM di atas 4,8 miliar.
Masa Peralihan Berlaku Berbeda per Bentuk Usaha
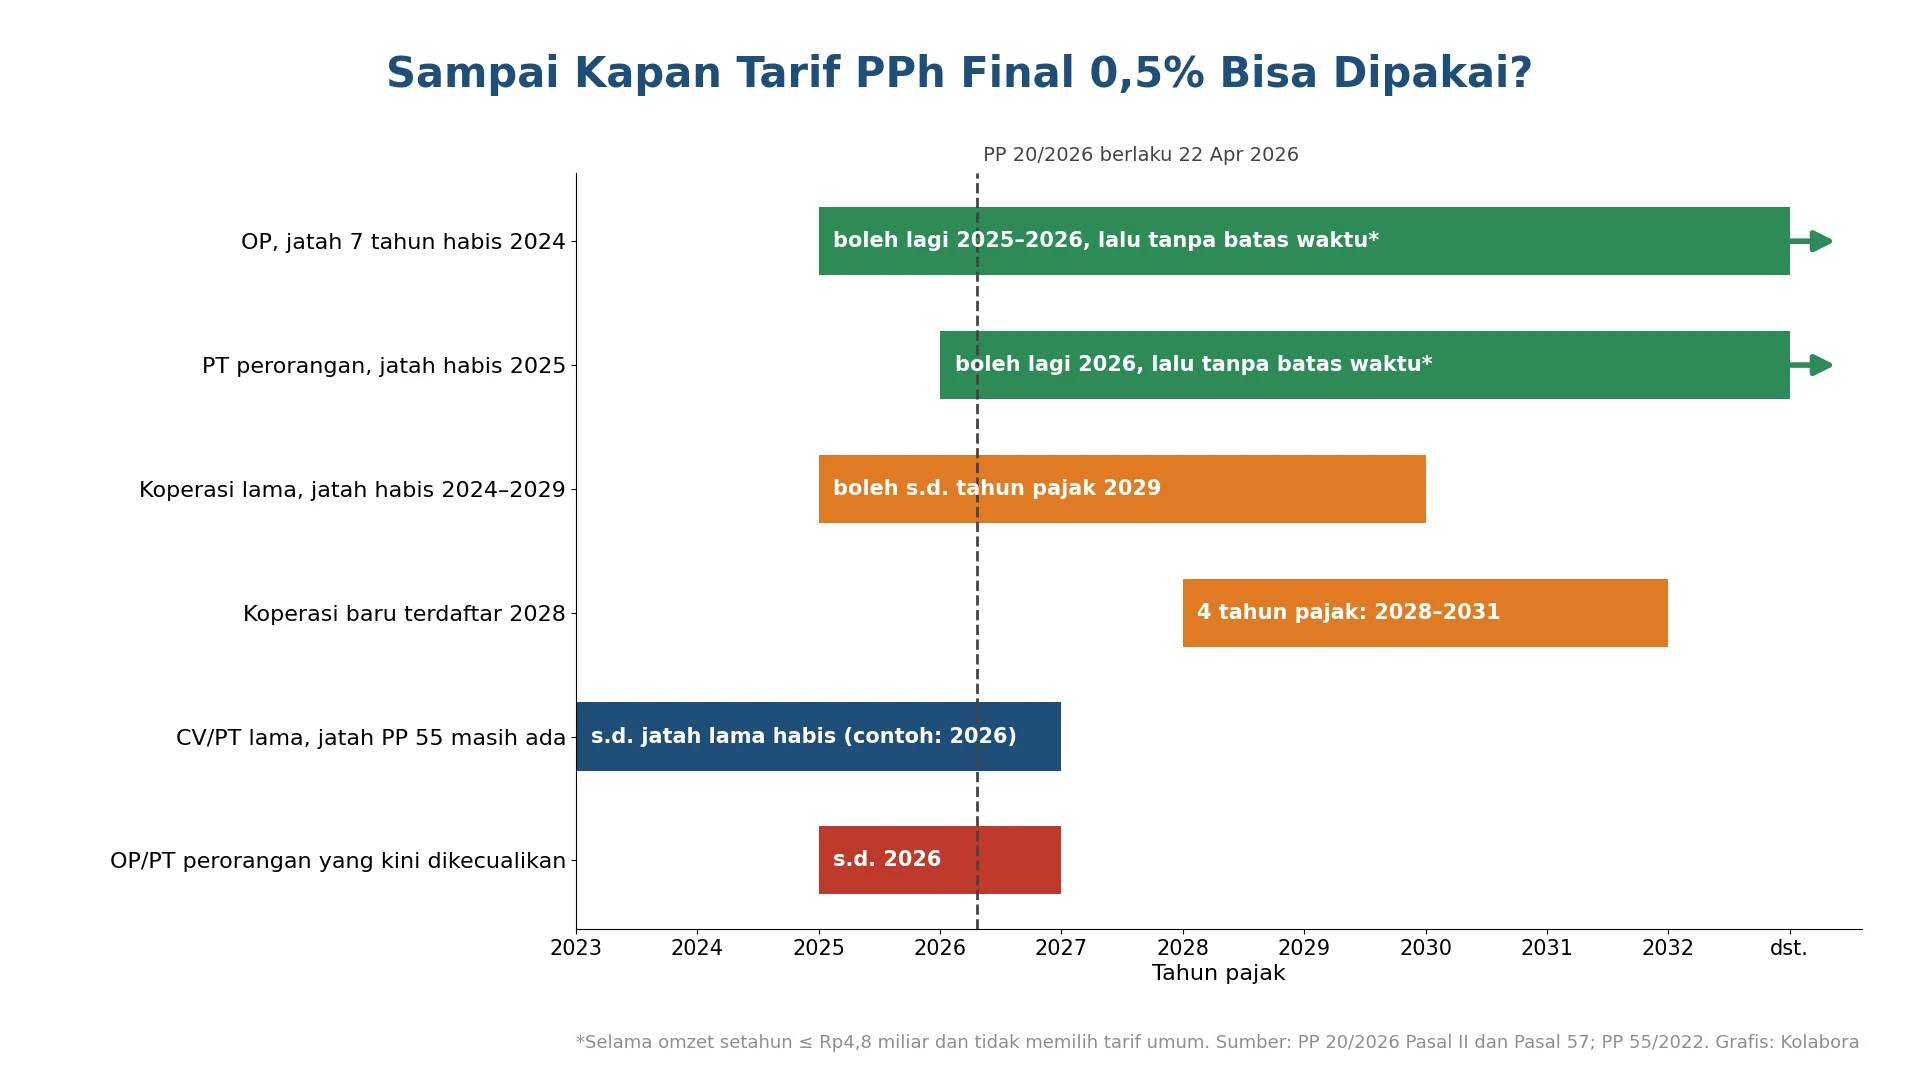
Pasal II PP 20/2026 mengatur wajib pajak yang jatahnya sempat habis. Orang pribadi yang jatahnya berakhir pada 2024 boleh kembali memakai 0,5% untuk tahun pajak 2025 dan 2026.
Begitu pula orang pribadi dan PT perorangan yang jatahnya habis pada 2025. Mereka boleh memakai tarif final untuk tahun pajak 2026, lalu melanjut tanpa batas selama syaratnya terpenuhi.
Sebaliknya, ada pula kelompok yang justru kehilangan fasilitas. Orang pribadi atau PT perorangan yang kini masuk pengecualian baru, misalnya karena omzet grup, hanya boleh memakai 0,5% sampai akhir 2026.
Untuk koperasi, Pasal II PP 20/2026 memberi kelonggaran tersendiri. Berdasarkan pasal itu, koperasi lama yang jatahnya berakhir antara 2024 dan 2029 boleh memakai 0,5% untuk tahun pajak 2025 sampai 2029.
Sebaliknya, koperasi baru tetap mendapat empat tahun. Penjelasan PP memberi contoh koperasi yang terdaftar 2 Mei 2028, yang boleh memakai tarif final pada 2028–2031 lalu beralih ke tarif umum mulai 2032.
Tabel Keputusan per Bentuk Usaha
Tabel berikut merangkum aturan per bentuk usaha berdasarkan Pasal 57 dan Pasal II PP 20/2026. Pakai sebagai titik awal, lalu cocokkan dengan kondisi usahamu sendiri.
Bentuk usaha Boleh 0,5%? Sampai kapan Penghenti utama Orang pribadi (dagang, produksi, kuliner) Ya Tanpa batas waktu Omzet tahun lalu > Rp4,8 miliar atau memilih tarif umum Orang pribadi pekerjaan bebas (influencer, konsultan) Tidak, untuk penghasilan jasa itu – Bukan objek tarif final PT perorangan satu pendiri Ya Tanpa batas waktu Omzet grup > Rp4,8 miliar atau jasa sejenis pekerjaan bebas Koperasi Ya 4 tahun pajak sejak terdaftar; koperasi lama boleh sampai tahun pajak 2029 Jatah empat tahun habis CV, firma, PT biasa, BUMDes lama Hanya sisa jatah Akhir jatah PP 55/2022 Bukan lagi subjek tarif final
Baris CV dan PT biasa paling sering memicu salah paham. Menurut Pasal II PP 20/2026, badan yang terdaftar sebelum aturan berlaku memakai 0,5% sampai jatah lamanya habis; hitungan pajak sesudahnya ada di ulasan pajak CV dan PT.
Menurut kami, pemilik CV kecil sebaiknya mulai menghitung margin laba dari sekarang. Setelah jatah lama habis, pembukuan yang rapi menjadi bekal utama menghadapi tarif umum.
Bagaimana Memastikan Status Pajakmu?
Sobat Kolabora bisa memeriksa posisi usaha dengan urutan sederhana berikut. Langkahnya mengikuti Pasal 57–58 PP 20/2026 dan Pasal II tentang surat keterangan.
- Jumlahkan omzet tahun pajak lalu dari semua usaha, pekerjaan bebas, dan usaha anggota keluarga yang wajib kamu gabungkan.
- Setelah itu, pastikan bentuk usahamu orang pribadi, PT perorangan satu pendiri, atau koperasi.
- Kemudian cek apakah kamu pernah memberi tahu DJP bahwa kamu memilih tarif umum.
- Simpan surat keterangan PPh final yang sudah terbit, karena Pasal II menyatakan surat keterangan milik wajib pajak dalam masa peralihan tetap berlaku sampai kriterianya tidak terpenuhi.
- Untuk kasus khusus, tanyakan langsung ke KPP terdaftar atau kanal pengaduan resmi DJP.
Selain itu, ada satu tenggat penting. Menurut siaran pers DJP SP-3/2024, pemberitahuan memilih tarif umum disampaikan paling lambat pada akhir tahun pajak, dan tarif baru berlaku mulai tahun berikutnya.
Ringkasnya, fasilitas 0,5% kini berhenti karena omzet dan pilihanmu, bukan karena kalender. Redaksi mengutip aturan per 20 Oktober 2026; tetap cocokkan dengan KPP atau konsultan pajak untuk kasus yang tidak biasa.