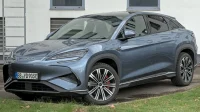

Rp6.795.000 setahun: itu contoh premi resmi asuransi mobil listrik untuk BYD Atto 1 senilai Rp250 juta di Jakarta, lengkap dengan perluasan. Tarif dasarnya masih tarif OJK yang sama dengan mobil bensin, yaitu 2,08–2,29% untuk all risk. Bedanya justru ada di klausul baterai, charger, dan kebakaran dari baterai.
Karena itu, membandingkan polis mobil listrik tidak cukup dari angka premi. Kolabora membaca tabel tarif OJK dan ringkasan produk resmi satu polis khusus kendaraan listrik, lalu memetakan apa yang kamu bayar, apa yang masuk jaminan, dan celah yang sering membuat klaim gagal.
Tarif OJK Belum Membedakan Mobil Listrik
Patokan premi semua mobil pribadi ada di Lampiran IV SEOJK 6/SEOJK.05/2017. Aturan itu berlaku sejak 1 April 2017 untuk polis 12 bulan dan mobil berusia sampai 5 tahun. Namun, sampai November 2026 OJK belum menerbitkan tabel khusus kendaraan listrik.
Meski begitu, arah aturannya sudah terlihat. Menurut Liputan6, pada 28 Juli 2026 Ogi Prastomiyono dari OJK menyebut lembaganya sedang mengkaji batas bawah tarif kendaraan listrik. Ia juga menyebut premi mobil listrik di negara lain sekitar 20% lebih tinggi.
Tabel di bawah memakai tiga wilayah menurut pelat nomor. Wilayah 1 adalah Sumatera dan pulau sekitarnya, Wilayah 2 meliputi DKI Jakarta, Jawa Barat, dan Banten, sedangkan Wilayah 3 mencakup daerah lain.
Harga mobil All risk W1 All risk W2 TLO W2 All risk W3 s.d. Rp125 juta 3,82–4,20% 3,26–3,59% 0,65–0,78% 2,53–2,78% Rp125–200 juta 2,67–2,94% 2,47–2,72% 0,44–0,53% 2,69–2,96% Rp200–400 juta 2,18–2,40% 2,08–2,29% 0,38–0,42% 1,79–1,97% Rp400–800 juta 1,20–1,32% 1,20–1,32% 0,25–0,30% 1,14–1,25% di atas Rp800 juta 1,05–1,16% 1,05–1,16% 0,20–0,24% 1,05–1,16%
Rentang Premi dan Faktor Penentunya
Rumus dasarnya sederhana: premi sama dengan tarif dikali nilai pertanggungan. Sebagai contoh simulasi, mobil listrik Rp250 juta berpelat B dengan tarif all risk batas bawah 2,08% membayar Rp5,2 juta setahun. Sebaliknya, TLO bertarif 0,38% hanya membutuhkan Rp950.000.
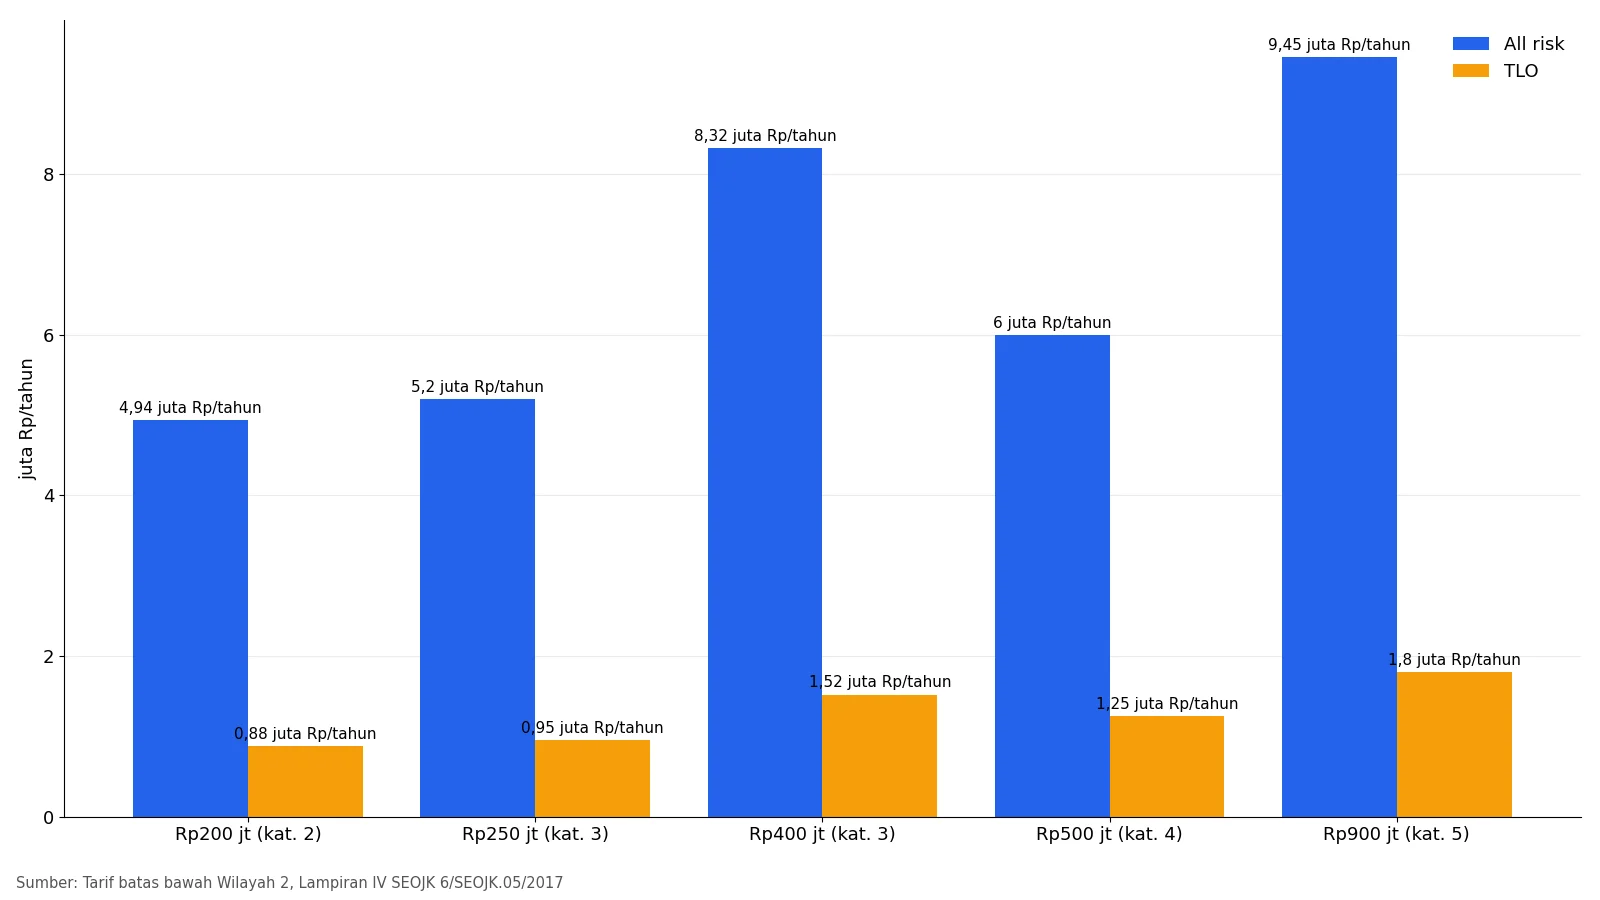
Grafik itu juga memperlihatkan keanehan tabel OJK. Mobil Rp400 juta masih masuk kategori 3 bertarif 2,08%, sehingga premi all risk-nya Rp8,32 juta. Padahal, mobil Rp500 juta masuk kategori 4 bertarif 1,20%, sehingga preminya hanya Rp6 juta.
Selain premi pokok, empat hal ini menambah tagihan:
- Perluasan banjir. Untuk all risk di Wilayah 2, tarif OJK 0,10–0,125%, jadi sekitar Rp250.000–312.500 untuk mobil Rp250 juta.
- Huru-hara dan terorisme. Tabel perluasan OJK memasang tarif 0,05% untuk masing-masing risiko bila kamu memilih all risk.
- Usia mobil. Menurut SEOJK yang sama, bila mobil berusia di atas 5 tahun dan diasuransikan all risk, perusahaan menambah tarif minimal 5% atau memasang risiko sendiri minimal Rp500.000.
- Fitur khusus EV. Pada contoh resmi Zurich Syariah, fitur EV bertarif 0,10%, yaitu Rp250.000 untuk mobil Rp250 juta.
Contoh Rp6.795.000 di awal artikel berasal dari ringkasan produk Zurich Syariah untuk mobil berpelat Jakarta Utara. Selain all risk, paket itu memuat banjir, gempa, huru-hara, pihak ketiga, kecelakaan diri, terorisme, bengkel resmi, dan fitur EV. Jadi, totalnya setara 2,7% harga mobil, sehingga pos ini layak masuk hitungan biaya perawatan mobil listrik tahunanmu.
All Risk atau TLO untuk Mobil Listrik
Untuk mobil listrik baru, all risk (comprehensive) lebih masuk akal daripada TLO. Alasannya, risiko yang mahal pada mobil listrik justru kerusakan sebagian, misalnya paket baterai di lantai mobil penyok karena menghantam batu.
Polis TLO (total loss only) hanya membayar bila mobil hilang atau kerusakannya lebih dari 75% harga sebenarnya. Akibatnya, pada TLO standar, baterai rusak pada mobil yang masih bisa diperbaiki bengkel tidak memenuhi syarat klaim. Karena itu, cek apakah paket TLO yang kamu pilih punya jaminan baterai tersendiri.
Sebagai gambaran nilai klaimnya, detikOto melaporkan harga baterai pengganti VinFast VF MPV 7 sekitar Rp180 juta. Sementara itu, gebrak.id mencatat baterai Jaecoo J5 EV sekitar Rp174 juta. Namun, kami belum menemukan daftar harga baterai resmi dari APM mana pun, sehingga angka ini hanya patokan kasar.
Meski begitu, TLO tetap punya tempat. Misalnya, untuk mobil listrik bekas yang sudah lunas, premi TLO mobil Rp200–400 juta di Wilayah 2 hanya 0,38–0,42% setahun. Hanya saja, kamu harus siap menanggung sendiri kerusakan sebagian, termasuk baterai.
Baterai dan Charger: Masuk Jaminan atau Tidak
Polis standar mobil (PSAKBI) menjamin baterai sebagai bagian mobil bila rusak karena kecelakaan, kebakaran, atau pencurian. Masalahnya, polis standar tidak merinci apakah risiko khas mobil listrik ikut ditanggung, misalnya korsleting saat mengisi daya atau charger rumah yang rusak.
Produk yang merinci risiko itu antara lain Zurich Syariah EV Autocillin. Menurut ringkasan produk resmi Zurich Syariah yang kami cek 16 November 2026, paket EV Total Protection memuat batas berikut:
- Baterai rusak karena kecelakaan: sampai 100% nilai asuransi, tercantum di ketiga paketnya.
- Baterai rusak saat pengisian daya: maksimal Rp100 juta per tahun menurut RIPLAY Zurich, sedangkan kerusakan mobil saat mengisi daya punya batas terpisah Rp100 juta per tahun.
- Charger portabel atau wallbox: maksimal Rp20 juta per tahun dalam RIPLAY yang sama, termasuk bila rusak karena tegangan listrik tidak normal, dengan risiko sendiri Rp300.000.
- Kebakaran dari baterai: perluasan khusus all risk, sedangkan risiko sendirinya 5% nilai klaim per kejadian sesuai tabel Zurich Syariah.
Perluasan kebakaran itu mencakup thermal runaway, yaitu panas berantai di dalam sel baterai. Sebaliknya, kapasitas baterai yang turun karena umur termasuk keausan, sehingga urusannya ada di garansi baterai mobil listrik dari pabrikan, bukan asuransi.
Produk asuransi mobil listrik lain memakai susunan berbeda. Roojai, misalnya, menulis di halaman produknya bahwa jaminan baterai berlaku untuk kecelakaan, kebakaran, banjir, atau pencurian sesuai PSAKBI, lalu menambah layanan derek saat mobil kehabisan daya. Sementara itu, menurut Katadata (10 September 2025), bolttech menawarkan perlindungan baterai dan charger rumah di jaringan diler BYD Harmony Auto.
Klausul yang Sering Membuat Klaim Ditolak
Sebagian besar penolakan klaim asuransi mobil listrik berasal dari pengecualian polis standar, bukan aturan khusus kendaraan listrik. Daftar berikut bersumber dari pengecualian di ringkasan produk Zurich Syariah yang mengacu pada PSAKBI, serta ketentuan tarif OJK.
- Banjir tanpa perluasan. Banjir, badai, dan gempa termasuk perluasan berbayar. Bahkan bila kamu membelinya, OJK memasang risiko sendiri 10% nilai klaim, minimal Rp500.000.
- Keausan dan salah pakai. Polis mengecualikan komponen aus karena pemakaian, cacat bahan, atau salah penggunaan, sehingga penurunan kapasitas baterai masuk kelompok ini.
- Pemakaian di luar polis. Klaim bisa gugur bila mobil pribadi kamu pakai untuk taksi online atau sewaan, karena polis mencatat penggunaan pribadi.
- SIM tidak berlaku. Pengemudi tanpa SIM yang sesuai menggugurkan klaim, kecuali untuk mobil yang hilang saat parkir.
- Perlengkapan tak tercatat. Aksesori yang tidak tercantum di polis tidak mendapat ganti rugi, begitu juga ban dan velg yang rusak tanpa kerusakan lain.
- Fakta material tersembunyi. Jika data yang kamu isi tidak benar, perusahaan berhak menolak klaim dan tidak mengembalikan premi.
- Lapor terlambat. Zurich Syariah meminta laporan klaim masuk paling lambat 5 hari kalender setelah kejadian.
Sebagian besar klausul ini bisa kamu cegah sejak awal, asalkan membaca polis dan mengisi data dengan jujur saat mendaftar.
Checklist Sebelum Tanda Tangan Polis
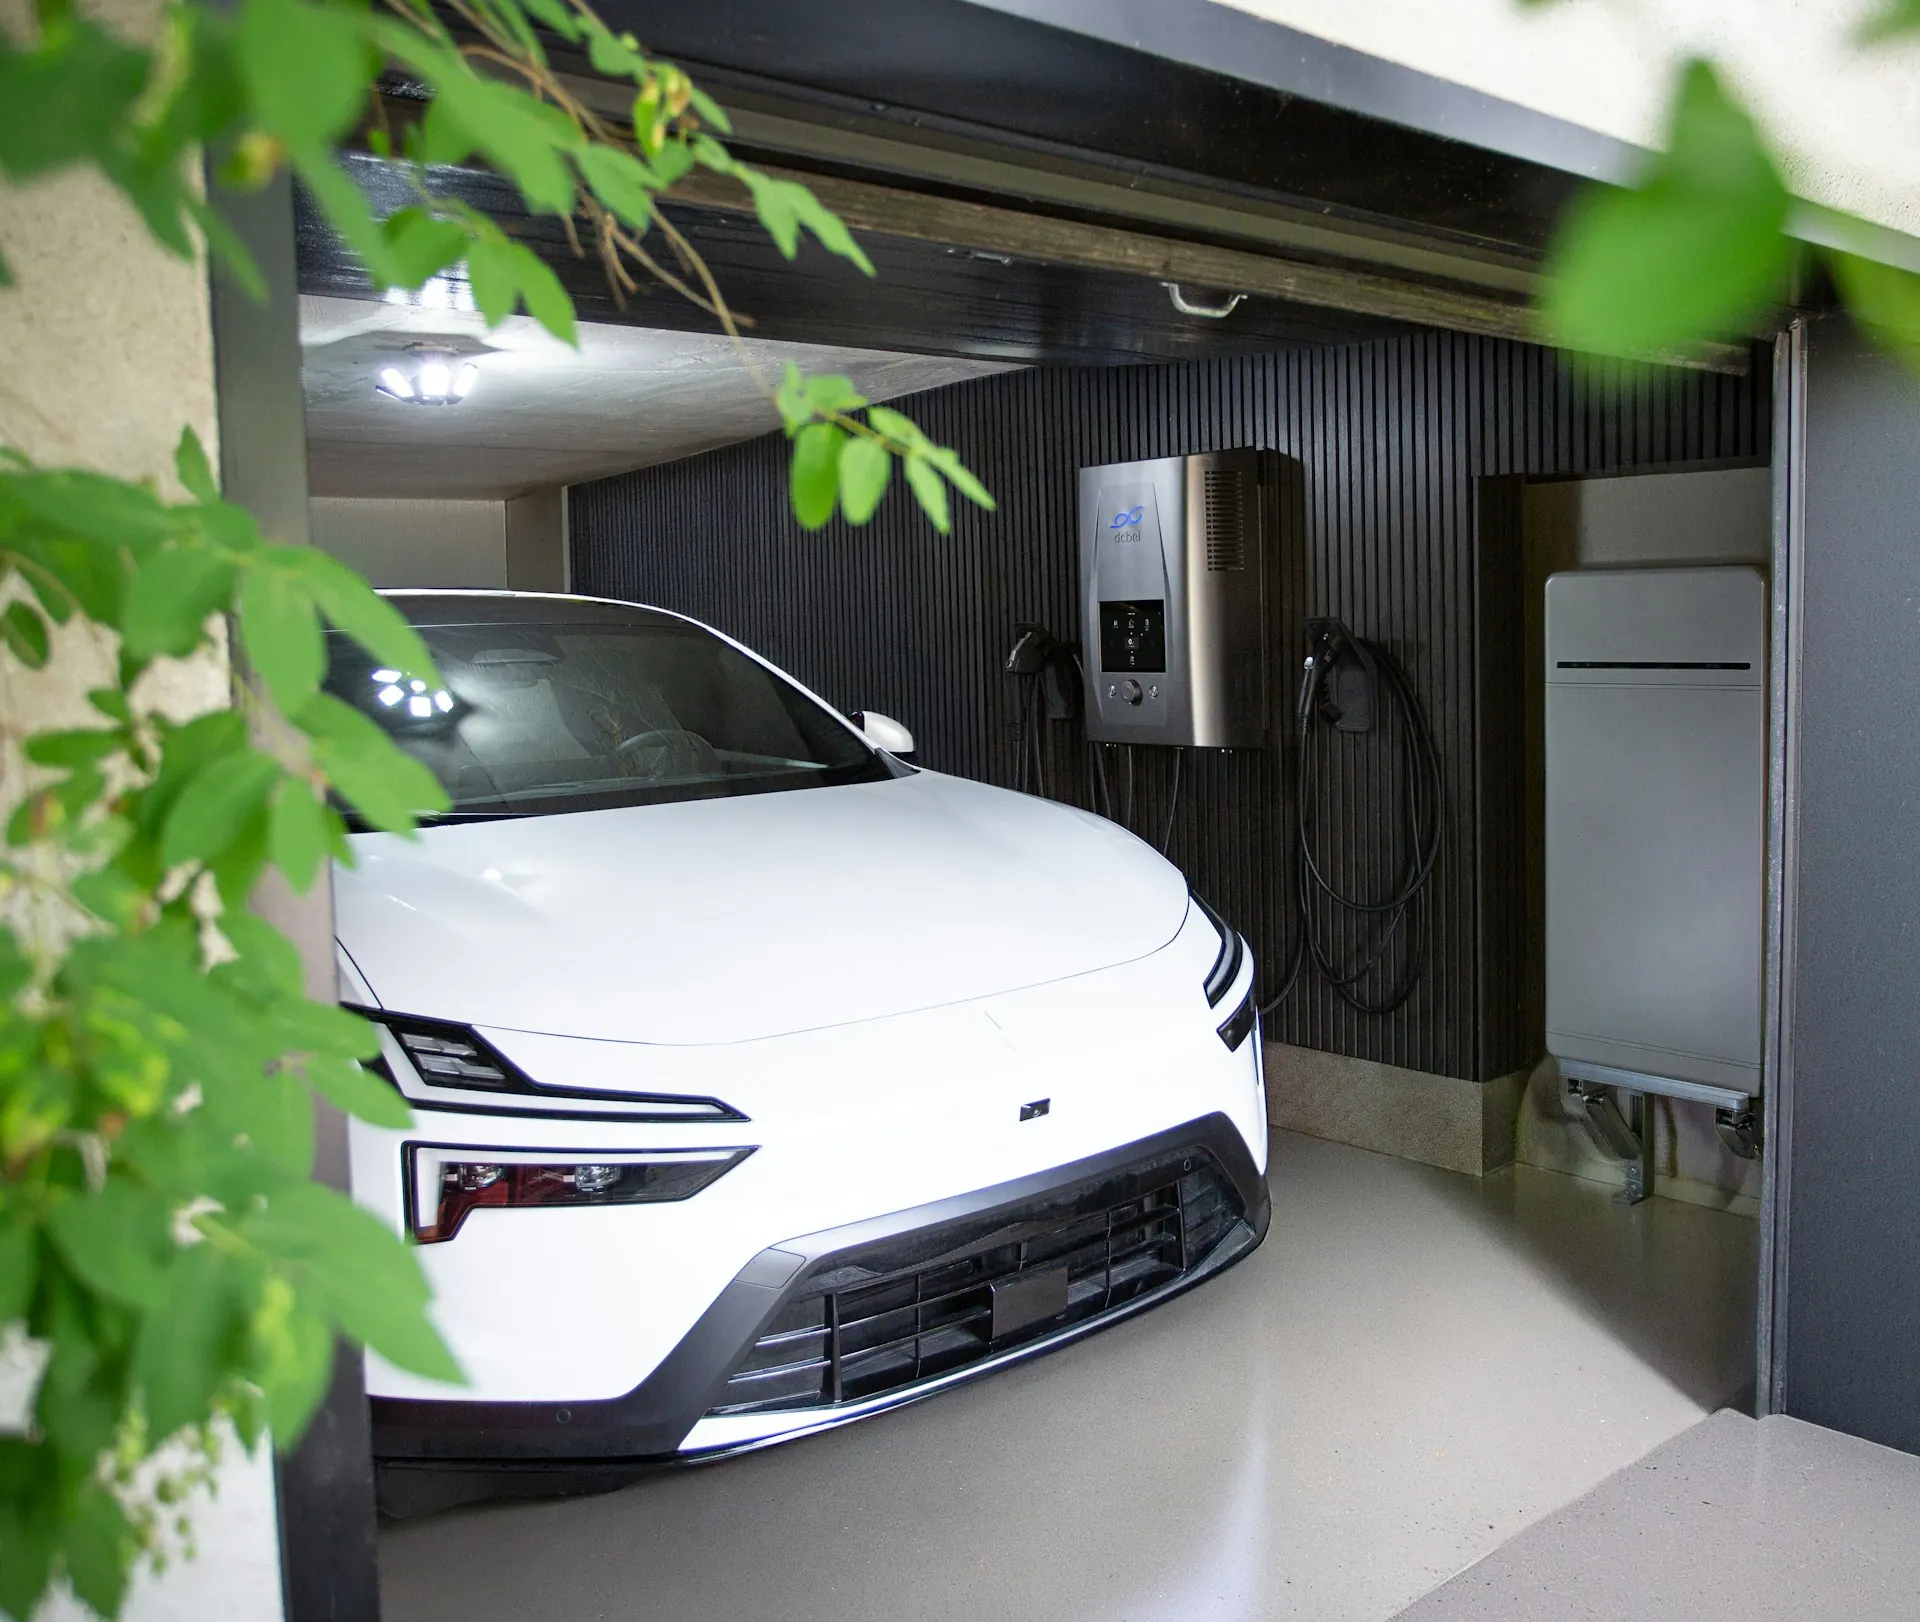
Bawa daftar ini saat membandingkan dua atau tiga penawaran asuransi mobil listrik. Sebaiknya setiap poin tertulis di polis atau RIPLAY, bukan hanya di brosur.
- Cocokkan tarif all risk dengan rentang OJK, terutama untuk kategori harga dan wilayah pelatmu.
- Pastikan polis menjamin baterai rusak saat pengisian daya, lalu catat batas per tahunnya.
- Tanyakan apakah charger portabel dan wallbox rumah ikut terjamin, karena tidak semua paket memuatnya.
- Cari klausul kebakaran dari baterai, khususnya yang menyebut thermal runaway.
- Tambahkan perluasan banjir bila kamu tinggal atau berkendara di daerah rawan genangan.
- Tanyakan bengkel rekanan yang mampu memperbaiki baterai, terutama bengkel resmi merek mobilmu.
- Catat semua risiko sendiri sebelum membayar, yaitu per kejadian, kerugian total, dan kebakaran baterai.
Satu angka yang perlu kamu cek ulang tahun depan adalah tarif khusus kendaraan listrik dari OJK. Jika aturan itu terbit dengan batas bawah lebih tinggi, premi perpanjangan polismu ikut naik, jadi bandingkan penawaran sebelum masa polis habis.