
Rp9 juta: sebesar itu bunga yang kamu bayar dalam simulasi Kolabora bila menebus motor listrik Rp25 juta dengan DP 20% (Rp5 juta) dan tenor 36 bulan. Cicilan motor listrik pada simulasi itu sekitar Rp805.600 per bulan. Sebaliknya, pada simulasi tenor 12 bulan, bunganya hanya Rp3 juta, walaupun cicilannya naik menjadi Rp1,92 juta per bulan.
Semua simulasi di artikel ini memakai asumsi bunga flat 15% per tahun. Angka itu kami pilih karena berada di tengah rentang 12,7–23,6% per tahun, yaitu hasil hitung ulang Kolabora atas simulasi resmi di blog ALVA (Desember 2022). Jadi, anggap tabel di bawah sebagai simulasi, lalu cocokkan dengan penawaran tertulis dari dealer.
Simulasi Cicilan Motor Listrik Rp20–30 Juta
Sebagai patokan harga, situs resmi Polytron per 16 November 2026 mencantumkan Fox-200 Rp21,6 juta (OTR Jawa Tengah dan DIY) dan Fox-350 Rp30,3 juta (OTR Bali). Sementara itu, situs Astra Honda mencantumkan Honda ICON e: mulai Rp28 juta saat kami cek pada 6 November 2026. Karena itu, simulasi berikut memakai tiga titik harga: Rp20 juta, Rp25 juta, dan Rp30 juta.
Harga motor DP 20% 12 bulan 24 bulan 36 bulan Rp20 juta Rp4 juta Rp1.533.333 Rp866.667 Rp644.444 Rp25 juta Rp5 juta Rp1.916.667 Rp1.083.333 Rp805.556 Rp30 juta Rp6 juta Rp2.300.000 Rp1.300.000 Rp966.667
Rumus hitungnya sederhana. Pertama, kurangi harga dengan DP untuk mendapat pokok pinjaman. Kedua, kalikan pokok dengan 15% dan jumlah tahun tenor untuk mendapat total bunga. Terakhir, bagi pokok plus bunga dengan jumlah bulan.
Sebagai contoh simulasi untuk motor Rp25 juta: Rp25 juta − Rp5 juta = Rp20 juta pokok. Lalu, Rp20 juta × 15% × 3 tahun = Rp9 juta bunga. Akhirnya, (Rp20 juta + Rp9 juta) ÷ 36 = Rp805.556 per bulan.
Uang Muka 10, 20, atau 30 Persen
Pada harga Rp25 juta dan tenor 36 bulan, setiap tambahan DP 10% (Rp2,5 juta) memangkas cicilan sekitar Rp100 ribu per bulan. Selain itu, total bunga ikut turun Rp1,125 juta, karena bunga flat hanya menghitung pokok yang kamu pinjam.
DP Pokok pinjaman Cicilan 36 bulan Total bunga 10% (Rp2,5 juta) Rp22,5 juta Rp906.250 Rp10.125.000 20% (Rp5 juta) Rp20 juta Rp805.556 Rp9.000.000 30% (Rp7,5 juta) Rp17,5 juta Rp704.861 Rp7.875.000
Namun, DP minimum tidak bergantung pada jenis motornya. Menurut POJK 35/2025 di situs OJK, batas DP mengikuti rasio kredit macet (NPF) perusahaan pembiayaan. Contohnya, perusahaan dengan NPF di atas 3–5% wajib meminta DP minimal 15%.
Sebaliknya, Pasal 20A aturan yang berlaku sejak 22 Desember 2025 itu membolehkan DP 0% bila NPF perusahaan paling tinggi 3%. Meski begitu, porsi pembiayaan DP 0% dibatasi maksimal 20% dari portofolio piutangnya. Selain itu, Pasal 21 menyebut DP tidak mencakup angsuran pertama, asuransi, provisi, dan biaya lain.
Artinya, contoh “DP Rp3 juta” di spanduk dealer bisa berbeda dengan uang yang keluar pada hari pertama. Jadi, minta angka “total bayar pertama” secara tertulis.
Total Bunga Tenor 12–36 Bulan
Dengan bunga flat, setiap tambahan 12 bulan tenor menambah bunga dalam jumlah yang sama. Dalam simulasi pokok Rp20 juta, tambahannya Rp3 juta per tahun. Akibatnya, total uang yang keluar pada simulasi itu naik dari Rp28 juta (12 bulan) ke Rp31 juta (24 bulan), lalu Rp34 juta (36 bulan).
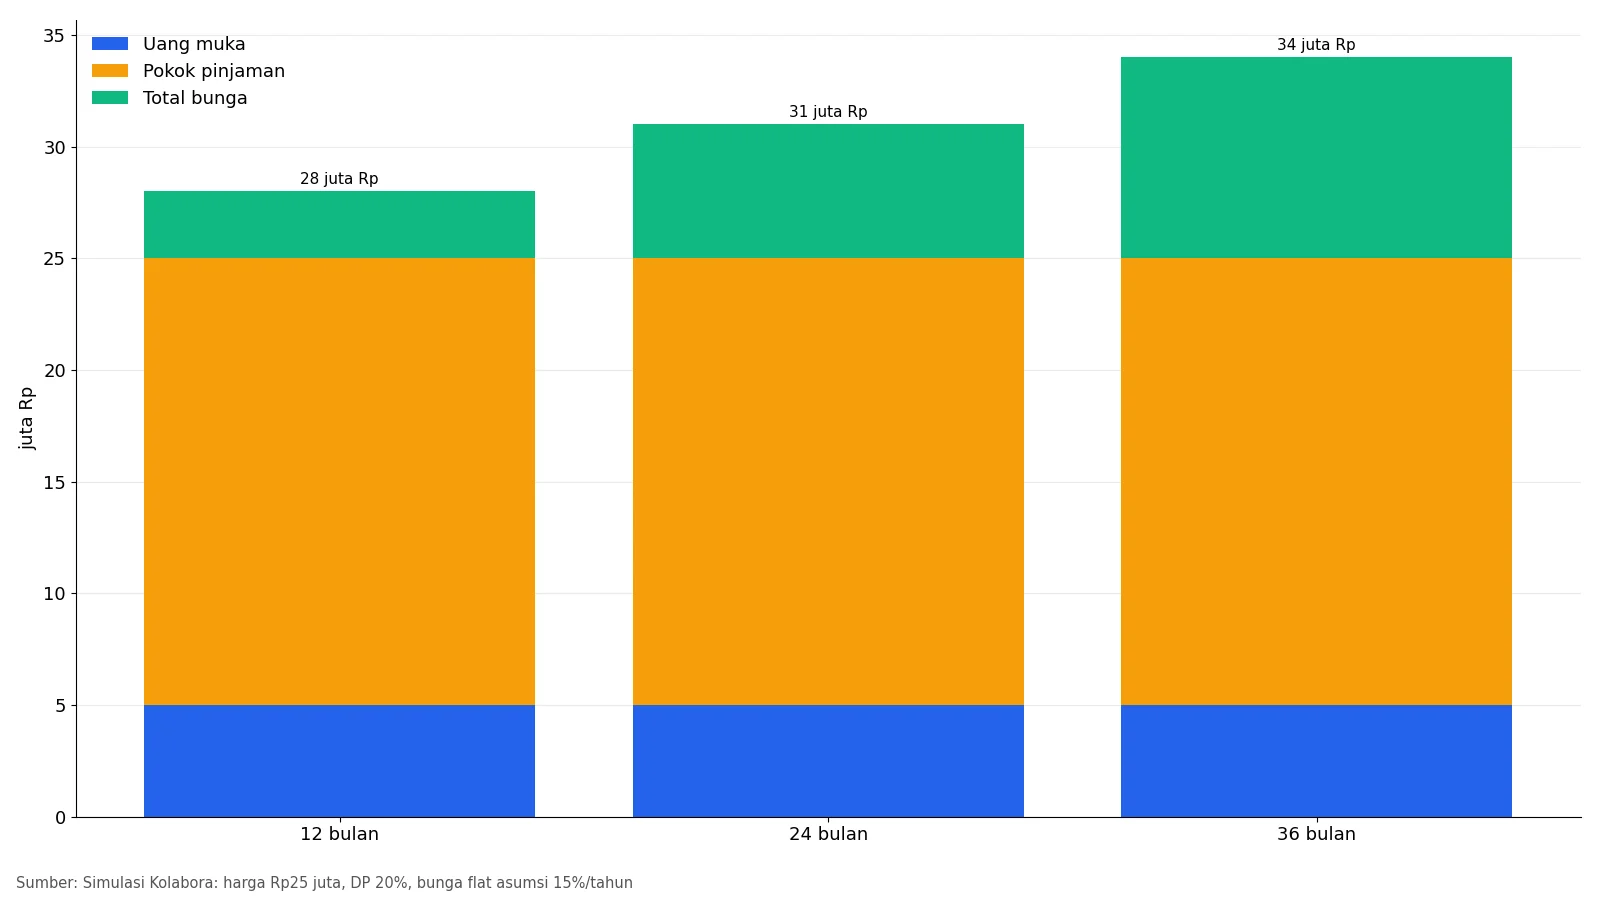
Dalam simulasi itu, bunga tenor 36 bulan setara 45% dari pokok pinjaman. Dengan kata lain, kamu membayar motor Rp25 juta seharga Rp34 juta. Menurut saya, selisih Rp9 juta itu sudah lebih dari sepertiga harga motornya, sehingga tenor panjang layak dipilih hanya bila cicilan pendek benar-benar mengganggu kebutuhan pokok.
Bunga Flat vs Efektif di Brosur Leasing
Brosur kredit motor biasanya memakai bunga flat, sedangkan bank umumnya memakai bunga efektif. Perbedaannya penting, karena bunga flat tetap menghitung pokok awal walaupun utangmu terus berkurang tiap bulan.
Sebagai contoh, hitungan anuitas Kolabora menunjukkan bunga flat 15% per tahun setara bunga efektif sekitar 26% per tahun untuk tenor 36 bulan. Untuk tenor 12 bulan, angkanya sekitar 26,6%. Jadi, jangan membandingkan “15% flat” dari dealer dengan “20% efektif” dari bank secara langsung.
Ada satu pola menarik dari simulasi resmi ALVA One seharga Rp34,9 juta. Pada DP Rp1 juta, cicilan 36 bulan Rp1,3 juta setara bunga flat sekitar 12,7%. Sebaliknya, pada DP Rp25 juta, cicilan Rp470 ribu setara sekitar 23,6%, menurut hitung ulang Kolabora.
Kemungkinan besar, ada biaya tetap seperti asuransi dan administrasi yang ikut masuk ke angsuran. Karena itu, DP besar tidak selalu menurunkan “bunga” sebanding. Bandingkan penawaran lewat satu angka saja: total yang kamu bayar sampai lunas.
Kredit atau Tunai untuk Gaji UMR
Cicilan motor listrik Rp805.556 dalam simulasi tadi terasa ringan atau berat tergantung gaji. Sebagai pembanding, UMP DKI Jakarta 2026 Rp5.729.876, sedangkan UMP Jawa Barat 2026 Rp2.317.601. Selain itu, BPS mencatat rata-rata upah buruh Agustus 2026 sebesar Rp3,42 juta.
Acuan gaji Nilai per bulan Cicilan 36 bulan Cicilan 12 bulan UMP DKI 2026 Rp5.729.876 14% 33% Rata-rata upah BPS Rp3,42 juta 24% 56% UMP Jawa Barat 2026 Rp2.317.601 35% 83%
Bagi pekerja bergaji setara UMP Jawa Barat, cicilan 36 bulan memakan lebih dari sepertiga gaji. Dalam kondisi itu, menurut saya menabung 6–12 bulan lalu membeli tunai atau mengambil tenor pendek jauh lebih sehat. Sebaliknya, pekerja di Jakarta masih punya ruang memilih tenor 24 bulan.
Mungkin kamu berpikir kredit tetap lebih masuk akal karena motor langsung bisa dipakai kerja. Itu benar bila motor menggantikan ongkos transportasi harian yang besarnya mendekati cicilan. Untuk hitungan biaya isi daya di rumah, lihat simulasi tagihan charge motor listrik 900 VA.
Ada juga jalan tengah lewat skema sewa baterai. Per 16 November 2026, situs resmi Polytron mencantumkan Fox-350 versi Battery as a Service Rp17,5 juta (OTR Jadetabek dan Banten), belum termasuk sewa baterai Rp200 ribu per bulan. Selama 36 bulan, sewa itu berjumlah Rp7,2 juta, tetapi unit yang perlu kamu biayai jauh lebih murah daripada versi beli putus, yang tercantum Rp30,3 juta (OTR Bali).
Tenor panjang juga berarti kamu masih mencicil saat baterai mulai menua. Karena itu, baca dulu cara kerja garansi baterai kendaraan listrik dan pastikan masa garansinya lebih panjang dari tenor kredit.
Hak Konsumen yang Wajib Dicek di Kontrak
Kontrak kredit kendaraan tunduk pada POJK 22/2023 tentang pelindungan konsumen. Berikut lima hal yang wajib kamu cek sebelum dan sesudah tanda tangan:
- Salinan perjanjian. Pasal 47 memberi hak untuk memperoleh salinan perjanjian, jadi jangan pulang tanpa dokumen itu.
- Rincian semua biaya. Penjelasan aturan itu menyebut bunga, administrasi, asuransi, denda, serta biaya pelunasan dipercepat sebagai biaya yang wajib terbuka.
- Masa jeda. Pasal 51 mengatur masa jeda minimal 2 hari kerja untuk produk berjangka panjang atau kompleks.
- Aturan penagihan. Pasal 60 mewajibkan surat peringatan lebih dulu, lalu Pasal 62 membatasi penagihan pada Senin–Sabtu pukul 08.00–20.00 tanpa ancaman.
- Penarikan motor. Putusan MK 18/PUU-XVII/2019 menyatakan kreditur tidak boleh menetapkan cedera janji sepihak; tanpa kesepakatan, eksekusi harus melalui pengadilan.
Selain itu, hitung ulang angsuran di kontrak dengan rumus di atas. Bila hasilnya jauh lebih besar, tanyakan komponen apa yang masuk ke angsuran.
Tiga Angka yang Perlu Diminta dari Dealer
Sebelum memilih tenor, minta tiga angka tertulis: total bayar pertama, cicilan per bulan, dan total bayar sampai lunas. Dengan ketiganya, kamu bisa langsung membandingkan dealer, leasing, maupun opsi tunai tanpa terjebak istilah “bunga ringan”.