
kolabora.id – Mana yang pajaknya lebih kecil buat kamu, PT perorangan atau usaha pribadi? Selama keduanya memakai PPh final 0,5% (omzet sampai Rp4,8 miliar), usaha pribadi membayar lebih kecil, karena PT perorangan tidak mendapat bebas pajak atas Rp500 juta pertama.
Selisihnya muncul karena, menurut PP 55/2022, omzet Rp500 juta pertama hanya bebas pajak bagi orang pribadi. Jadi, putuskan pilihan PT perorangan vs usaha pribadi dari kebutuhan hukum dan kemitraan, bukan dari tarif pajak semata.
Perbedaan Utama dalam Satu Tabel
Tabel berikut merangkum aturan yang berlaku per 11 Oktober 2026. Dasarnya PP 8/2021, Pasal 153A–153J UU PT versi UU 6/2023, PP 30/2026 tentang tarif PNBP Kementerian Hukum, serta PP 55/2022 versi PP 20/2026.
Aspek Usaha pribadi PT perorangan Status hukum Bukan badan hukum; harta usaha menyatu dengan harta pemilik Badan hukum sejak sertifikat pendaftaran elektronik terbit Tempat mendaftar OSS untuk NIB Sistem Administrasi Badan Hukum (SABH) Ditjen AHU, tanpa notaris Biaya negara Tanpa biaya pendirian badan PNBP pendirian Rp50.000 per permohonan Utang usaha Pemilik menanggung sepenuhnya Terbatas sebesar saham, dengan 4 pengecualian PPh final 0,5% Boleh, tanpa batas waktu Boleh, tanpa batas waktu, kecuali jasa sejenis pekerjaan bebas atau omzet gabungan di atas Rp4,8 miliar Omzet Rp500 juta bebas PPh Ya, setiap tahun pajak Tidak ada Catatan keuangan Cukup pencatatan Wajib pembukuan dan laporan keuangan ke AHU Identitas pajak NIK/NPWP orang pribadi NPWP badan, terpisah dari NPWP pemilik
Tanggung Jawab Hukum Tidak Selalu Terbatas
Perlindungan harta inilah pembeda utama PT perorangan. Menurut Pasal 153J ayat (1) UU PT, pemegang saham tidak menanggung utang perseroan melebihi saham miliknya.
Sebaliknya, pemilik usaha pribadi menanggung utang usaha dengan seluruh hartanya. Akibatnya, rumah dan tabungan pribadi ikut menjadi jaminan urusan dagang.
Namun, Pasal 153J ayat (2) mencabut perlindungan itu dalam 4 keadaan. Pertama, syarat badan hukum belum terpenuhi. Kedua, pemilik beriktikad buruk memakai perseroan untuk kepentingan pribadi.
Ketiga, pemilik ikut dalam perbuatan melawan hukum perseroan. Terakhir, pemilik memakai kekayaan perseroan secara melawan hukum sampai perseroan tak mampu membayar utang.
Keadaan kedua rawan terjadi pada usaha kecil. Misalnya, pemilik memakai uang toko untuk cicilan pribadi tanpa catatan. Karena itu, pakai rekening atas nama PT agar pemisahan harta mudah dibuktikan.
Syarat dan Biaya Mendirikan PT Perorangan
Pasal 6 PP Nomor 8 Tahun 2021 mensyaratkan pendiri berstatus WNI, berusia minimal 17 tahun, dan cakap hukum. Selain itu, usahanya wajib masuk kriteria usaha mikro atau kecil.
Pasal 35 PP 7/2021 menetapkan kriteria itu. Batasnya modal usaha sampai Rp5 miliar di luar tanah dan bangunan, atau hasil penjualan tahunan sampai Rp15 miliar.
Berdasarkan PP 8/2021, Permenkum 49/2025, dan PP 30/2026, alurnya terdiri dari lima langkah berikut:
- Buat akun pemohon di layanan AHU Online milik Ditjen AHU. Bila punya akun lama di portal PT perorangan, cek dulu apakah akun itu perlu didaftarkan ulang.
- Isi Pernyataan Pendirian elektronik: nama, kegiatan usaha, modal dasar, jumlah saham, alamat, serta NIK dan NPWP pendiri.
- Bayar PNBP pendirian Rp50.000 per permohonan menurut Lampiran PP 30/2026, yang berlaku sejak 1 Agustus 2026.
- Cetak sendiri surat keputusan pendirian elektronik setelah AHU menerima permohonan.
- Setor minimal 25% modal dasar, lalu unggah bukti setornya paling lambat 60 hari sejak mengisi pernyataan, menurut Pasal 4 PP 8/2021.
Pendiri menentukan sendiri besaran modal dasar, kecuali sektor usaha tertentu punya aturan modal minimum. Sebagai pembanding, menurut Lampiran PP 30/2026, PNBP pendirian PT biasa mulai Rp300.000, dan PT biasa tetap memerlukan akta notaris.
Selain itu, Pasal 153E ayat (2) UU PT membatasi satu orang hanya boleh mendirikan satu PT perorangan dalam setahun.
Pajak PT Perorangan Justru Lebih Besar
Sejak PP 20/2026 berlaku pada 22 April 2026, tarif 0,5% hanya terbuka untuk orang pribadi, PT perorangan, dan koperasi. CV, firma, dan PT biasa yang jatah waktunya belum habis masih boleh memakainya sampai jatah itu berakhir. Dengan demikian, kedua bentuk usaha ini sama-sama boleh memakainya tanpa batas waktu, selama omzet tahun sebelumnya tidak melebihi Rp4,8 miliar.
Bedanya ada pada Pasal 60 PP 55/2022, pasal yang tetap utuh setelah PP 20/2026 terbit. Orang pribadi tidak membayar PPh atas omzet sampai Rp500 juta per tahun, sedangkan PT perorangan membayar 0,5% sejak rupiah pertama.
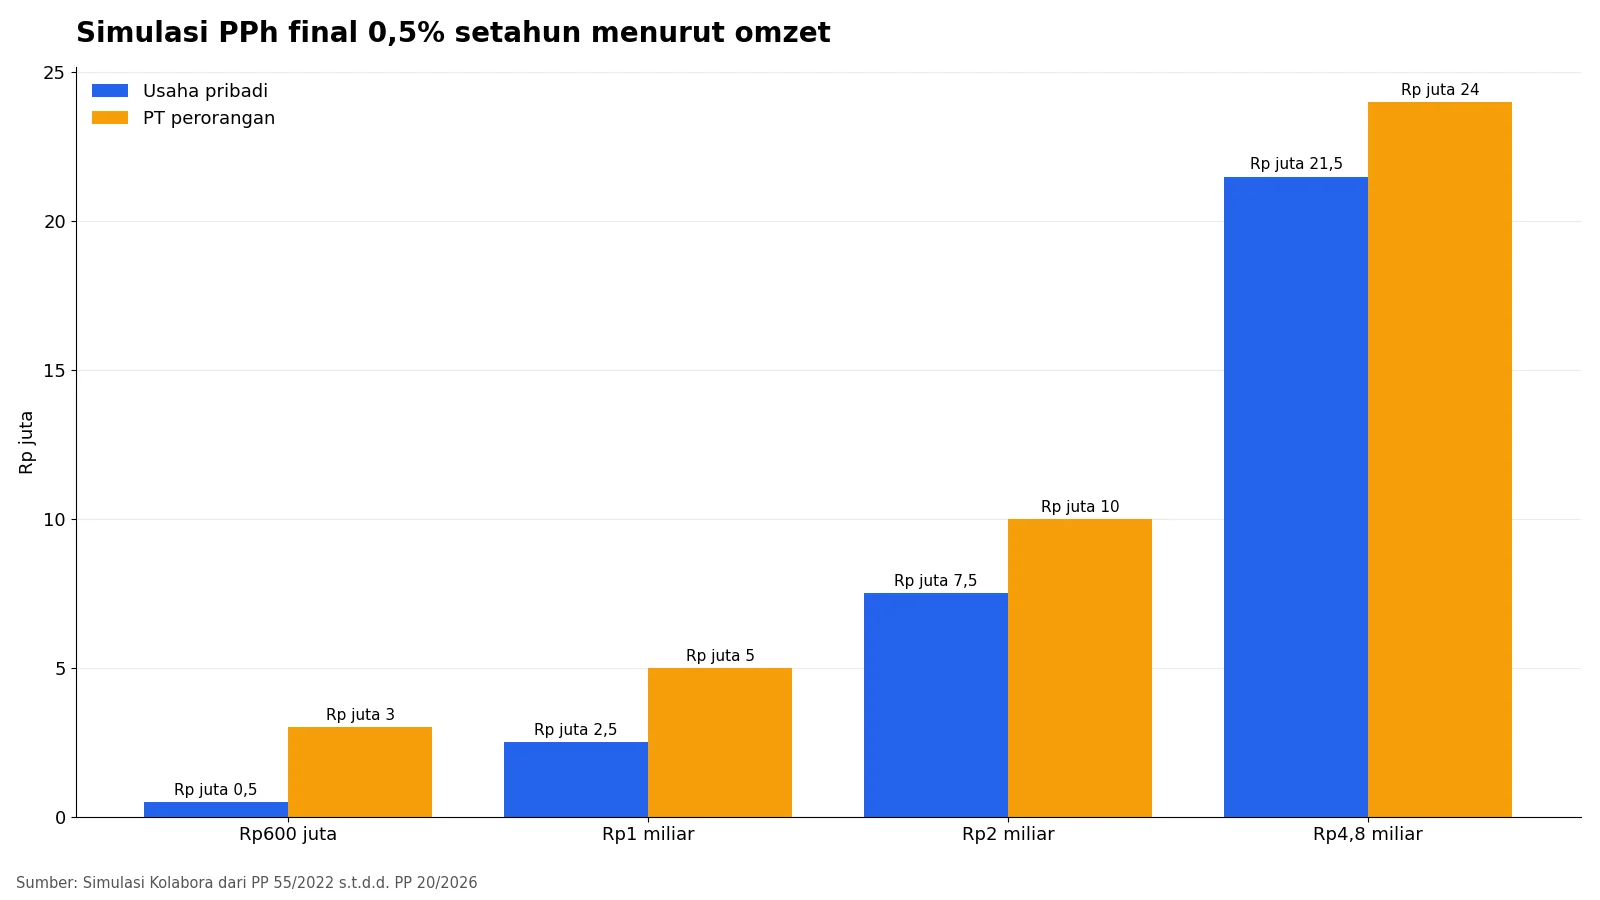
Contoh simulasi: omzet setahun Rp2 miliar. Usaha pribadi membayar 0,5% × (Rp2 miliar − Rp500 juta) = Rp7,5 juta, sementara PT perorangan membayar 0,5% × Rp2 miliar = Rp10 juta.
Dengan kata lain, PT perorangan menambah beban PPh final sekitar Rp2,5 juta per tahun dalam simulasi ini. Bahkan, menurut Pasal 60 PP 55/2022, usaha pribadi dengan omzet di bawah Rp500 juta tidak membayar PPh final sama sekali.
Satu hal lagi, uang yang pemilik ambil dari kas PT bukan lagi uang pribadi. Karena itu, pemilik perlu mencatatnya sebagai gaji atau pembagian laba, dan masing-masing punya aturan pajak sendiri.
Untuk rincian hitungan per bulan, lihat panduan cara hitung PPh final UMKM beserta contoh omzetnya.
Kewajiban Administrasi yang Ikut Datang
Biaya terbesar PT perorangan sering kali bukan pajak, melainkan waktu mengurus administrasi. Menurut PMK 81/2024, wajib pajak badan harus menyelenggarakan pembukuan, sedangkan orang pribadi dengan omzet final sampai Rp4,8 miliar cukup membuat pencatatan.
Selain itu, Pasal 10 PP 8/2021 mewajibkan laporan keuangan tahunan ke Kementerian Hukum. Isinya laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan, paling lambat 6 bulan setelah akhir periode akuntansi.
Sementara itu, Pasal 28 Permenkum 49/2025 mengatur sanksi bertahap. Mula-mula teguran tertulis 6 bulan setelah tenggat terlewat, lalu teguran kedua 3 bulan kemudian. Berikutnya penghentian akses layanan SABH 30 hari setelahnya, dan pencabutan status badan hukum bila 5 tahun tetap tidak melapor.
Di sisi pajak, PT perorangan memakai NPWP badan dan wajib melapor SPT Tahunan PPh badan. Menurut materi edukasi DJP 2026, tenggatnya 4 bulan setelah tahun pajak berakhir, dengan denda telat lapor Rp1 juta.
Jangan Pecah Usaha Jadi Beberapa PT
Ada godaan memecah satu usaha besar menjadi beberapa PT perorangan agar omzet masing-masing tetap di bawah batas Rp4,8 miliar menurut PP 20/2026. Akan tetapi, PP yang sama menutup celah itu.
Aturan itu menjumlahkan omzet pemilik dengan semua PT perorangan miliknya. Misalnya, contoh dalam Penjelasan PP 20/2026 menyebut gabungan omzet Rp6 miliar, sehingga pemilik, seluruh PT perorangannya, dan PT perorangan yang ia dirikan kemudian keluar dari tarif 0,5% mulai tahun berikutnya dan seterusnya.
Penjelasan umum PP itu juga menyatakan tujuan pengecualian baru, yaitu mencegah penghindaran pajak. Di samping itu, PT perorangan yang menjual jasa sejenis pekerjaan bebas sesuai keahlian pendirinya tidak boleh memakai tarif final. Contohnya PT milik konsultan pajak yang menjual jasa konsultasi pajak.
Daftar pengecualian dan masa peralihannya kami bahas di artikel PP 20 Tahun 2026 tentang pajak UMKM secara terpisah.
Pilih Sesuai Kebutuhan Usahamu
Dari sisi pajak, menurut Pasal 60 PP 55/2022, usaha pribadi lebih hemat untuk omzet di bawah Rp500 juta setahun tanpa utang besar. Alasannya, PPh finalnya nol dan pencatatan sederhana sudah cukup.
Sebaliknya, PT perorangan layak kamu pertimbangkan bila usahamu mulai meminjam modal, meneken kontrak dengan perusahaan, atau ikut pengadaan yang meminta badan hukum. Tambahan pajak sekitar Rp2,5 juta per tahun dalam simulasi tadi perlu ditimbang terhadap risiko utang usaha ikut menjangkau harta pribadi.
Usaha Lama Ingin Beralih ke PT
Usaha lama tidak berubah otomatis. Oleh sebab itu, kamu harus mendirikan PT perorangan baru, lalu memindahkan aset, kontrak, dan rekening usaha ke atas namanya.
Namun, menurut PP 20/2026, batas Rp4,8 miliar tetap menghitung omzet usaha pribadimu bersama omzet PT perorangan milikmu.
Kapan Harus Naik Menjadi PT Biasa
Menurut Pasal 9 PP 8/2021, PT perorangan wajib berubah menjadi PT biasa lewat akta notaris bila pemegang sahamnya lebih dari satu orang. Kewajiban yang sama berlaku bila usahanya tidak lagi memenuhi kriteria usaha mikro dan kecil.
Di sisi lain, pemerintah berencana mempermudah pendirian PT perorangan. Bisnis.com pada 22 Juni 2026 mengutip Riza Damanik dari Kementerian UMKM soal koordinasi dengan Kementerian Hukum.
Menurut Riza, koordinasi itu bertujuan memangkas birokrasi dan biaya pendirian PT perorangan. Sementara itu, per 11 Oktober 2026 tarif PNBP pendirian dalam PP 30/2026 masih Rp50.000.
Langkah pertama hari ini: tarik total omzet tahun lalu dari buku kas atau aplikasi kasir, Sobat Kolabora. Jika angkanya di bawah Rp500 juta dan usahamu belum berutang, dari sisi pajak belum ada alasan kuat untuk segera mendirikan PT.
Artikel ini informasi umum per 11 Oktober 2026, bukan nasihat pajak atau hukum. Untuk kondisi usahamu, konsultasikan dengan kantor pajak terdaftar atau konsultan pajak.