
Slip gaji yang tidak menampilkan PPh 21 DTP belum tentu berarti hakmu hilang. Ada beberapa kemungkinan. Kamu atau perusahaanmu tidak memenuhi syarat PMK 105/2025, perusahaan belum menerapkan insentifnya, potongan PPh 21 bulananmu memang nol sehingga tidak ada yang perlu perusahaan ganti, atau HRD sudah membayarnya tetapi memakai nama baris lain. Yang perlu dicek ada tiga: baris slip, bukti potong, dan jawaban HRD.
Artikel ini tidak mengulang daftar syarat lengkap dan simulasi besaran insentif. Untuk itu, baca dulu siapa saja yang berhak atas insentif PPh 21 2026 dan berapa tambahannya. Di sini fokusnya membaca slip dan menelusuri baris yang hilang.
Info resmi Insentif PPh 21 DTP 2026 (PMK 105/2025)
Diverifikasi 2026-11-08 dari sumber resmi; ketentuan bisa berubah. Cek teks PMK di JDIH Kemenkeu atau tanyakan ke Kring Pajak 1500200.
Kenapa DTP bisa tidak terlihat padahal kamu berhak?
Penyebab pertama justru yang paling jarang orang sadari: tidak ada potongan yang bisa perusahaan ganti. Menurut tabel tarif efektif rata-rata (TER) kategori A di lampiran PP 58/2023, gaji bruto sampai Rp5,4 juta per bulan kena tarif 0%. Pekerja lajang (TK/0) bergaji tetap Rp5 juta tanpa THR atau bonus tidak kena potongan PPh 21 dari Januari sampai November, sehingga baris DTP-nya memang Rp0. Pada bulan THR, bruto bulan itu naik dan potongan bisa muncul.
Pada Desember, perusahaan menghitung ulang pajak setahun memakai tarif Pasal 17 UU PPh. Dalam simulasi Kolabora dengan rumus Lampiran B PMK 105/2025 (gaji tetap, tanpa THR atau bonus), pegawai TK/0 bergaji Rp5 juta baru kebagian sekitar Rp150 ribu di slip Desember. Untuk status K/1 dengan gaji yang sama, hasil hitungannya nol.
Penyebab kedua adalah cara penulisan. Pasal 5 ayat (1) PMK 105/2025 mewajibkan perusahaan membayar DTP secara tunai bersamaan dengan gaji, tetapi PMK tidak mengatur format slip. Karena itu, nama barisnya bisa berbeda di tiap perusahaan, misalnya “Tunjangan PPh 21 DTP” atau “Insentif pajak”. Bisa juga slip menghapus baris potongannya sehingga gaji bersih terlihat utuh.
Tiga kemungkinan apa saja yang perlu kamu bedakan?
Pisahkan dulu masalahnya, karena jalan keluarnya berbeda. Daftar ini mengikuti pasal-pasal di PMK 105/2025 di JDIH Kemenkeu.
- Tidak memenuhi syarat. KLU utama perusahaan di basis data DJP per 1 Januari 2026 tidak ada di Lampiran A (Pasal 3 ayat (2)). Bisa juga gaji dan tunjangan tetapmu pada masa Januari 2026 melebihi Rp10 juta (Pasal 4 ayat (2)). Penyebab lain: NIK belum terintegrasi dengan sistem DJP, atau kamu sudah menerima insentif PPh 21 DTP lain.
- Berhak, tetapi HRD belum menerapkannya. Pasal 6 mewajibkan perusahaan melaporkan pemanfaatan insentif tiap masa lewat SPT Masa PPh 21/26. Bila HRD belum mengurusnya, potongan tetap berjalan seperti biasa.
- Sudah berjalan, tetapi tidak terbaca. Perusahaan tetap menghitung potongan PPh 21, lalu mengembalikannya sebagai uang tunai dengan jumlah yang sama. Hasil akhirnya, gaji bersih sama dengan gaji bruto sebelum iuran BPJS dan potongan lain di luar pajak.
Ada dua jebakan kecil dalam syarat itu. Bagi pegawai baru, Pasal 4 ayat (2) memakai gaji bulan pertama bekerja, bukan gaji Januari. Lalu, Pasal 4 ayat (6) mengecualikan penghasilan yang sudah kena PPh final, sehingga pemerintah memang tidak ikut menanggung pajak atas pembayaran semacam itu.
Bagaimana membaca baris PPh 21 di slip gaji?
Tabel contoh di Lampiran B PMK 105/2025 memuat kolom yang bisa kamu cocokkan dengan slip: penghasilan bruto, tarif efektif bulanan, PPh Pasal 21, penghasilan setelah pajak, PPh 21 DTP, dan penghasilan setelah DTP. Kuncinya, angka di baris PPh 21 dan baris DTP harus sama besar.
Uang DTP itu juga tidak menambah penghasilan kena pajak. Pasal 5 ayat (2) PMK 105/2025 menyatakannya dengan tegas. Jadi, bila slip menghitung DTP sebagai tambahan bruto lalu memotong pajak lagi darinya, tanyakan ke HRD.
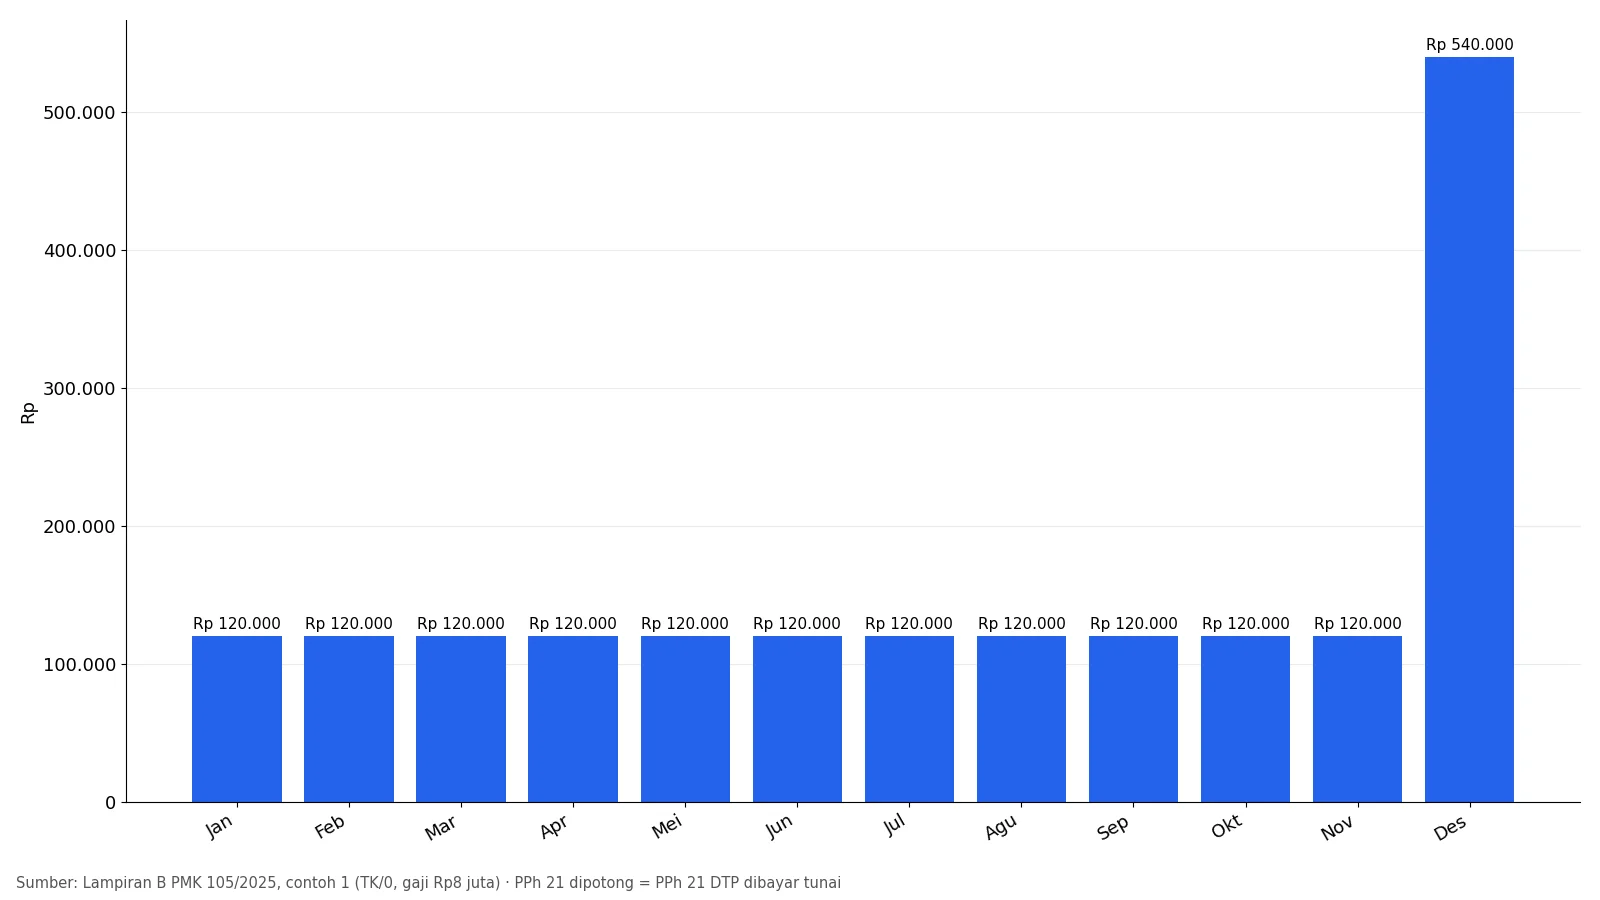
Grafik di atas memperlihatkan pola contoh 1 dalam Lampiran B: Rp120.000 per bulan pada Januari–November, lalu Rp540.000 pada Desember. Lonjakan Desember datang dari hitung ulang pajak setahun, bukan dari kenaikan gaji.
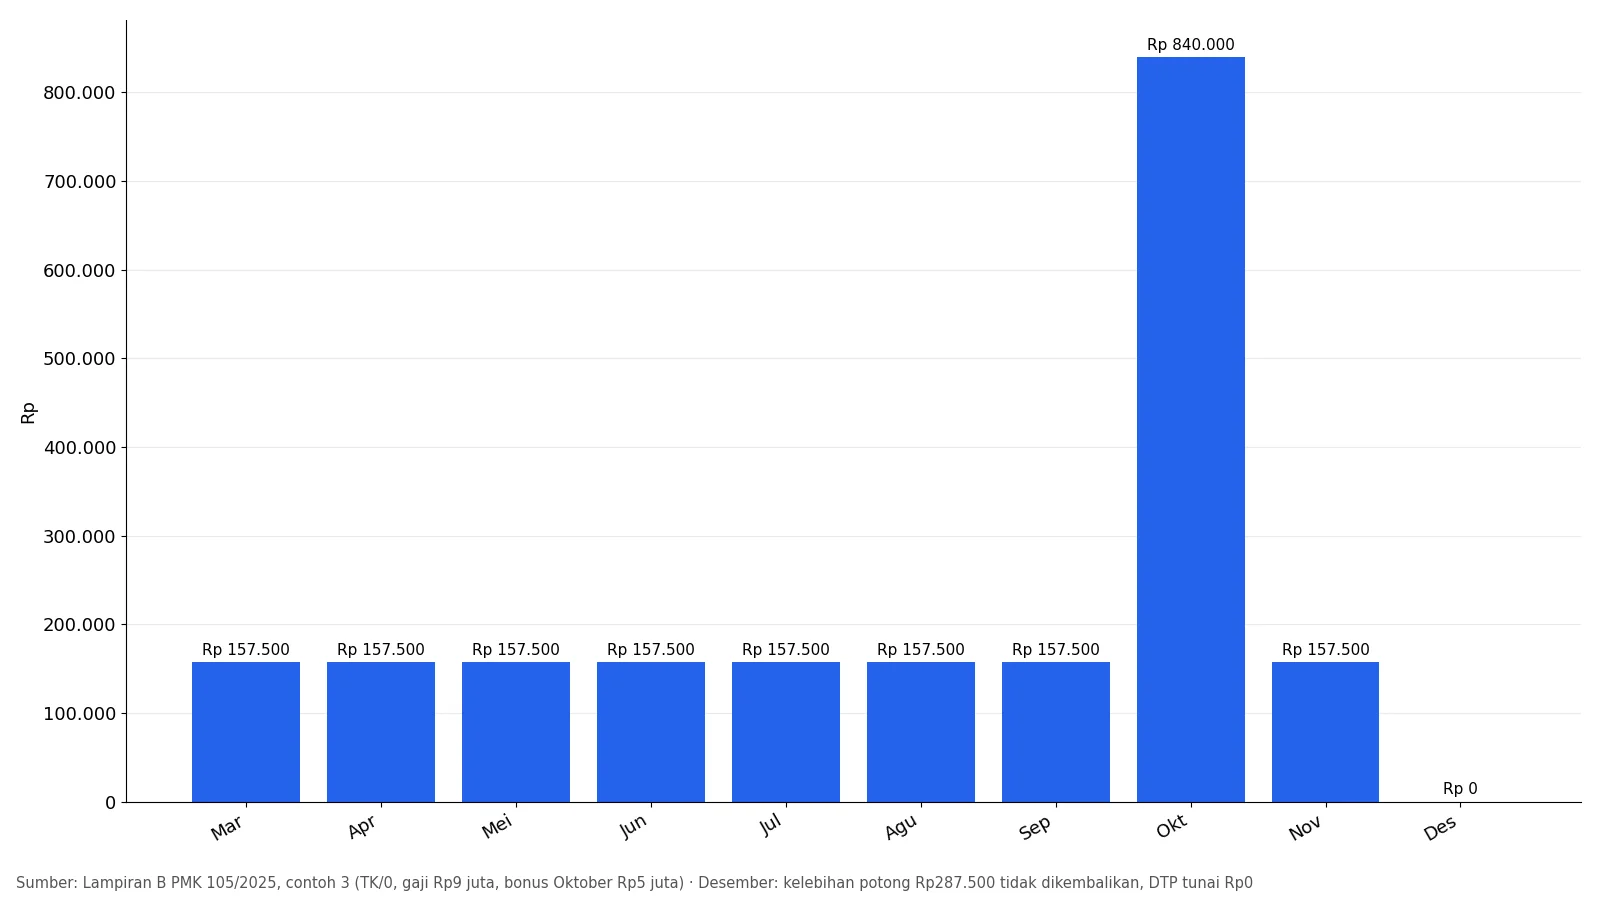
Desember juga bisa bergerak ke arah sebaliknya. Contoh 3 di lampiran yang sama memuat pegawai biro perjalanan yang mulai bekerja Maret 2026 dengan gaji Rp9 juta dan menerima bonus Rp5 juta pada Oktober. Di Desember, hitungan setahunnya menunjukkan kelebihan potong Rp287.500, dan ia tidak menerima kembali kelebihan itu. Akibatnya, perusahaan tidak membayar DTP tunai pada Desember, meski ia tetap menerima gaji Desember utuh Rp9 juta.
Contoh slip: seperti apa dengan dan tanpa DTP?
Tabel berikut memakai angka contoh 1 Lampiran B PMK 105/2025, yaitu pegawai TK/0 di industri serat tekstil dengan gaji Rp8 juta. Menurut contoh itu, TER kategori A untuk gaji tersebut 1,5%, jadi potongan bulanannya Rp120.000.
Baris slip Jan, tanpa DTP Jan, dengan DTP Des, tanpa DTP Des, dengan DTP Gaji bruto Rp8.000.000 (sama di keempat slip) Potongan PPh 21 Rp120.000 Rp120.000 Rp540.000 Rp540.000 PPh 21 DTP (tunai) – Rp120.000 – Rp540.000 Diterima Rp7.880.000 Rp8.000.000 Rp7.460.000 Rp8.000.000
Bila slipmu persis seperti kolom “tanpa DTP” dan perusahaanmu bergerak di tekstil, pakaian jadi, alas kaki, furnitur, kulit, atau pariwisata, itulah saatnya bertanya. Untuk memastikan tarif bulanan yang berlaku, cocokkan gajimu dengan tabel TER PPh 21 kategori A, B, dan C.
Ada satu kasus lagi yang sering membingungkan, yaitu perusahaan yang selama ini memberi tunjangan PPh 21. Di slip seperti itu, tunjangan dan potongan pajak saling menutup. Namun, Pasal 5 ayat (1) PMK 105/2025 menyebut perusahaan tetap wajib membayar DTP tunai meski perusahaan memberi tunjangan PPh 21. Artinya, bila kamu dan perusahaan memenuhi syarat, seharusnya ada tambahan uang di luar tunjangan itu.
Apa yang perlu kamu tanyakan ke HRD, dan dokumen apa yang kamu minta?
Pegawai tidak bisa mendaftar sendiri, karena Pasal 5 dan 6 PMK 105/2025 menaruh pembayaran dan pelaporan di tangan pemberi kerja. Supaya kamu bisa mengecek jawaban HRD, ajukan empat pertanyaan ini secara tertulis.
- Apa KLU utama perusahaan yang tercatat di DJP per 1 Januari 2026, dan apakah kode itu ada di Lampiran A PMK 105/2025?
- Apakah perusahaan memanfaatkan insentif PPh 21 DTP untuk masa 2026, dan sejak masa pajak bulan apa?
- Berapa gaji dan tunjangan tetap saya yang tercatat pada masa Januari 2026, atau pada bulan pertama saya bekerja?
- Di baris mana slip saya menampilkan pembayaran tunai DTP?
Mintalah juga bukti pemotongan PPh 21 kamu. Menurut Pasal 5 ayat (3), perusahaan wajib membuat bukti potong atas pemberian insentif ini, dan catatan contoh di Lampiran B menyebut perusahaan mencantumkan insentif DTP di dalamnya. Jadi, bukti potong lebih kuat sebagai pegangan daripada slip yang formatnya bebas.
Bila jawabannya “KLU kita tidak masuk”, hampir tidak ada yang bisa kamu urus. Pasal 3 ayat (2) memakai KLU utama di data DJP per 1 Januari 2026, atau per tanggal terdaftar bagi perusahaan yang baru terdaftar setelahnya. Kring Pajak di 1500200 bisa menjelaskan aturannya. Meski begitu, data KLU tercatat di akun pajak perusahaan, jadi yang paling cepat memastikannya adalah HRD atau bagian pajak perusahaanmu.
Kalau sudah terpotong penuh, bisakah uangnya kembali?
Belum tentu, dan satu-satunya jalur ada di perusahaan, bukan di SPT Tahunanmu. Pasal 6 ayat (3) dan (4) PMK 105/2025 membolehkan perusahaan membetulkan SPT Masa PPh 21/26 untuk masa Januari–Desember 2026. Pembetulan itu tetap berlaku sebagai laporan pemanfaatan insentif selama masuk paling lambat 31 Januari 2027.
Namun, PMK tidak merinci cara membayar tunai DTP untuk bulan yang sudah lewat. Pasal 5 ayat (6) juga menyebut lebih bayar di SPT Masa yang berasal dari DTP tidak dapat dikembalikan atau dikompensasikan. Artinya, bila perusahaan sudah menyetor pajak bulan-bulan itu, pembetulan belum tentu membuat uangnya kembali. Jadi, bila HRD memilih jalur pembetulan, minta penjelasan tertulis kapan perusahaan membayar potongan bulan-bulan sebelumnya dan bagaimana HRD memperbarui bukti potongnya.
Dari sisi pegawai, tidak ada pasal di PMK 105/2025 yang membuka klaim DTP lewat SPT Tahunan pribadi. Bila perusahaan tidak memanfaatkan insentif, PPh 21 yang terpotong tetap pajakmu yang sah, sehingga tidak otomatis menjadi lebih bayar di SPT Tahunanmu. Selain itu, Pasal 5 ayat (5) menegaskan bahwa pegawai tetap tidak menerima kembali kelebihan DTP dalam setahun.
Tenggat yang perlu kamu ingat
Batas akhirnya 31 Januari 2027. Menurut Pasal 6 ayat (5), SPT Masa atau pembetulan yang masuk setelah tanggal itu tidak dianggap sebagai laporan pemanfaatan insentif, dan insentif masa 2026 tidak diberikan. Ayat (6) lalu mewajibkan perusahaan menyetor PPh 21 hasil potongan gaji. Karena itu, tanyakan ke HRD sebelum slip Desember 2026 keluar, selagi masih ada waktu untuk pembetulan.