
Pekerja lajang (TK/0) bergaji Rp8 juta di pabrik tekstil, pakaian jadi, alas kaki, furnitur, kulit, atau usaha pariwisata bisa menerima tambahan sekitar Rp1,86 juta selama 2026 lewat PPh 21 DTP. Syaratnya, gaji tetap Januari 2026 maksimal Rp10 juta dan kode usaha perusahaan masuk daftar PMK 105/2025. Sebaliknya, gaji Rp5 juta hampir tidak merasakan apa pun.
Angka Rp1,86 juta itu tidak kami karang. Lampiran B PMK 105/2025 di JDIH Kemenkeu memakai contoh yang sama: pegawai lajang bergaji Rp8 juta di pabrik serat tekstil. Karena itu, kami memakai rumus yang sama untuk lima skenario lain di bawah.
Info resmi Insentif PPh 21 DTP 2026 (PMK 105/2025)
Diverifikasi 2026-10-22 dari sumber resmi; syarat, jadwal, dan biaya bisa berubah — cek teks PMK dan kanal resmi DJP sebelum mengandalkannya.
Lima Bidang Usaha dan 133 Kode KLU
Pasal 3 PMK 105/2025 membatasi pemberi kerja pada lima bidang (tekstil dan pakaian jadi dihitung satu bidang). Selain bidangnya cocok, kode klasifikasi lapangan usaha (KLU) utama perusahaan harus tercantum di Lampiran A, yang berisi 133 kode.
Bidang Jumlah KLU Contoh usaha Tekstil 30 pemintalan, pertenunan, batik Pakaian jadi 9 konveksi, penjahit pesanan Kulit dan barang kulit 8 penyamakan, tas kulit Alas kaki 4 sepatu olahraga, sandal Furnitur 5 mebel kayu, rotan, logam Pariwisata 77 hotel, restoran, kafe, biro perjalanan, spa
Ternyata daftar pariwisata paling lebar. Selain hotel bintang dan hotel melati, lampiran itu juga memuat rumah makan, kedai minuman, katering acara, pusat kebugaran, karaoke, hingga kolam pemancingan.
Namun, bidang usaha saja belum cukup. Kafe yang tercatat di DJP dengan KLU perdagangan eceran, misalnya, tetap tidak berhak karena patokannya adalah KLU utama di basis data DJP per 1 Januari 2026.
Siapa Dapat: Patokannya Gaji Januari
Pasal 4 PMK 105/2025 memberi tiga syarat untuk pegawai tetap. Ketiganya harus terpenuhi sekaligus.
- Punya NPWP atau NIK yang sudah terintegrasi dengan sistem DJP.
- Menurut Pasal 4 ayat (2), gaji dan tunjangan tetap pada masa Januari 2026 maksimal Rp10 juta, atau pada bulan pertama bekerja bagi pegawai baru.
- Tidak sedang menerima insentif PPh 21 DTP lain.
Sementara itu, Pasal 4 ayat (3) membolehkan pegawai tidak tetap dengan rata-rata upah maksimal Rp500 ribu per hari untuk upah harian, mingguan, satuan, atau borongan. Untuk upah bulanan, PMK 105/2025 tetap memakai batas Rp10 juta.
Bonus tidak menggugurkan hak. Contoh resmi di lampiran menyebut pegawai hotel bergaji tetap Rp10 juta yang menerima bonus Rp5 juta pada Januari dan Maret tetap berhak. Bahkan, menurut lampiran itu, pegawai tersebut tetap menerima insentif setelah naik gaji menjadi Rp12 juta pada Oktober.
Tambahan Gaji dari PPh 21 DTP: Simulasi 5, 8, 10 Juta
Tanpa insentif, perusahaan memotong PPh 21 tiap bulan memakai tarif efektif rata-rata (TER) dari PP 58/2023. Dengan insentif, potongan itu kembali utuh ke pegawai sebagai uang tunai bersama gaji. Contohnya, gaji Rp8 juta × TER 1,5% = Rp120.000 per bulan.
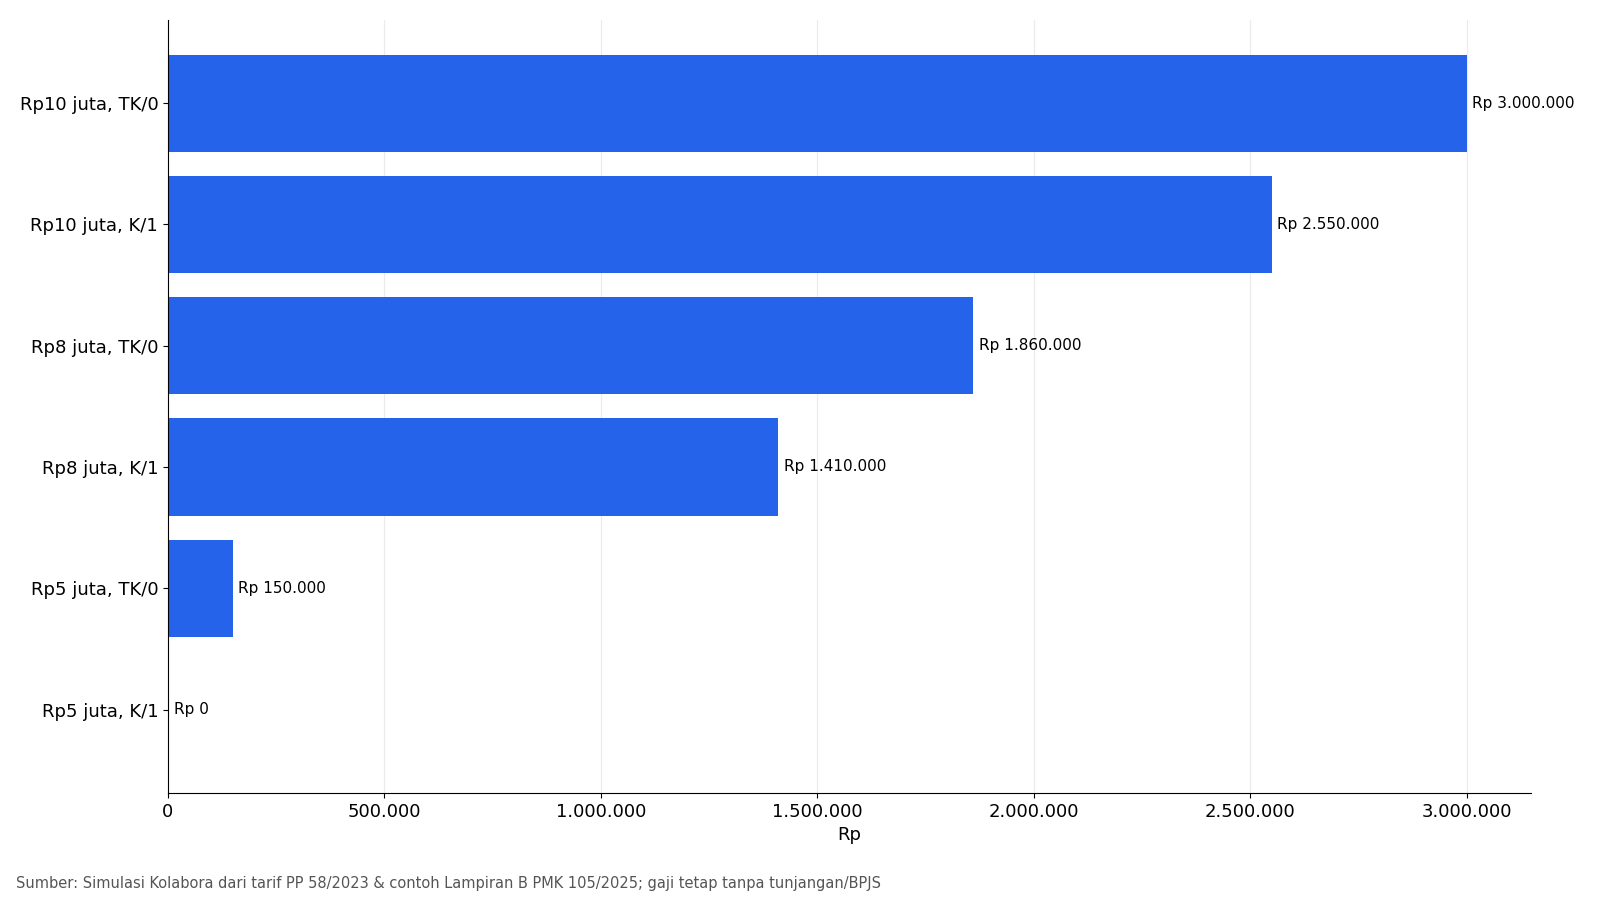
Gaji, status Potongan Jan–Nov Desember Total 2026 Rp5 juta, TK/0 Rp0 (TER 0%) Rp150.000 Rp150.000 Rp5 juta, K/1 Rp0 (TER 0%) Rp0 Rp0 Rp8 juta, TK/0 Rp120.000 (1,5%) Rp540.000 Rp1.860.000 Rp8 juta, K/1 Rp80.000 (1%) Rp530.000 Rp1.410.000 Rp10 juta, TK/0 Rp200.000 (2%) Rp800.000 Rp3.000.000 Rp10 juta, K/1 Rp150.000 (1,5%) Rp900.000 Rp2.550.000
Jadi, dalam simulasi ini pekerja lajang bergaji Rp10 juta membawa pulang Rp10 juta utuh, bukan Rp9,8 juta, selama Januari sampai November. Lalu pada Desember, selisih simulasinya Rp800 ribu karena perusahaan menghitung ulang pajak setahun memakai tarif Pasal 17 UU PPh.
Rumus setahun dalam Lampiran B PMK 105/2025 begini: kurangi gaji setahun dengan biaya jabatan 5% (maksimal Rp6 juta), lalu kurangi lagi dengan PTKP. Selanjutnya, sisa itu kena tarif Pasal 17 UU PPh, yaitu 5% untuk Rp60 juta pertama. Untuk gaji dan statusmu sendiri, isi kalkulator berikut.
Kalkulator Simulasi PPh 21 DTP 2026
Perkiraan PPh 21 setahun yang perusahaan bayarkan tunai kepadamu bila perusahaan dan kamu memenuhi syarat PMK 105/2025. Hitungan memakai tarif Pasal 17 UU PPh, biaya jabatan 5% (maks Rp6 juta), dan PTKP; ini simulasi, angka resmi ada di bukti potong.
Syarat: gaji tetap Januari 2026 (atau bulan pertama kerja) maksimal Rp10 juta dan KLU utama perusahaan tercantum di Lampiran A PMK 105/2025. Simulasi belum memasukkan premi BPJS tanggungan perusahaan, iuran JHT/JP tanggungan pegawai, dan pembulatan PKP; angka resmi mengikuti bukti potong dari perusahaan.
Sumber: PMK 105/2025 (JDIH Kemenkeu)
Sebagai contoh simulasi: gaji tetap Rp8 juta, tanpa bonus, status TK/0. Penghasilan neto setahun Rp91,2 juta, penghasilan kena pajak Rp37,2 juta, sehingga perkiraan PPh 21 DTP setahun Rp1.860.000 atau rata-rata Rp155 ribu per bulan.
Kenapa Gaji Rp5 Juta Hampir Tak Merasakan
Menurut tabel TER kategori A dalam lampiran PP 58/2023, potongan bulanan baru mulai setelah gaji bruto melewati Rp5,4 juta. Akibatnya, pekerja lajang bergaji Rp5 juta tidak pernah kena potongan bulanan, sehingga tidak ada yang bisa dikembalikan.
Dalam simulasi kami, mereka hanya mendapat Rp150 ribu pada Desember. Untuk pekerja menikah dengan satu anak (K/1), PTKP Rp63 juta sudah melampaui penghasilan neto, jadi hasilnya nol.
Menurut kami, inilah sisi yang jarang muncul dalam pemberitaan insentif ini. Insentif ini paling terasa bagi pekerja bergaji Rp8–10 juta, sementara pekerja lajang bergaji di bawah Rp5,4 juta hanya kebagian sisa hitungan Desember, bahkan nol bila gajinya di bawah sekitar Rp4,74 juta.
Cek Perusahaanmu Masuk Daftar atau Tidak
Pegawai tidak bisa mendaftar sendiri karena perusahaan yang mengklaim insentif ini. Meski begitu, kamu tetap bisa memeriksa empat hal berikut.
- Tanyakan ke bagian HR atau keuangan kode KLU utama perusahaan yang terdaftar di DJP.
- Cocokkan kode itu dengan 133 kode di Lampiran A PMK 105/2025.
- Periksa slip gaji: biasanya ada baris pembayaran PPh 21 DTP, bukan hanya baris potongan pajak; bila tidak ada, tanyakan ke HR.
- Minta bukti potong PPh 21 dari perusahaan; menurut Pasal 5 ayat (3), insentif DTP wajib tercantum di dokumen itu.
Misalnya, gajimu Rp8 juta dan slip hanya menunjukkan potongan Rp120 ribu (TER 1,5%) tanpa pengembalian, tanyakan alasannya ke HR. Bisa jadi KLU perusahaan memang tidak masuk daftar, atau perusahaan belum memanfaatkannya.
Kewajiban Pemberi Kerja agar DTP Tak Gugur
Di sisi lain, Pasal 5 dan 6 PMK 105/2025 menaruh beban administrasi pada perusahaan. Akibatnya, bila satu langkah terlewat, perusahaan sendiri yang menanggung pajaknya.
- Bayar PPh 21 DTP secara tunai bersamaan dengan gaji, termasuk bila perusahaan selama ini memberi tunjangan PPh 21.
- Buat bukti potong untuk setiap pegawai penerima insentif.
- Laporkan pemanfaatan insentif tiap masa pajak lewat SPT Masa PPh 21/26.
- Selesaikan pelaporan dan pembetulan masa Januari–Desember 2026 paling lambat 31 Januari 2027.
Menurut Pasal 6 ayat (5), SPT Masa yang masuk atau dibetulkan setelah 31 Januari 2027 tidak terhitung sebagai laporan pemanfaatan insentif, sehingga insentif masa Januari–Desember 2026 batal. Lalu, menurut ayat (6), perusahaan wajib menyetor PPh 21 hasil potongan gaji, sementara uang tunai sudah telanjur sampai ke pegawai.
Selain itu, Pasal 5 memuat satu batas lagi. Bila DTP yang sudah dibayar sepanjang tahun ternyata lebih besar dari pajak setahun, kelebihannya tidak dikembalikan ke pegawai dan tidak bisa dikompensasikan perusahaan.
Sementara itu, bagi pemilik usaha kecil di bidang konveksi atau kuliner, pekerjaan ini menambah rutinitas pembukuan. Panduan pembukuan sederhana UMKM untuk pajak bisa membantu merapikan catatan gaji sejak awal.
Yang Perlu Kamu Cek Sebelum Desember
Slip gaji Desember adalah yang paling penting, karena nilai DTP-nya biasanya paling besar. Dalam simulasi gaji Rp10 juta berstatus TK/0, nilainya Rp800 ribu, empat kali lipat bulan biasa.
Teks PMK 105/2025 hanya mencakup masa pajak sampai Desember 2026. Karena itu, siapkan anggaran 2027 dengan asumsi potongan PPh 21 normal berlaku lagi, sampai ada aturan baru. Ringkasan kebijakan pemerintah 2026 yang memengaruhi dompet warga memuat insentif lain yang juga berakhir tahun ini.
Terakhir, bila ragu soal status perusahaanmu, Kring Pajak DJP di 1500200 bisa menjelaskan aturannya. Penjelasan kasus per perusahaan tetap perlu lewat HR, karena hanya perusahaan yang bisa melihat KLU-nya di sistem DJP.