
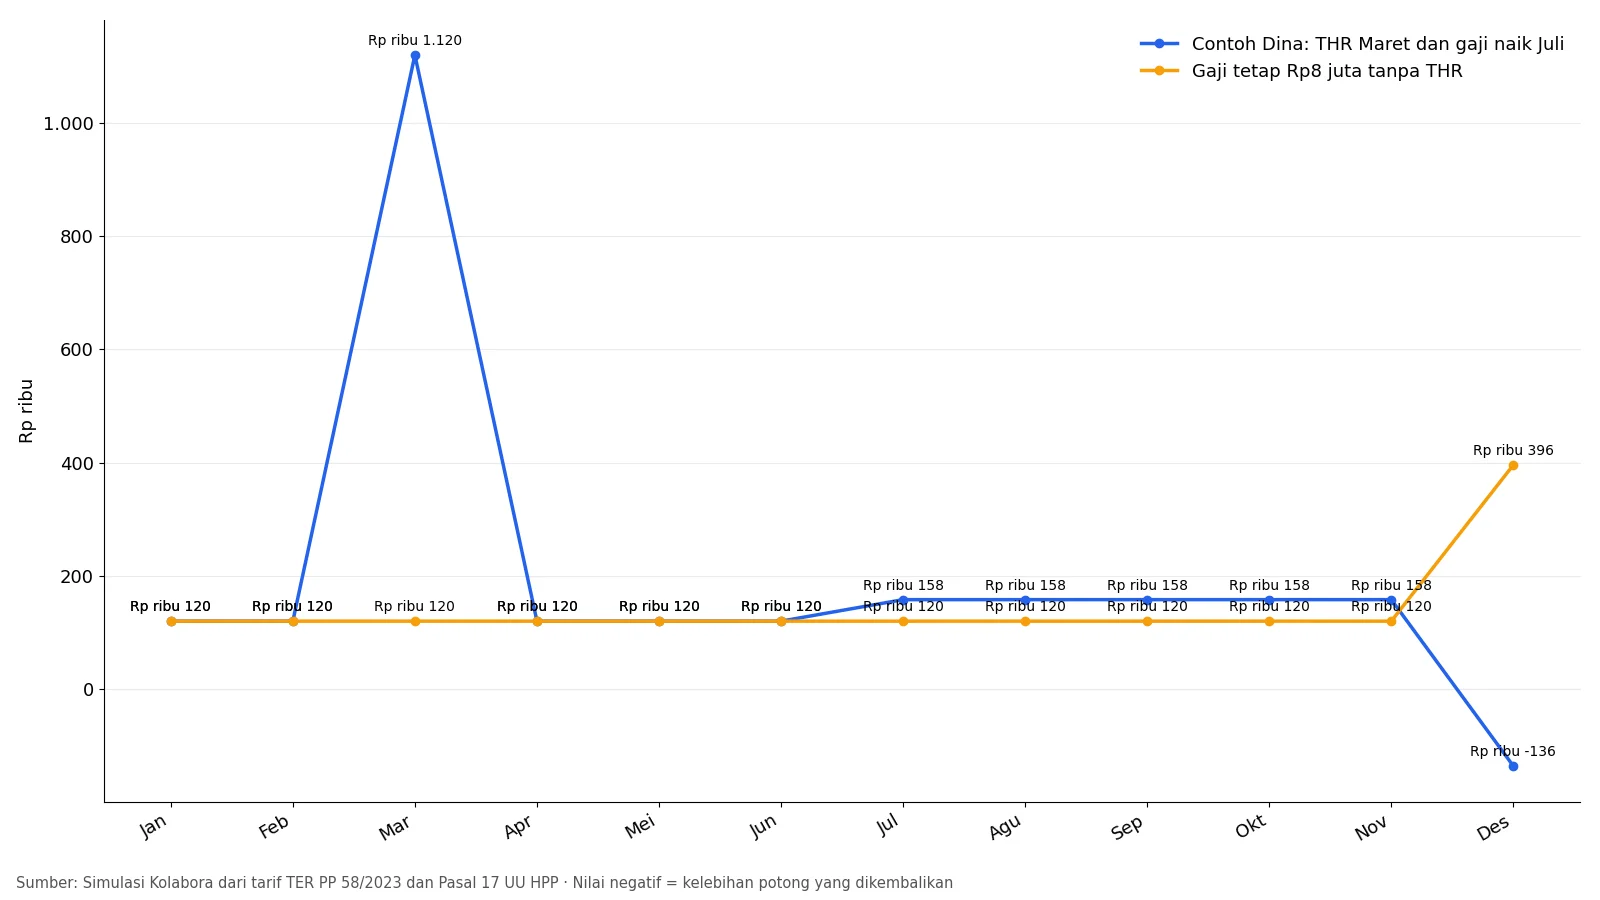
Rp120.000 di slip Januari, Rp1.120.000 di slip Maret, lalu minus Rp135.500 di Desember. Itulah jejak PPh 21 karyawan tetap bergaji sekitar Rp8 juta dalam simulasi kami. Sebabnya, kantor memakai tarif efektif rata-rata (TER) selama Januari–November, kemudian menghitung ulang pajak setahun dengan tarif Pasal 17 pada Desember.
Tabel berikut membandingkan empat pola gaji pegawai lajang tanpa tanggungan (TK/0). Semua angka merupakan simulasi Kolabora, tetapi tarifnya memakai aturan resmi yang masih berlaku per 7 November 2026.
| Skenario 2026 | Bulan biasa | Total Jan–Nov | Desember |
|---|---|---|---|
| Gaji Rp8 juta, tanpa THR | Rp120.000 | Rp1.320.000 | Rp396.000 |
| Gaji Rp8 juta, THR Maret | Rp120.000 | Rp2.320.000 | −Rp224.000 (kembali) |
| THR Maret + bonus Desember | Rp120.000 | Rp2.320.000 | Rp156.000 |
| Contoh Dina: THR Maret, naik gaji Juli | Rp120.000–157.500 | Rp2.507.500 | −Rp135.500 (kembali) |
Mengapa Potongan PPh 21 Karyawan Tetap Berubah
TER pada dasarnya hanya perkiraan. Pemerintah menyusun tarif itu per lapisan gaji bruto bulanan, sehingga TER tidak membaca biaya jabatan, iuran pensiun, atau PTKP secara persis. Akibatnya, pajak yang sebenarnya baru terlihat setelah penghasilan setahun lengkap.
Oleh karena itu, potongan bulanan bisa meleset ke dua arah. Pada gaji datar sekitar Rp8 juta seperti contoh ini, TER cenderung sedikit lebih rendah dari beban riil, sehingga Desember menagih sisanya. Sebaliknya, bulan THR atau bonus mendorong bruto ke lapisan tarif tinggi, sehingga potongannya cenderung berlebih.
Menurut kami, inilah sumber kebingungan terbesar di slip gaji. Selisih Desember umumnya bukan kesalahan HRD. Justru Pasal 15 PMK 168/2023 sengaja memasang mekanisme penyesuaian itu.
Januari–November: Tarif TER dari Bruto
Rumusnya pendek: PPh 21 bulan itu sama dengan TER kali penghasilan bruto bulan itu. Ketentuan ini tertulis di Pasal 15 ayat (1) PMK 168/2023. Menurut Pasal 5 ayat (3) aturan yang sama, bruto mencakup gaji, segala jenis tunjangan, lembur, THR, dan bonus. Selain itu, iuran JKK, JKM, dan BPJS Kesehatan yang dibayar kantor ikut menambah bruto.
Selanjutnya, kategori TER mengikuti status PTKP pada awal tahun pajak. Menurut Pasal 2 PP 58/2023, kategori A berlaku untuk TK/0, TK/1, dan K/0. Kategori B untuk TK/2, TK/3, K/1, dan K/2, sedangkan kategori C khusus K/3.
Untuk membaca slip, cocokkan dua hal. Pertama, cek kategori di slip terhadap status PTKP kamu per 1 Januari. Kedua, cek lapisan bruto bulan itu di tabel TER PPh 21 kategori A, B, dan C.
Sebagai contoh, Lampiran A PP 58/2023 mematok 1,5% untuk bruto di atas Rp7,5 juta sampai Rp8,55 juta. Jadi, 1,5% × Rp8.000.000 = Rp120.000. Ketika THR masuk, bruto Rp16 juta jatuh ke lapisan 7%, sehingga 7% × Rp16.000.000 = Rp1.120.000.
Desember: Pajak Setahun Dihitung Ulang
Pada masa pajak terakhir, Pasal 15 ayat (2) PMK 168/2023 meminta pemotong menghitung PPh 21 setahun. Masa terakhir biasanya Desember, atau bulan terakhir bekerja bagi pegawai yang berhenti di tengah tahun. Urutannya seperti ini:
- Jumlahkan bruto Januari–Desember, termasuk THR, bonus, dan iuran BPJS yang dibayar kantor.
- Potong biaya jabatan 5% dari bruto, maksimal Rp6 juta setahun, menurut Pasal 10 PMK 168/2023.
- Keluarkan iuran pensiun atau hari tua yang kamu bayar, misalnya JHT 2% dan JP 1%, serta zakat yang dipotong lewat kantor.
- Kurangi PTKP menurut UU 7/2021: Rp54 juta untuk diri sendiri, plus Rp4,5 juta bila kawin dan per tanggungan (maksimal tiga).
- Kalikan penghasilan kena pajak dengan tarif Pasal 17 UU 7/2021: 5% sampai Rp60 juta, lalu 15% di atas Rp60 juta sampai Rp250 juta.
- Kurangi hasilnya dengan total potongan Januari–November.
Langkah keenam menentukan rasa kaget di slip. Pada skenario gaji datar Rp8 juta, pajak setahun mencapai Rp1.716.000, padahal potongan sebelas bulan baru Rp1.320.000. Karena itu, Desember memotong Rp396.000 atau 3,3 kali bulan biasa (simulasi Kolabora).
Mungkin kamu bertanya, apakah bonus Desember otomatis membuat potongan melonjak? Belum tentu. Dalam simulasi THR Maret plus bonus Desember Rp8 juta, potongan Desember hanya Rp156.000. Alasannya, kelebihan potong bulan THR ikut menutup sebagian pajak bonus.
Contoh Slip Gaji Dina Januari–Desember
Sebagai gambaran, Dina adalah contoh rekaan: pegawai tetap TK/0, kategori TER A, tanpa zakat lewat kantor. Gajinya Rp8 juta sampai Juni, lalu naik menjadi Rp9 juta mulai Juli 2026. Selain itu, ia menerima THR Rp8 juta pada Maret.
Bulan Bruto Tarif PPh 21 Jan–Feb Rp8.000.000 TER 1,5% Rp120.000/bulan Maret (gaji + THR) Rp16.000.000 TER 7% Rp1.120.000 Apr–Jun Rp8.000.000 TER 1,5% Rp120.000/bulan Jul–Nov Rp9.000.000 TER 1,75% Rp157.500/bulan Total Jan–Nov Rp101.000.000 — Rp2.507.500 Desember Rp9.000.000 Pasal 17 −Rp135.500
Mari hitung Desembernya. Bruto setahun Rp110 juta, lalu kurangi biaya jabatan Rp5,5 juta serta iuran JHT plus JP Rp3,06 juta. Hasilnya, neto Dina Rp101,44 juta. Setelah PTKP Rp54 juta, penghasilan kena pajaknya menjadi Rp47,44 juta.
Selanjutnya, 5% × Rp47.440.000 = Rp2.372.000 sebagai pajak setahun. Padahal, dalam simulasi ini kantor sudah memotong Rp2.507.500 sejak Januari. Dengan kata lain, contoh Dina kelebihan potong Rp135.500 menurut hitungan Kolabora, terutama warisan bulan THR yang terkena TER 7%.
Perlu dicatat, simulasi ini belum memasukkan iuran JKK, JKM, dan BPJS Kesehatan yang dibayar kantor. Karena Pasal 5 ayat (3) PMK 168/2023 menghitung iuran itu sebagai bruto, potongan di slip kamu bisa sedikit lebih tinggi. Akibatnya, selisih Desember juga bisa lebih kecil daripada contoh Dina.
Satu catatan penting untuk 2026. Menurut PMK 105/2025, pegawai dengan bruto tetap Januari 2026 paling banyak Rp10 juta di sektor tertentu bisa menerima insentif PPh 21 ditanggung pemerintah. Sektornya meliputi alas kaki, tekstil dan pakaian jadi, furnitur, kulit, serta pariwisata. Dalam kasus itu, pemerintah yang menanggung potongan tersebut. Namun, Pasal 21 ayat (2) PMK 168/2023 mengecualikan pajak DTP dari pengembalian kelebihan.
Bukti Potong 1721-A1 Sebelum Lapor SPT
Di Coretax, pegawai tetap mendapat dua jenis bukti potong. Menurut paparan DJP versi 23 Desember 2025, pemotong membuat bukti potong bulanan (BPMP) tiap masa Januari–November, dan pegawai hanya menerimanya sebagai notifikasi. Sementara itu, bukti potong tahunan A1 (BPA1) mencakup masa pajak terakhir dan terhitung sudah sampai lewat menu Dokumen Saya bila akun Coretax kamu aktif.
Lalu, di mana posisi formulir 1721-A1? Menurut imbauan DJP, BPA1 otomatis mengisi SPT Tahunan. Sebaliknya, bila BPA1 belum terbit, pegawai boleh memakai formulir 1721-A1 dari kantor sebagai cadangan.
Selain itu, batas waktunya juga jelas. Lampiran PMK 168/2023 mewajibkan pemotong memberikan bukti potong tahunan paling lambat akhir bulan berikutnya setelah masa pajak terakhir. Artinya, untuk tahun pajak 2026 batasnya akhir Januari 2027. Sebelum memakainya untuk SPT Tahunan, cocokkan lima isian ini dengan slip:
- NIK atau NPWP dan nama sudah benar.
- Status PTKP sesuai keadaan 1 Januari 2026.
- Total bruto sama dengan jumlah slip setahun, termasuk THR dan bonus.
- Iuran JHT dan JP tercatat sebagai pengurang, sedangkan iuran BPJS porsi kantor masuk bruto.
- Total PPh 21 sama dengan jumlah potongan di slip.
Kapan Boleh Minta Koreksi ke HRD
Pasal 22 PMK 168/2023 memberi dua hak kepada penerima penghasilan: menerima bukti potong dan menerima kembali kelebihan PPh 21, kecuali PPh 21 DTP. Jadi, kamu tidak perlu sungkan bertanya. Bawa slip dan bukti potong ke HRD bila menemukan salah satu kondisi berikut:
- Kategori TER memakai status yang keliru, misalnya tanggungan anak per 1 Januari belum tercatat.
- Biaya jabatan melewati batas 5% dan Rp6 juta setahun menurut Pasal 10 PMK 168/2023.
- Iuran JHT dan JP yang kamu bayar tidak masuk pengurang saat hitung Desember.
- Desember minus, tetapi kelebihannya belum kembali sampai akhir Januari 2027 (kecuali PPh 21 DTP).
- Total di BPA1 berbeda dengan jumlah potongan di slip Januari–Desember.
Sebaliknya, potongan Desember yang besar tanpa kesalahan data bukan alasan koreksi. Itu hanya pelunasan pajak yang kurang terpotong selama TER berjalan.
Angka yang Perlu Dicek Tiap Desember
Akhirnya, simpan slip Januari–November, lalu hitung sendiri pajak setahun dengan enam langkah di atas sebelum gaji Desember cair. Dengan begitu, Sobat Kolabora bisa memperkirakan lebih dulu apakah slip terakhir akan memotong lebih banyak atau justru mengembalikan uang.